

分析师:张锦 S0890521080001
研究助理:曾文婉
1. 碳市场行情跟踪
1.1. 国内市场行情
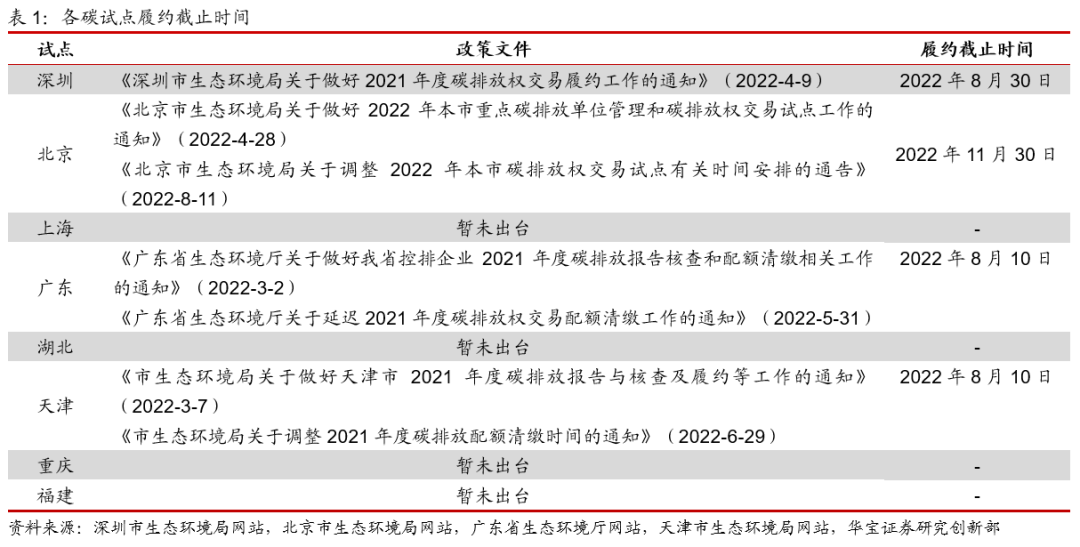
整体来看,本周(8月15日-8月21日)全国整体碳配额交易市场活跃度下降,主要原因是广东、天津碳试点以及全国统一碳市场交易量下降较多。本周碳配额二级市场成交量共计140.41万吨,其中全国碳市场交易量8.08万吨,同比下降67.52%,碳试点交易量132.33万吨,同比下降10.6%,其中广东、天津试点由于履约期结束交易量大幅下降,降幅分别为95.30%、96.35%,深圳试点由于履约期临近交易量大幅上涨,上涨幅度为156.40%。本周碳配额二级市场成交额共计6759万元,其中全国碳市场交易额469万元,同比下降64.69%,碳试点交易额6290万元,同比下降24.33%。从线上周均价上看,全国碳市场均价58元/吨,同比下降0.28%,碳试点平均碳价47.53元/吨,同比下降15.36%,主要原因是除了深圳、湖北,其他试点碳价均有下降,尽管成交量占比最大的深圳碳价在本周迎来大涨,涨幅为26.39%且首次突破50元/吨,但其仍在各试点中处于中等水平。

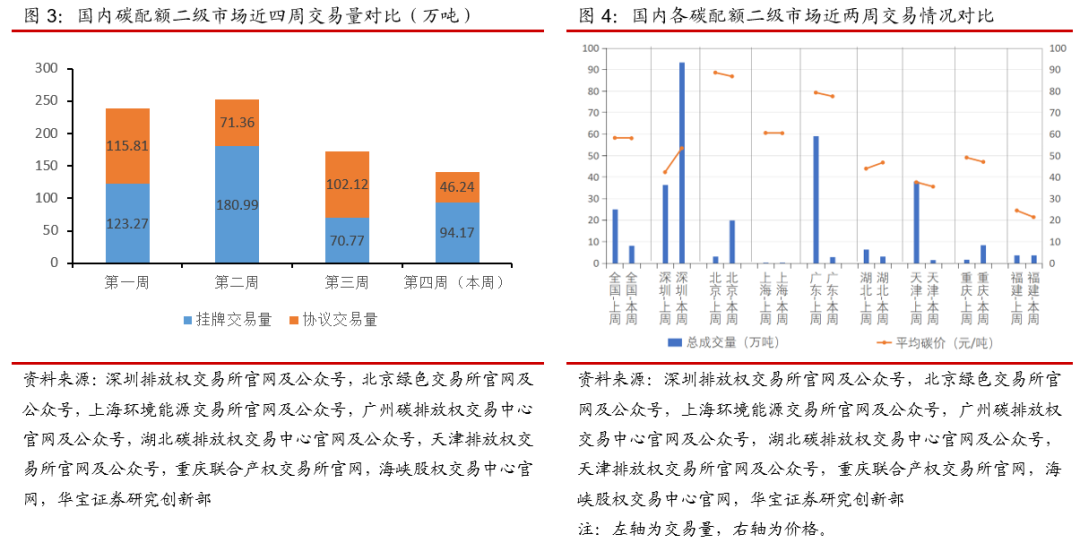
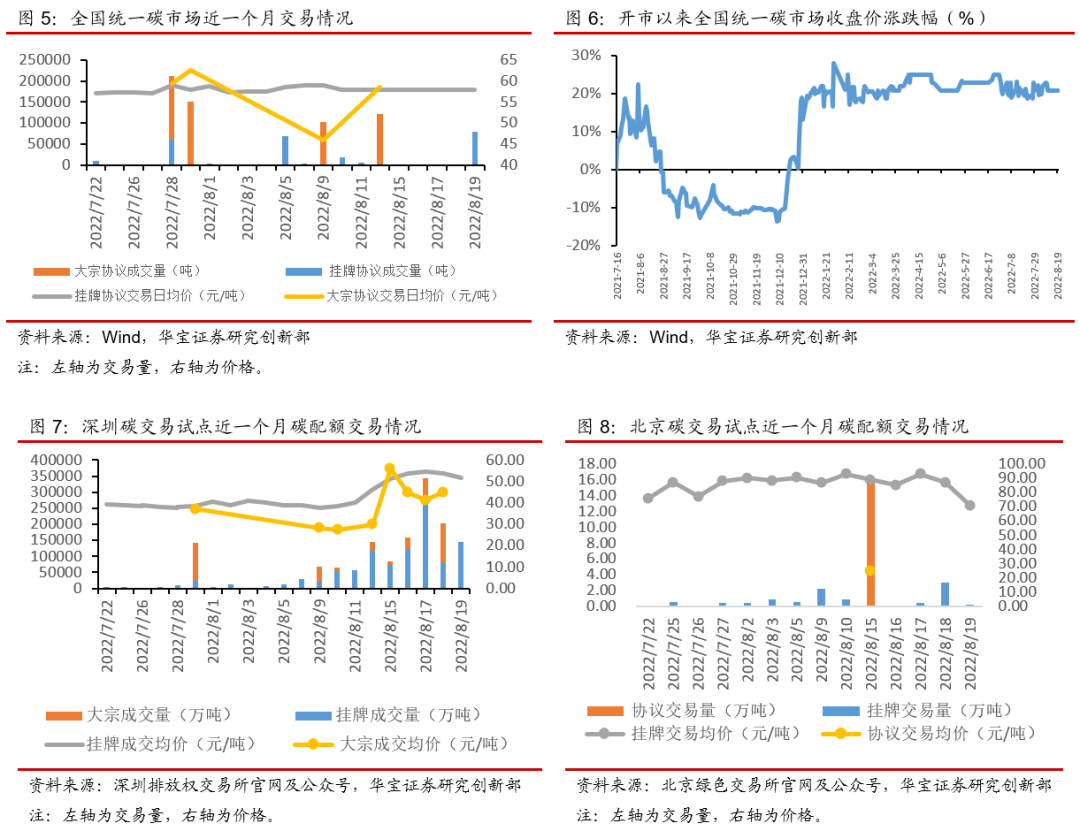
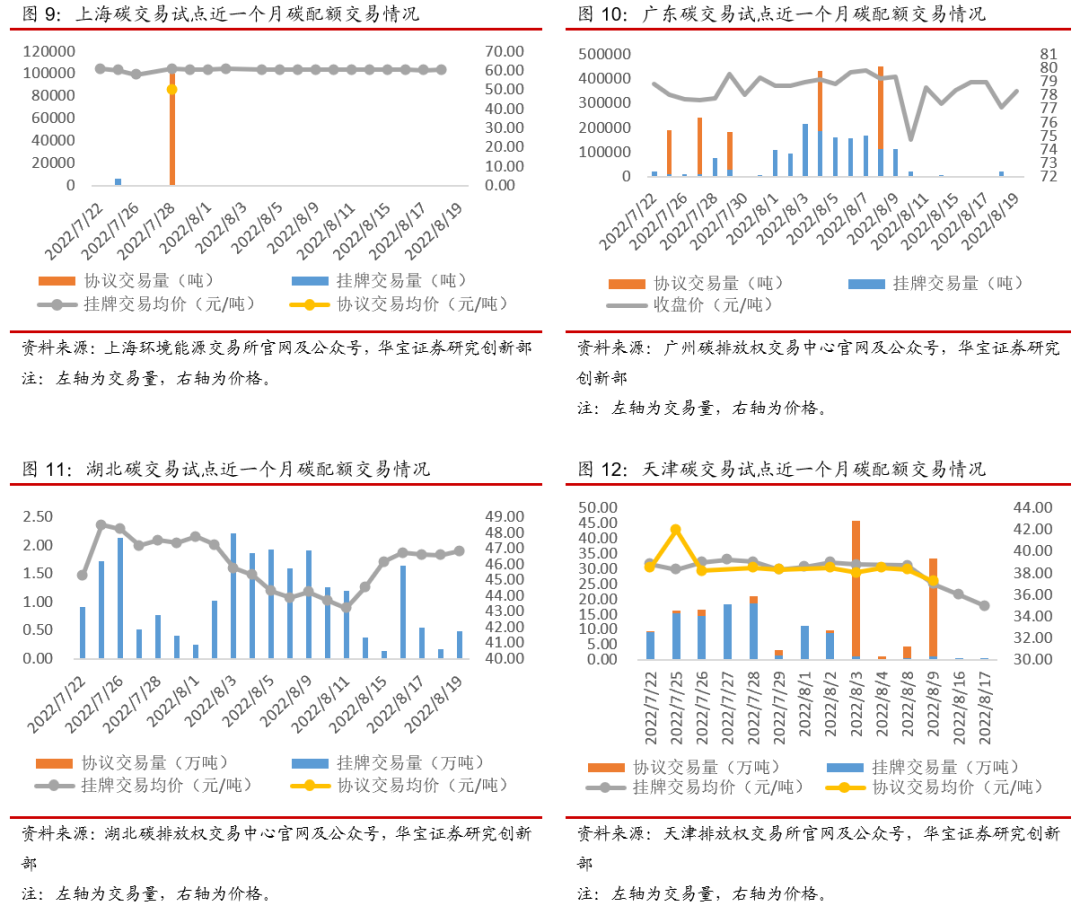
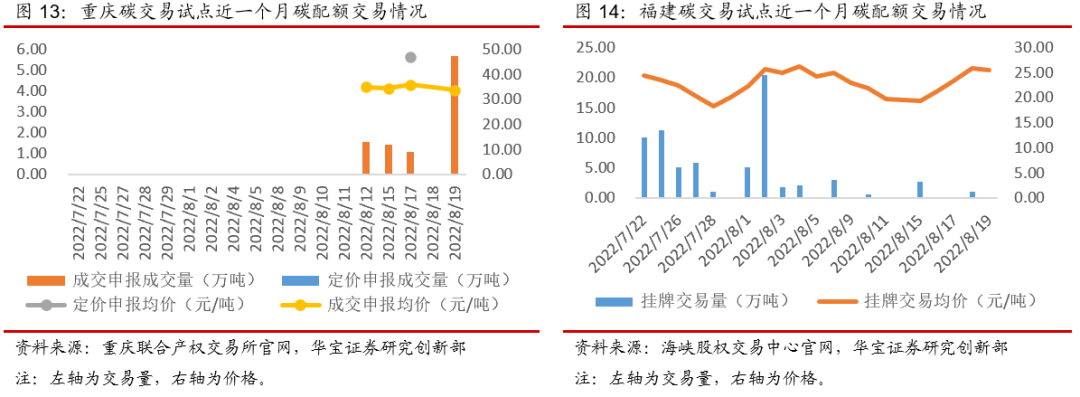
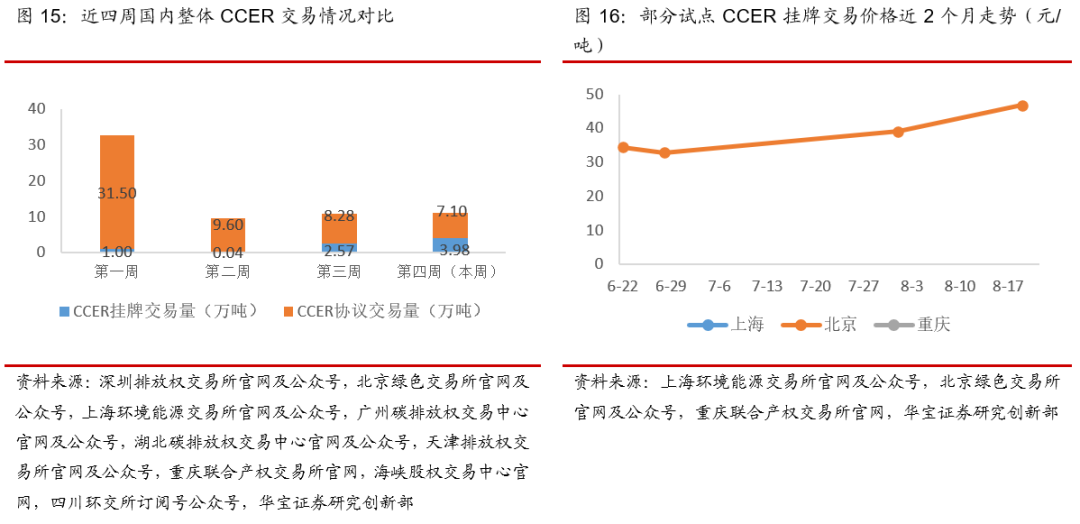
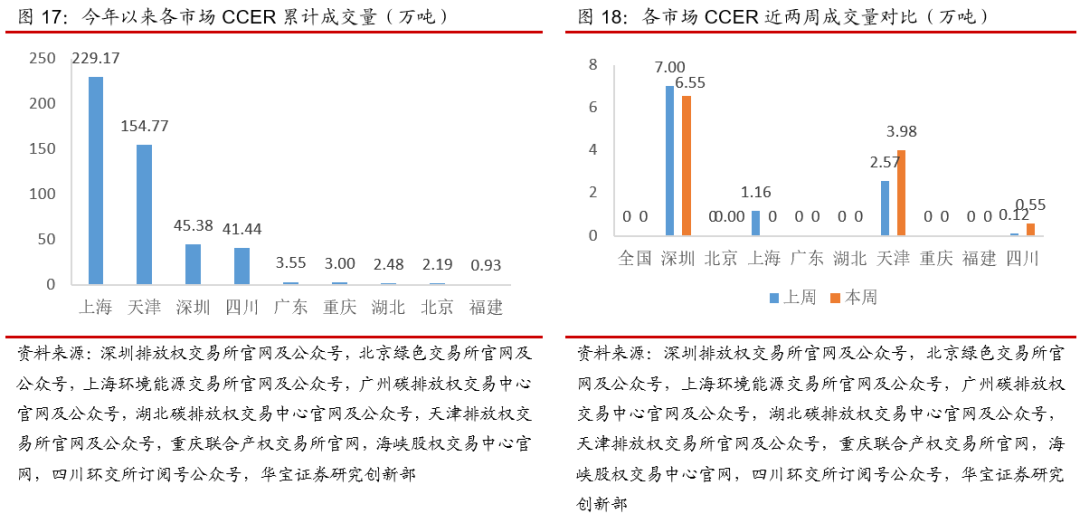
本周(8月15日-8月21日)全国整体碳信用(CCER)二级交易市场交易量小幅上涨。从交易量上看,本周CCER交易量上涨2.12%,主要是天津、四川等地CCER交易量小幅上升。根据可跟踪到的碳试点CCER挂牌交易价格,近2个月仅有北京试点公布挂牌交易价格,CCER挂牌价格呈上涨走势,最近一次成交价格相对上次上涨20.00%。
1.2. 国外市场行情
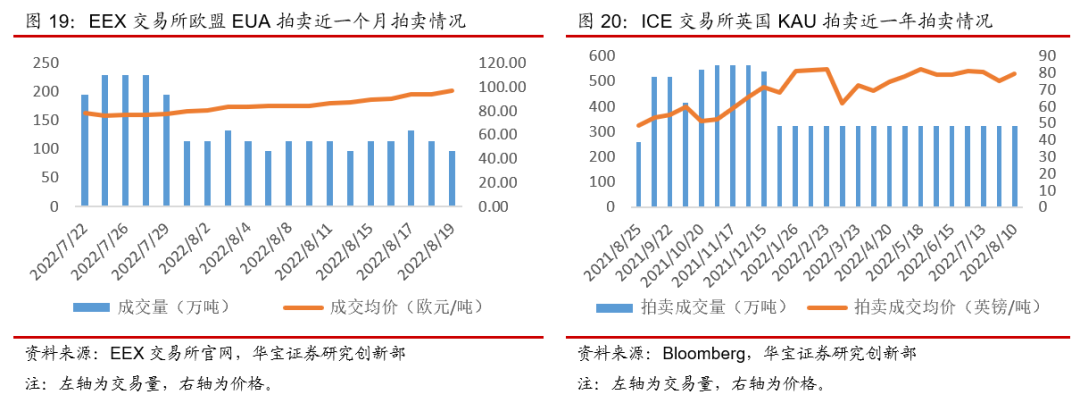
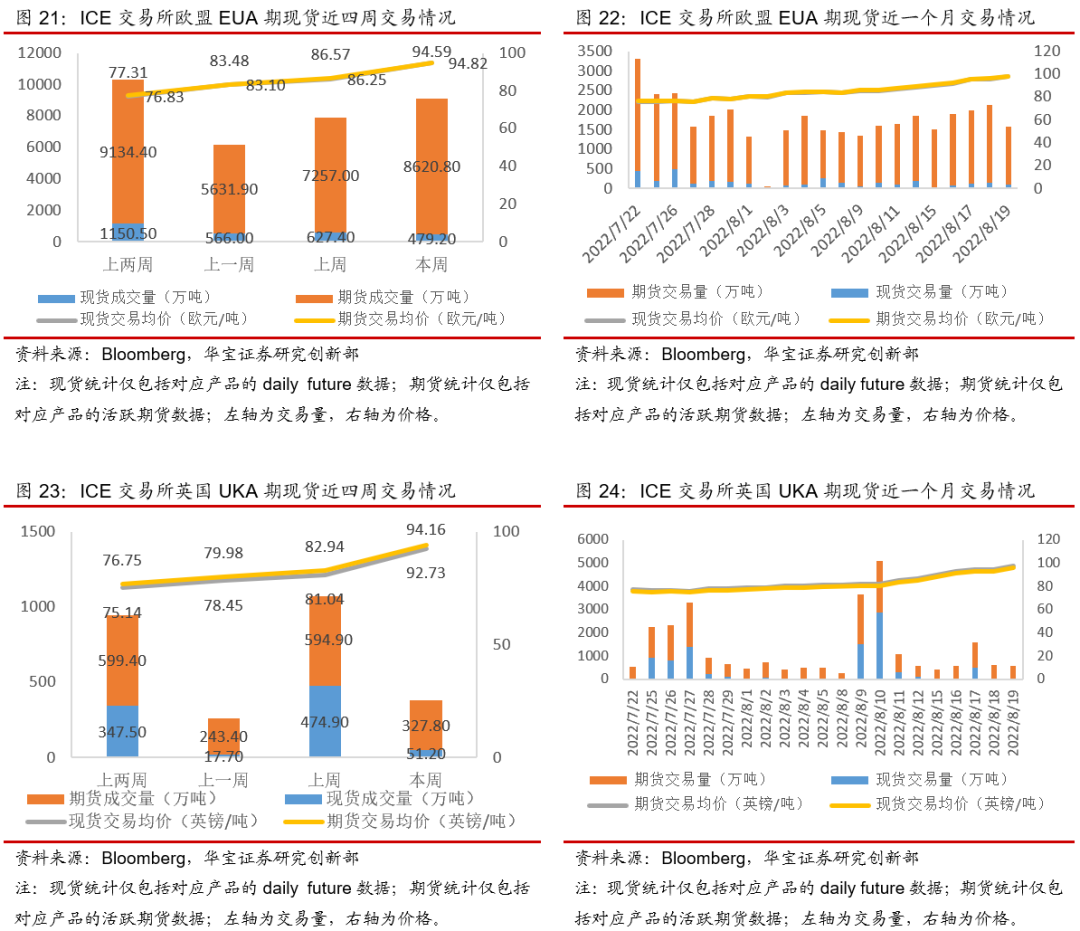
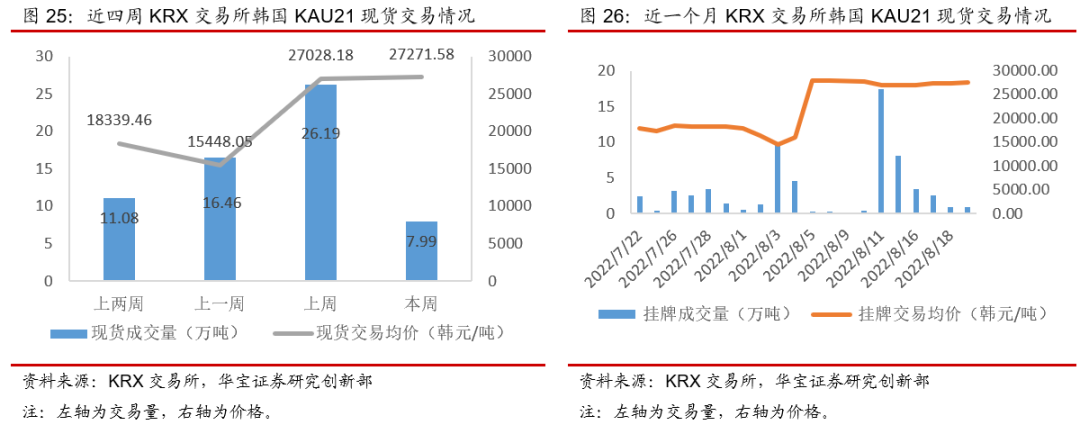
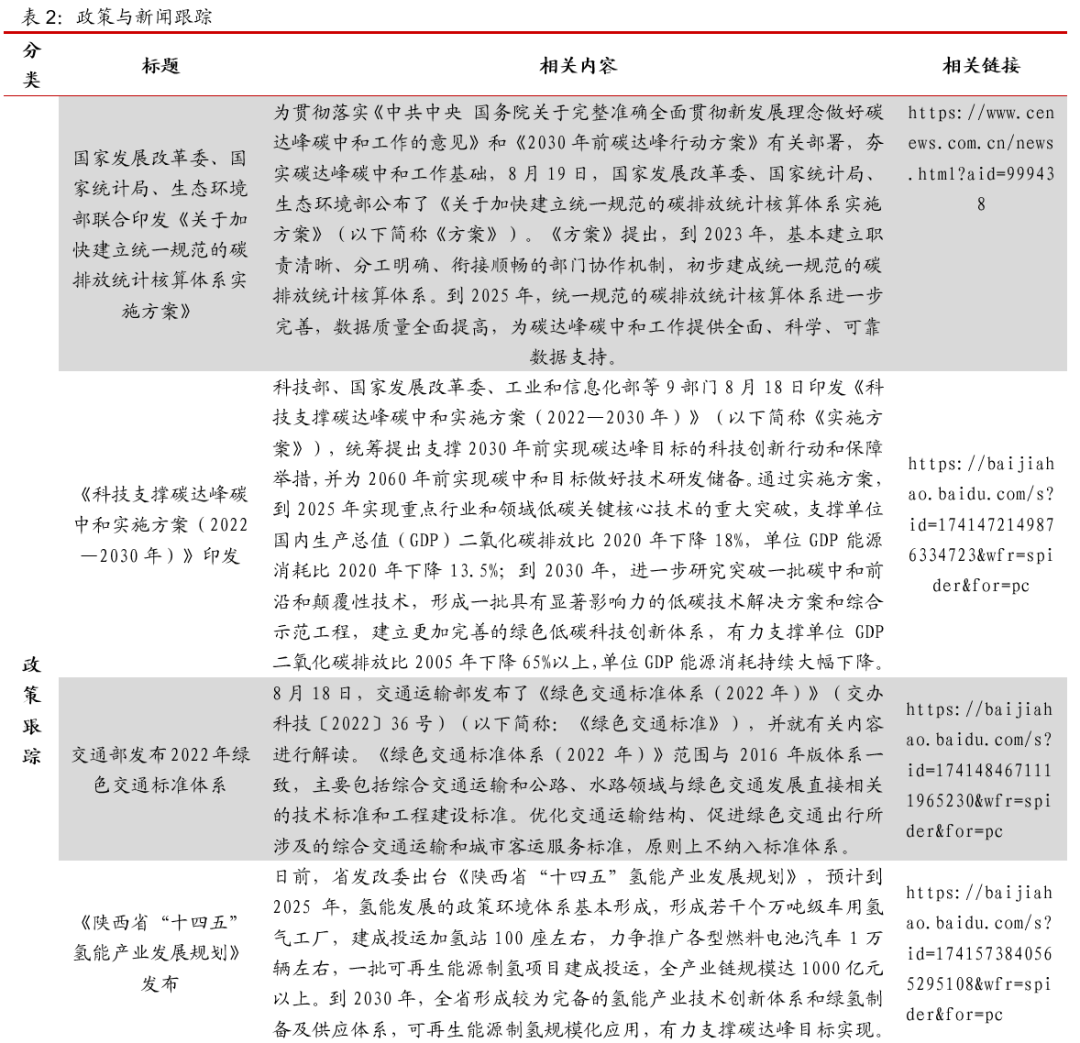
本周(8月15日-8月21日)国外碳配额二级市场价格整体继续回暖,成交量涨跌不一。欧盟市场拍卖量自8月份起大幅下降,拍卖成交价一路走高,本周五已超96欧元/吨;二级市场EUA期货成交量增长18.79%,现货成交量下降23.62%,期现货成交均价分别上涨9.27%、9.93%,周内呈上涨走势,本周五EUA期货价格已超98欧元/吨,除了一级市场拍卖缩紧提振碳价外,天然气价格的走高对碳价亦有积极影响。本周英国二级市场本周UKA期现货成交量分别下降44.90%、89.22%,期现货成交价分别上涨13.54%、14.42%,周内碳价呈上涨走势。韩国市场本周KAU21现货成交量大幅下降,同比减少69.48%,平均碳价略有上涨、涨幅为0.90%,周内碳价呈上涨走势。
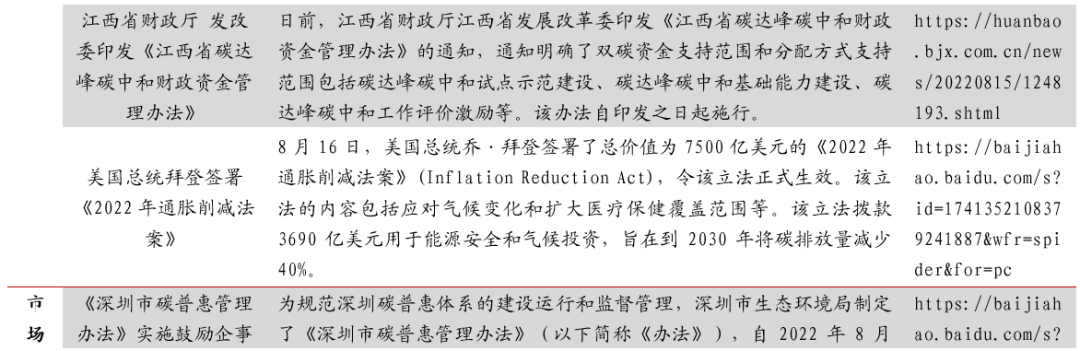
2. 政策与新闻跟踪
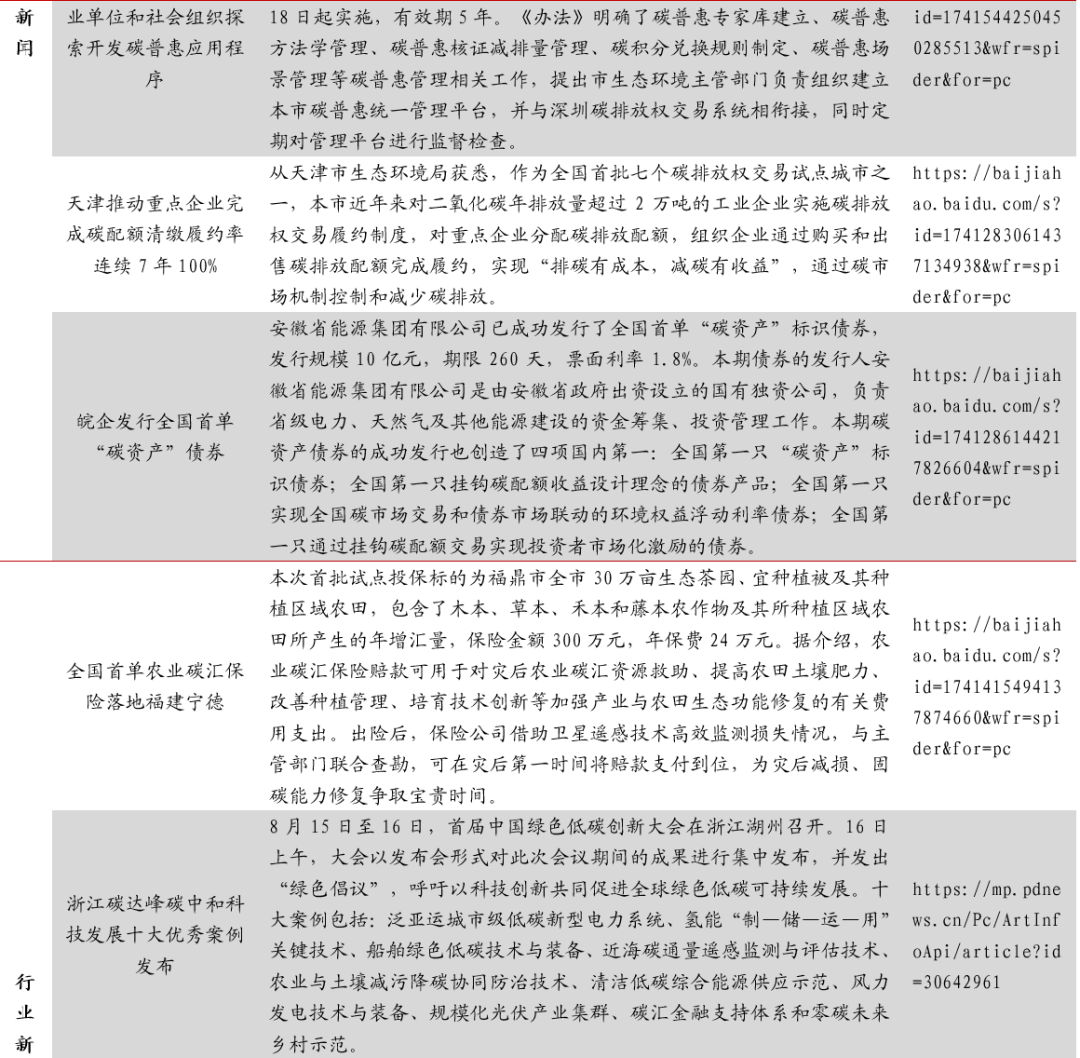
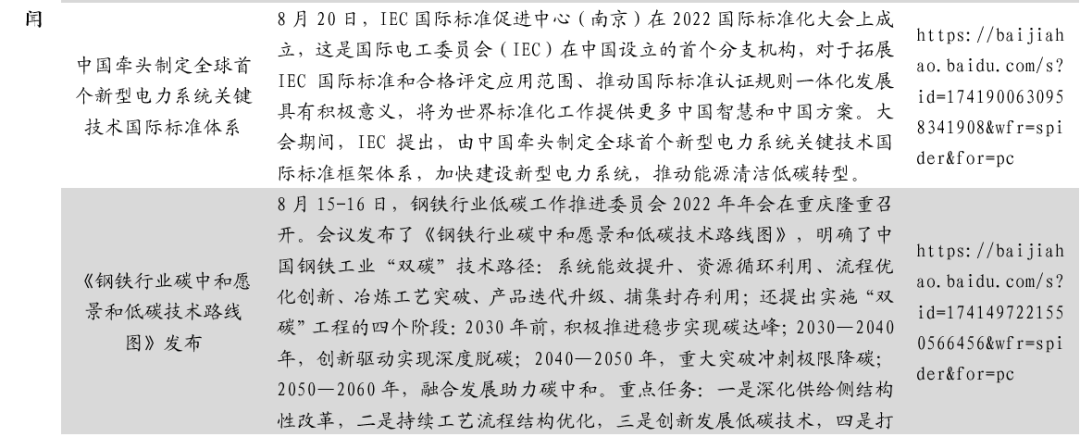
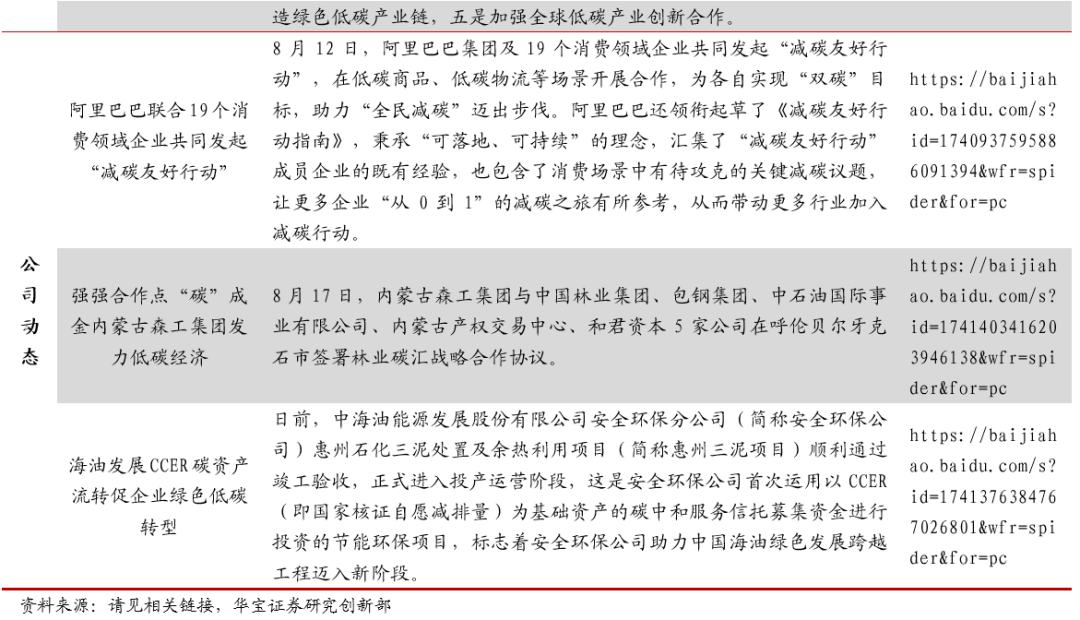
3. 投资建议
碳交易市场将逐步从区域试点阶段过渡到全国交易阶段。碳交易市场体系的建立一方面有利于高排放企业通过节能减排技术降低碳排放,排放配额的市场化交易手段为其提供安排动力及经济性支撑,另一方面可再生能源企业也将受益于自愿核证机制的推广,通过CCER交易实现企业价值重估,同时全国碳交易市场建设初期对于相关系统建设需求较大。重点关注可再生能源、高排放龙头及第三方服务等领域的相关投资机遇。
4. 风险提示
碳中和政策推进力度不及预期,碳交易市场建设进度不及预期,碳交易市场活跃度不及预期。
感谢高远对本报告的支持!
关注“双碳时间”公众号,获得一手资讯!

 助推绿色转型 助力双碳目标 江苏25条举措深化绿色金融服务
 共铸国云 智领未来丨绿色低碳,“东数西算”实践者
 阿尔卑斯山冰川加速融化,一家意大利边境餐馆现在大部分在瑞士境内
 【2022清华五道口全球金融论坛】“双碳”目标下绿色金融如何发展?这届清华五道口全球金融论坛这么看
 运达股份受益“双碳”净利增183% 多元化销售模式显效在手订单翻倍

 三部门:新增14个地区开展二手车出口业务
