

行情复盘:年初至今整体走弱,电力板块下跌2.79%
2021年电力(申万)、燃气Ⅱ(申万)、垃圾焚烧(长江)分别跑赢上证综指+32.64/+7.31/+17.46个百分点。2022年前四个月,分别跑赢上证综指-2.79/-3.90/-8.11个百分点。
业绩复盘:碳中和主力板块增长,2022年边际改善趋势已现
总体来看,在双碳进程加速推进的背景下,2021年公用事业板块业绩可观,新能源运营、燃气、固废处理板块均保持了较为稳定的业绩增长,而受煤价上涨及来水较差影响,火电与水电板块业绩相对较低;2022Q1,伴随煤炭价格进入下行通道及来水情况改善,火电与水电板块有所回暖,边际改善趋势已现。
①新能源运营:2021年风光装机增长叠加优质风力资源,业绩实现较高增长。2021年实现营收同比增长23.10%,归母净利润同比增长48.65%;2022Q1实现营收同比增长19.98%,归母净利润同比增长23.16%,主要系装机量持续增加带动发电量提高所致。②火电:2021年煤价大涨,火电企业亏损较为严重。2021年实现营收同比增长25.55%,归母净利润同比降低212%;2022年3月煤炭价格开始进入下行通道,成本压力逐渐缓解,2022Q1实现营收同比增长29.23%,归母净利润同比降低86.45%,业绩迎来边际改善。③水电:2021年总体来水情况较差,业绩承压。2021年实现营收同比增长3.13%,归母净利润同比降低0.63%;2022Q1来水情况改善,实现营收同比增长17.56%,归母净利润同比增长12.47%,业绩回暖。④燃气:双碳目标下天然气需求高涨,叠加上游国际气价大涨带动售价端价格走高,2021年实现营收同比增长31.32%,归母净利润同比增长9.01%;2022Q1实现营收同比增长35.45%,归母净利润同比增长7.78%。⑤固废处理:受焚烧产能提升影响,以垃圾焚烧为代表的固废处置行业保持了较好的发展势头,2021年实现营收同比增长28.44%,归母净利润同比增长13.17%;2022Q1实现营收同比增长28.42%,归母净利润同比降低8.78%,主要系项目成本提高及上网电价降低所致。
投资建议
风险提示:新能源装机增长不及预期,煤炭、LNG价格超预期波动、来水情况不及预期,相关政策落地情况不及预期,电力、用气需求不及预期等。

1. 碳中和助力板块增长,2022年边际改善趋势已现
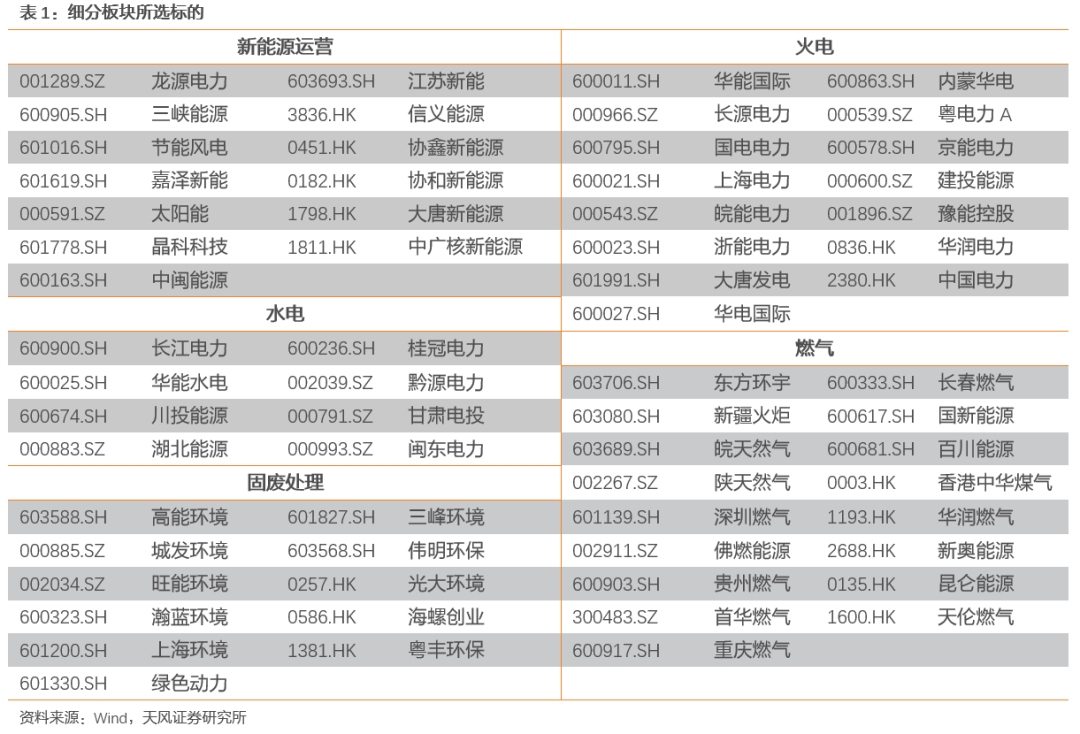
公用环保板块标的已陆续完成2021年年报及2022年一季报披露工作,本周我们将行业重点跟踪标的分为新能源运营商、火电、水电、燃气、固废处理五大子板块,对2021年年报及2022年一季报进行总结和梳理。
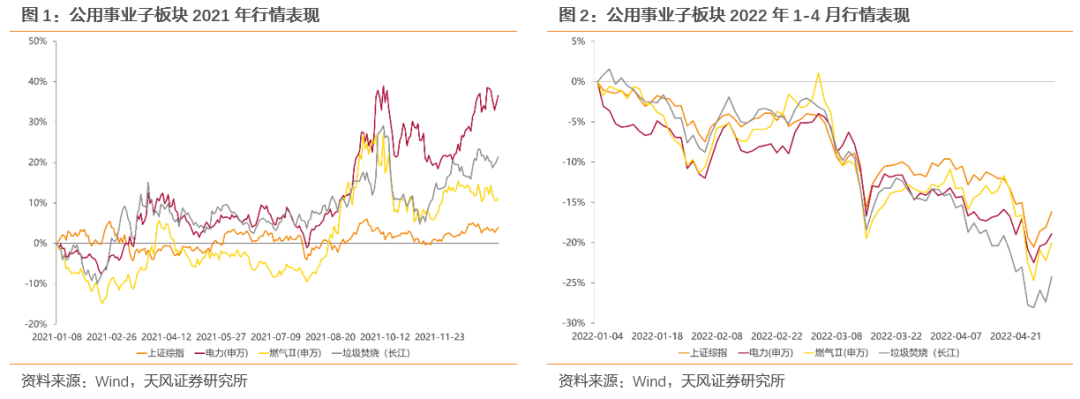
1.1. 行情复盘:年初至今整体走弱,电力板块下跌2.79%
从公用事业细分板块来看,2021年上证综指涨幅为3.91%,同期电力(申万)、燃气Ⅱ(申万)、垃圾焚烧(长江)涨跌幅分别为+36.54%/11.21%/21.36%,分别跑赢上证综指+32.64/+7.31/+17.46个百分点。2022年前四个月,上证综指跌幅为16.11%,同期电力(申万)、燃气Ⅱ(申万)、垃圾焚烧(长江)涨跌幅分别为-18.91%/-20.01%/-24.22%,分别跑赢上证综指-2.79/-3.90/-8.11个百分点。
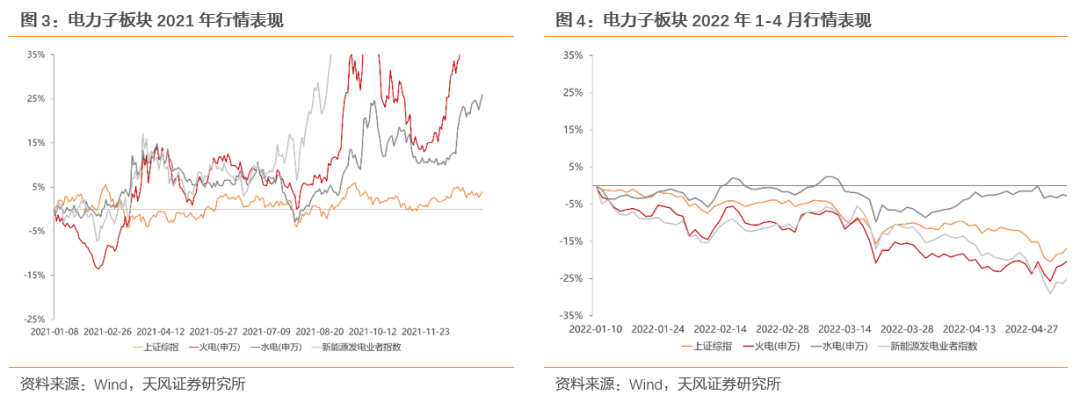
从电力子板块来看,2021年火电(申万)、水电(申万)、新能源发电业者指数涨跌幅分别为+42.69%/+25.91%/+66.25%,分别跑赢上证综指+38.78/+22.01/+62.35个百分点。2022年前四个月,火电(申万)、水电(申万)、新能源发电业者指数涨跌幅分别为-19.84%/-2.92%/-24.71%,分别跑赢上证综指-3.73/+13.19/-8.60个百分点。
1.2. 业绩复盘:碳中和助力板块增长,2022年边际改善趋势已现
1.2.1. 新能源运营:装机增长叠加优质风力资源,业绩增速可观
收入层面:2021年新能源运营板块实现营收1085.87亿元,同比提高23.10%,一方面,2021年风资源情况较优,全国风电利用小时数达2246小时,同比提高超150小时;另一方面,全国风光装机容量稳步增加,2021年达6.35亿千瓦,同比提高18.65%。在此情况下,2021年全国风光发电量明显增加,其中风电发电量达6556亿千瓦时,同比提高40.5%;光伏发电量达3270亿千瓦时,同比增加25.2%。2022Q1实现营收207.28亿元,同比提高19.98%,主要系装机量持续增加带动发电量提高所致。
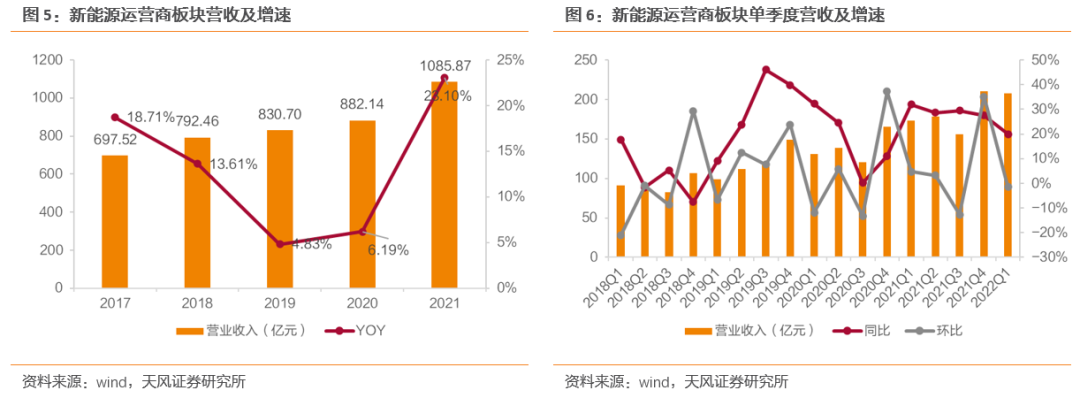
利润层面:2021年新能源运营板块实现归母净利润187.48亿元,同比提高48.65%,利润增速明显高于收入,主要系风电利用小时数较高带动盈利水平提高所致;2022Q1实现归母净利60.66亿元,同比提高23.16%,与营收增速大体持平。
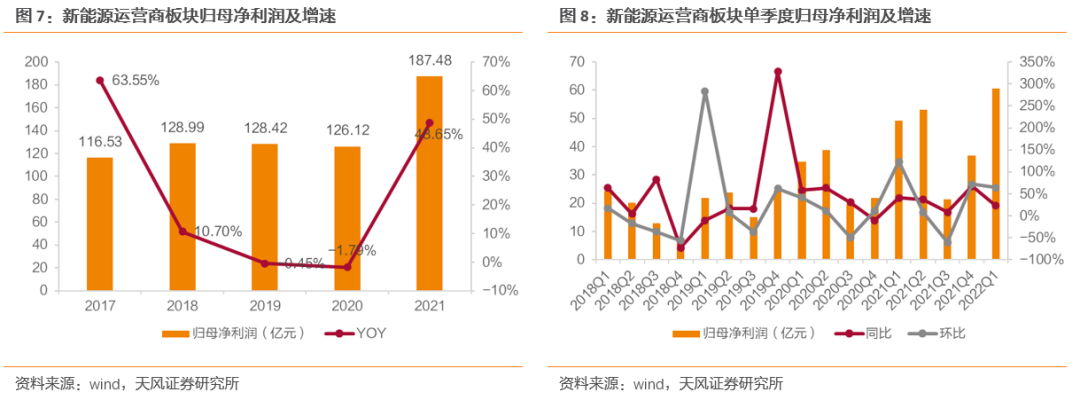
毛利率层面:2021年新能源运营板块毛利率为38.34%,同比降低1.56pct;2022年Q1板块毛利率为51.47%,同比降低0.35pct。
1.2.2. 火电:2021年煤价大涨火电板块亏损严重,2022Q1盈利边际转好
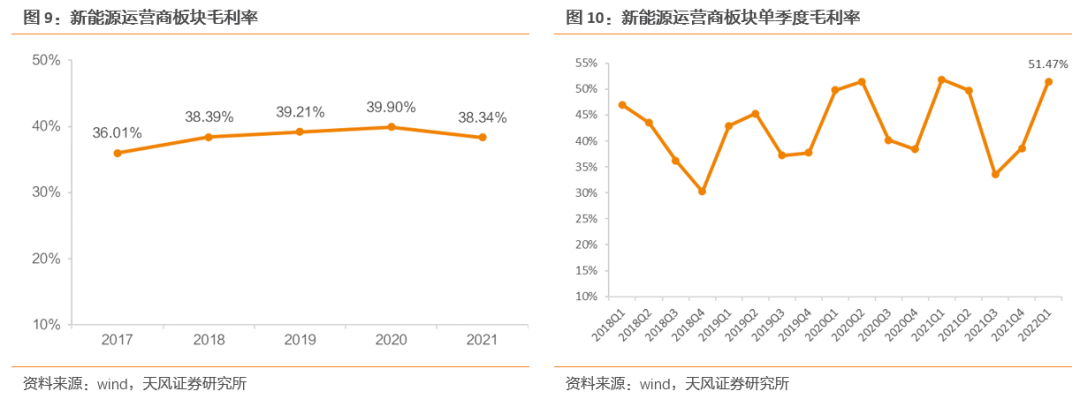
收入层面:2021年火电板块实现营收9340.78亿元,同比提高25.55%;2022Q1实现营收2412.79亿元,同比提高29.23%。主要系《国家发展改革委关于进一步深化燃煤发电上网电价市场化改革的通知》出台后煤电价格上涨所致。
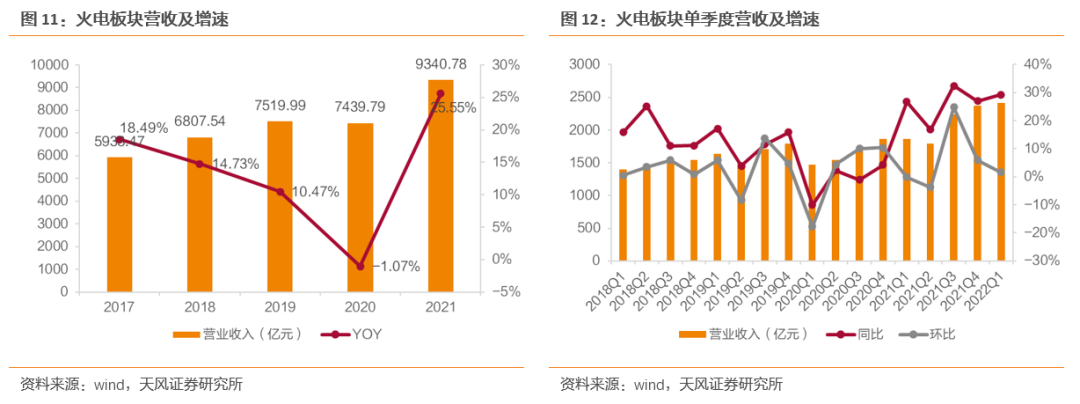
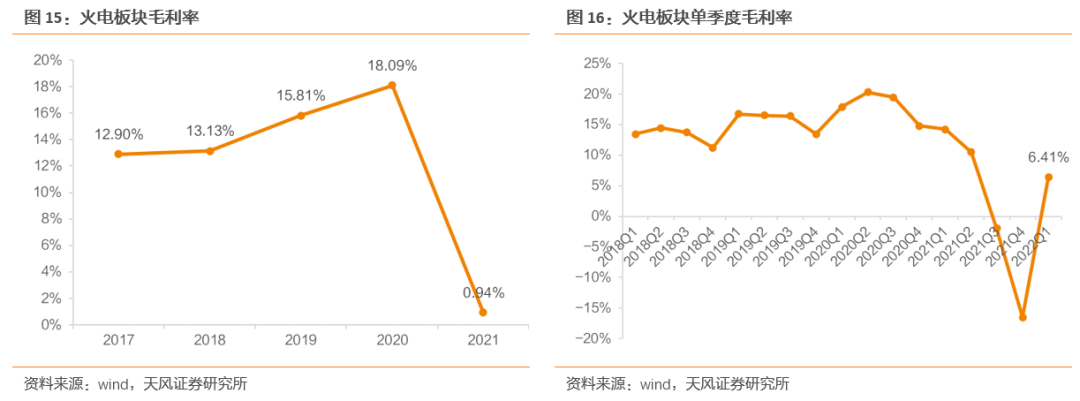
利润层面:2021年火电板块实现归母净利润-392.42亿元,同比降低212%,主要原因系2021年煤炭价格持续大幅上涨导致火电企业燃料成本大幅增加所致;2022年3月煤炭价格开始进入下降通道,2022年Q1火电板块实现归母净利润6.36亿元,火电盈利边际转好。
毛利率层面:2021年火电板块毛利率为0.94%,同比降低17.15pct;2022Q1板块毛利率为6.41%,同比降低7.81pct,环比提高22.92pct。
1.2.3. 水电:2021年来水情况同比较差,业绩有所降低,2022Q1来水情况改善
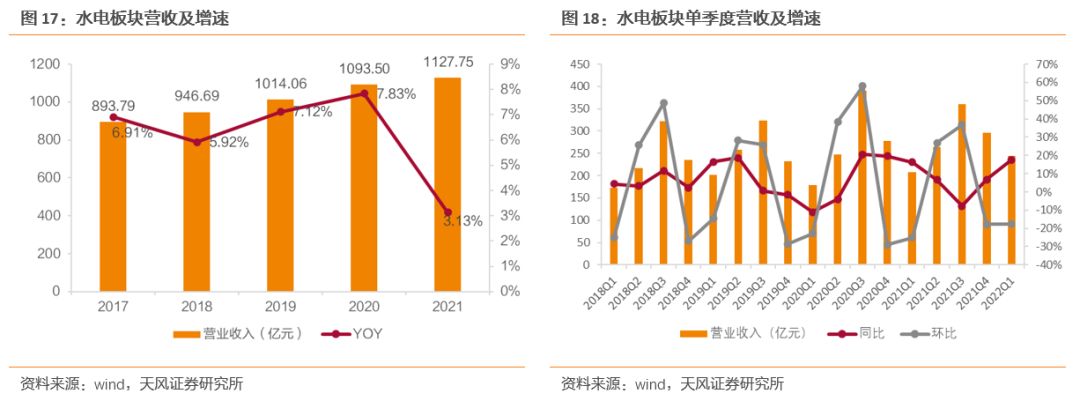
收入层面:2021年水电板块实现营收1127.75亿元,同比提高3.13%,与2021年相比涨幅较低;2022年Q1实现营收244.18亿元,同比增长17.56%,主要系来水情况较好,2022Q1全国水电利用小时数同比提高36小时。
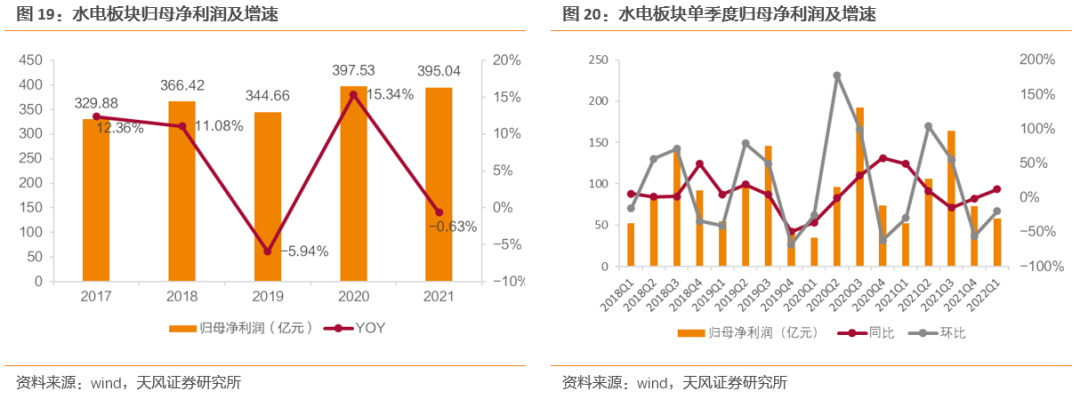
利润层面:2021年水电板块实现归母净利润395.04亿元,同比降低0.63%,主要系2021年来水情况较差,全国水电可利用小时数同比降低203小时;2022Q1来水情况改善,实现归母净利润58.45亿元,同比提高12.47%。
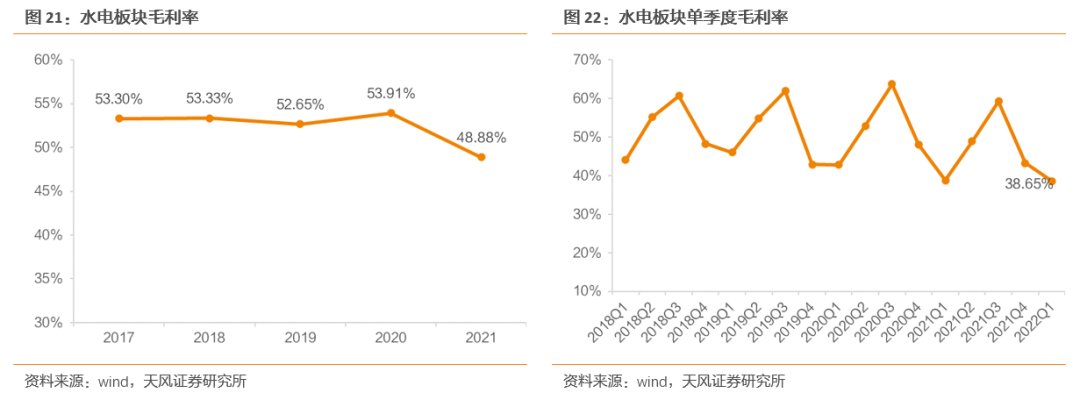
毛利率层面:2021年水电板块毛利率为48.88%,同比降低5.03pct;2022Q1板块毛利率为38.65%,同比降低0.18pct,环比降低4.60pct。
1.2.4. 燃气:双碳目标下天然气需求高涨,国际气价大涨带动售价端价格走高
收入层面:2021年燃气板块实现营收2256.50亿元,同比提高31.32%,主要系双碳目标下天然气需求高涨,叠加上游国际气价大涨带动售价端价格走高;2022年Q1实现营收275.14亿元,同比提高35.45%,环比降低0.97%。
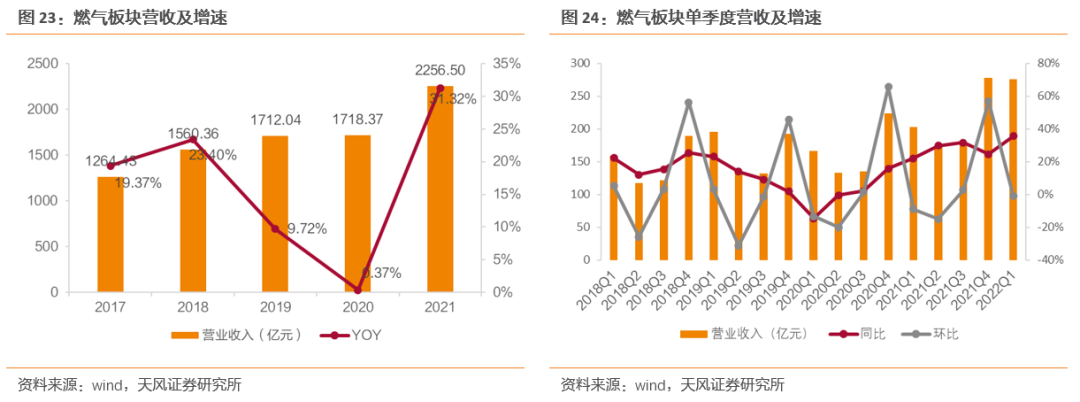
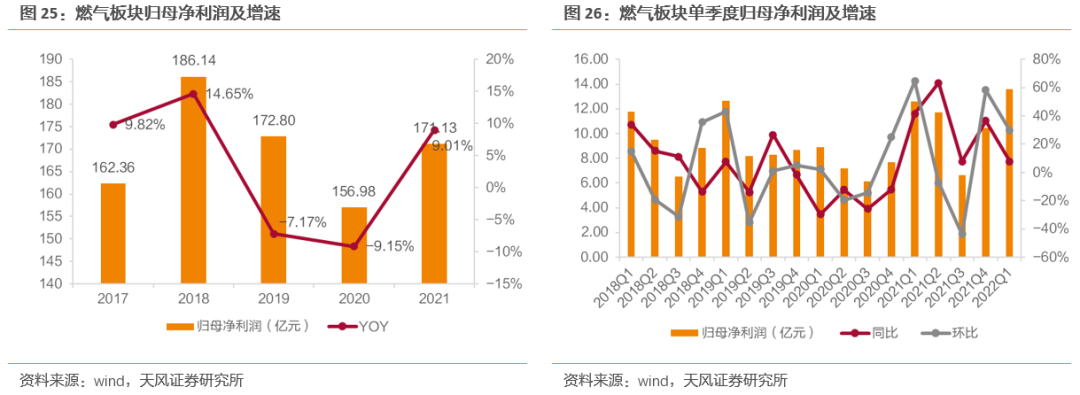
利润层面:2021年燃气板块实现归母净利润171.13亿元,同比提高9.01%;2022Q1实现归母净利润13.59亿元,同比提高7.78%,环比提高29.83%。主要系营收规模增长带动。
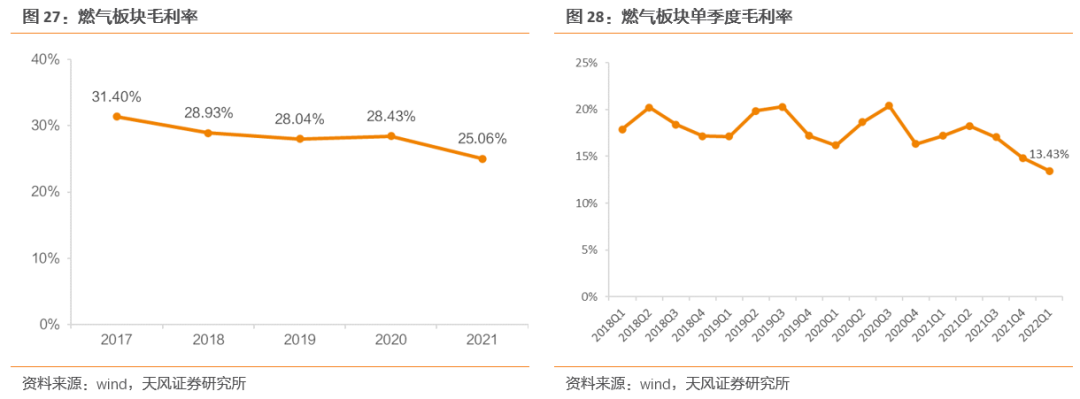
毛利率层面:2021年燃气板块,毛利率为25.06%,同比降低3.37pct,主要系上游气价上涨影响;2022Q1板块毛利率为13.43%,同比降低3.75pct,环比降低1.39pct。
1.2.5. 固废处理:产能提升叠加疫情影响减弱,业绩加速释放
收入层面:受焚烧产能提升及疫情减弱影响,2021年固废处理板块实现营收1142.39亿元,同比提高28.44%;2022Q1实现营收110.68亿元,同比提高28.42%,环比降低33.75%。
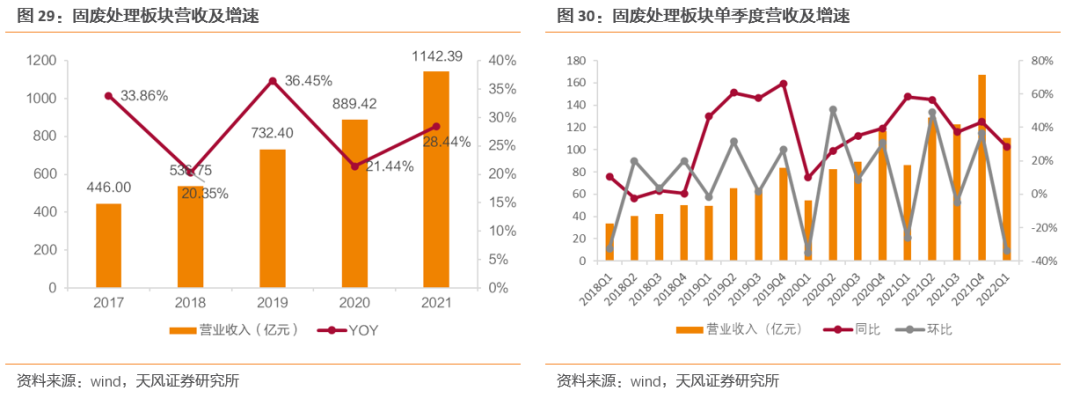
利润层面:2021年固废处理板块实现归母净利润232.42亿元,同比提高13.17%;2022Q1实现归母净利润18.18亿元,同比降低8.78%,环比提高32.38%。
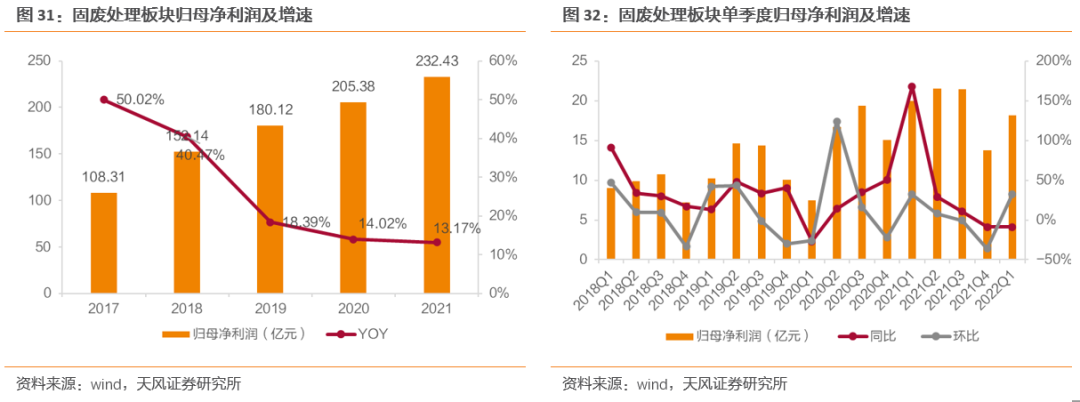
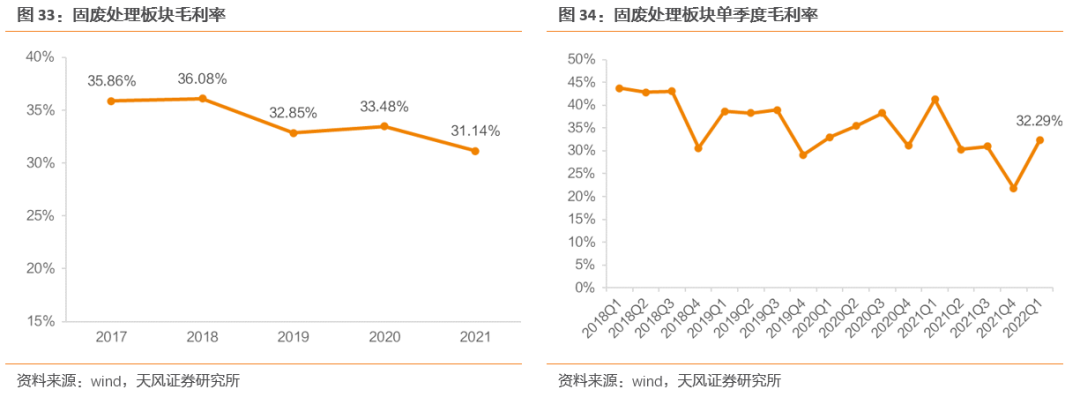
毛利率层面:2021年固废处理板块毛利率为31.14%,同比降低2.34pct;2022Q1板块毛利率为32.29%,同比降低8.99pct,环比提高10.46pct。主要系项目成本提高及上网电价降低所致。
1.3. 投资建议
新能源运营商板块:双碳背景下,风电、光伏装机规模仍有较大增长空间,根据全球能源互联网发展合作组织预测,到2025年,我国清洁能源装机量将达到17亿千瓦,其中风电装机容量将达到5.36亿千瓦,2021-2025年CAGR达12.89%;光伏装机容量将达到5.51亿千瓦,2021-2025年CAGR达15.46%。叠加存量补贴逐步解决,行业迎来平价时代的大背景,新能源运营企业现金流、盈利能力和成长性都有望得到持续改善。具体标的方面,建议关注【龙源电力】【三峡能源】等。
固废处理板块:2021年以垃圾焚烧为代表的固废处置行业保持了较好的发展势头,根据《“十四五”城镇生活垃圾分类和处理设施发展规划》,到2025 年底,全国城镇生活垃圾焚烧处理能力将达到80万吨/日左右,预计较“十三五”末的58 万吨/日增长约22万吨/日,行业增长空间仍存。具体标的方面,建议关注【瀚蓝环境】【三峰环境】【伟明环保】等。
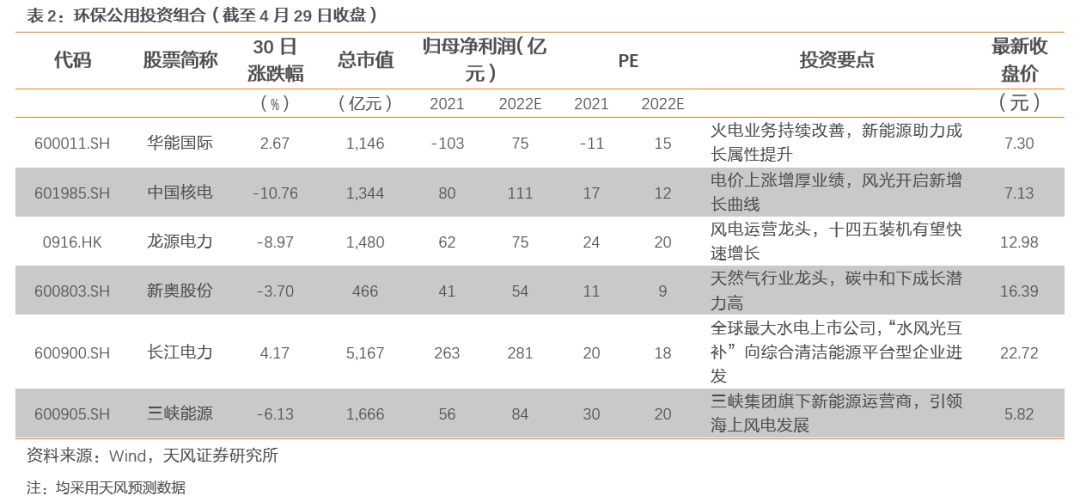
2. 环保公用投资组合
3. 重点公司外资持股变化
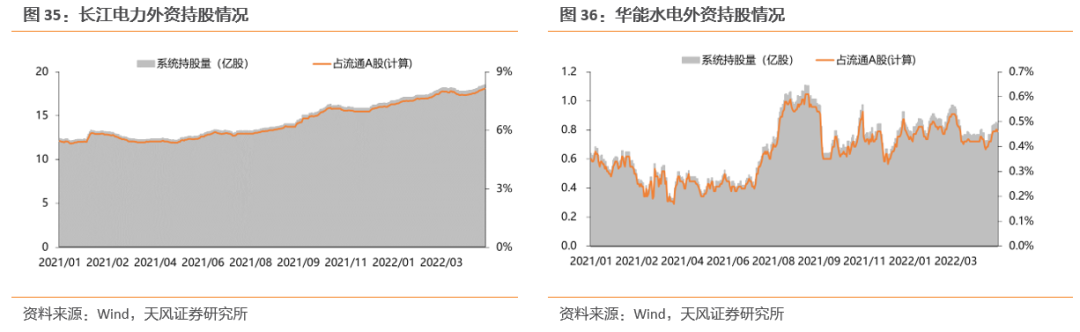
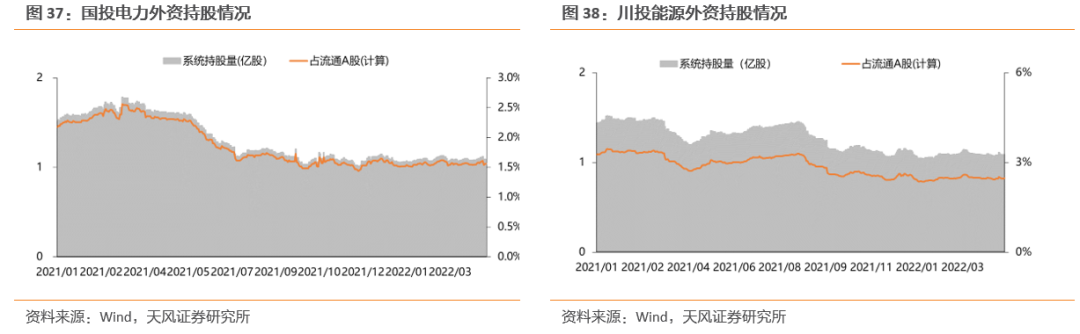
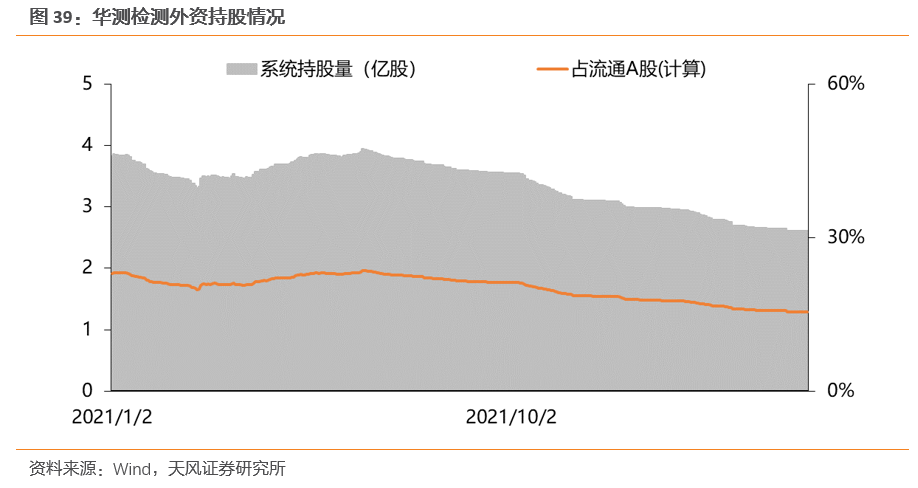
截至2022年4月29日,剔除限售股解禁影响后,长江电力、华能水电、国投电力、川投能源和华测检测外资持股比例分别为8.15%、0.46%、1.56%、2.47%和15.51%。较年初(1月3日)分别变化+0.94、-0.05、-0.06、-0.11和-2.32个百分点,较上周分别变化+0.09、+0.01、-0.03、-0.05和-0.02个百分点。
4. 行业重点数据跟踪
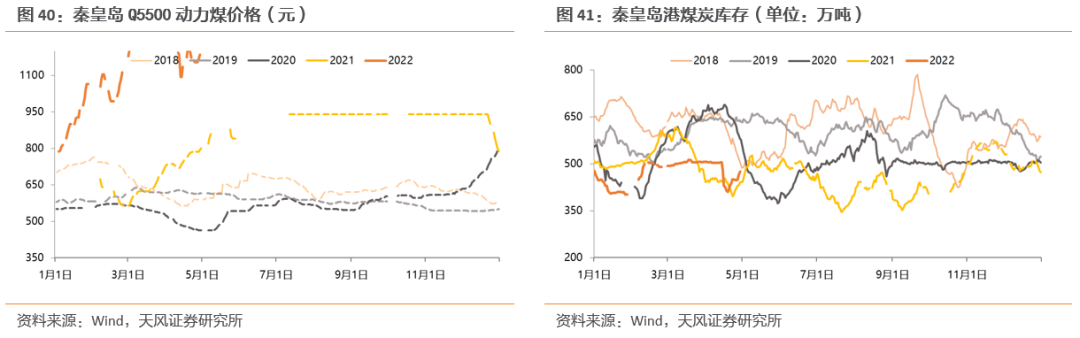
煤价方面,截至2022年4月29日,秦皇岛港动力末煤(5500K)平仓价为1185元/吨,较去年同期增加391元/吨,同比变化+49.2%,较2022年1月4日788元/吨环比变化+50.4%。
库存方面,截至2022年4月29日,秦皇岛港煤炭库存总量为475万吨,较去年同期增加36万吨,同比变化+8.2%,较2022年1月1日477万吨环比变化-0.4%。
5. 行业历史估值
6. 上周行情回顾
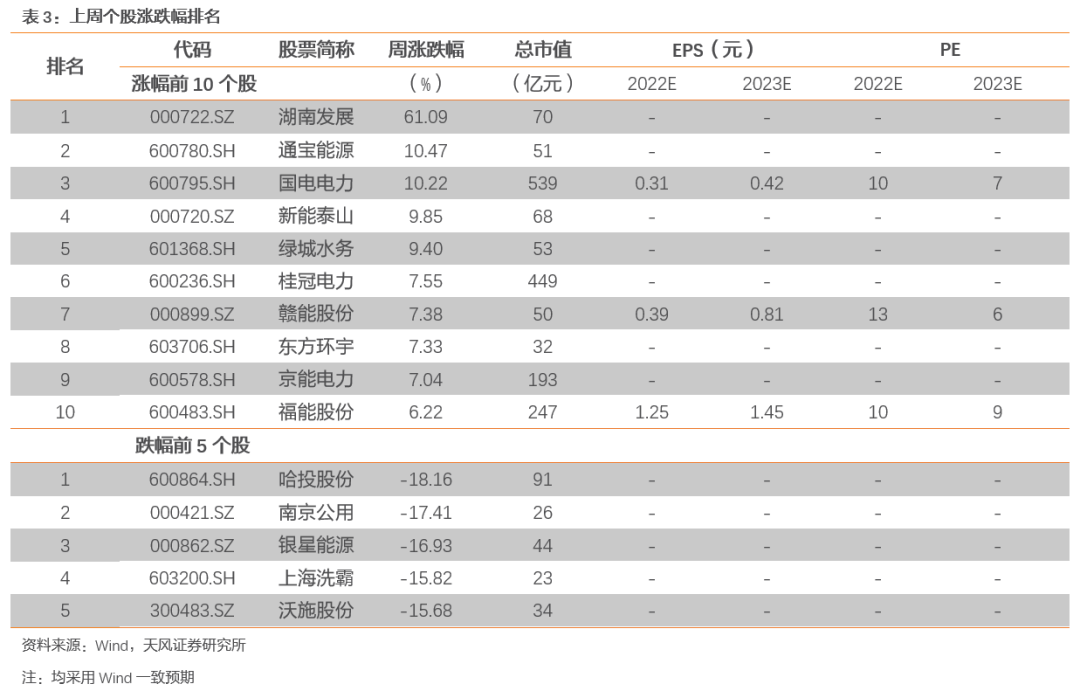
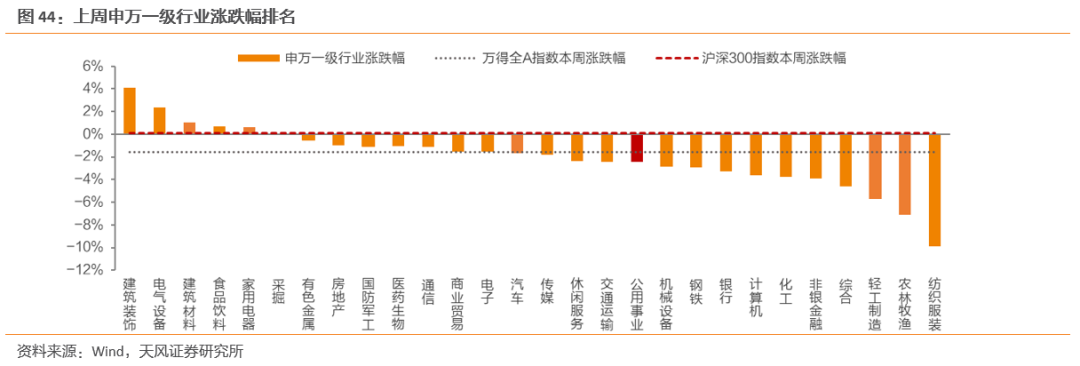
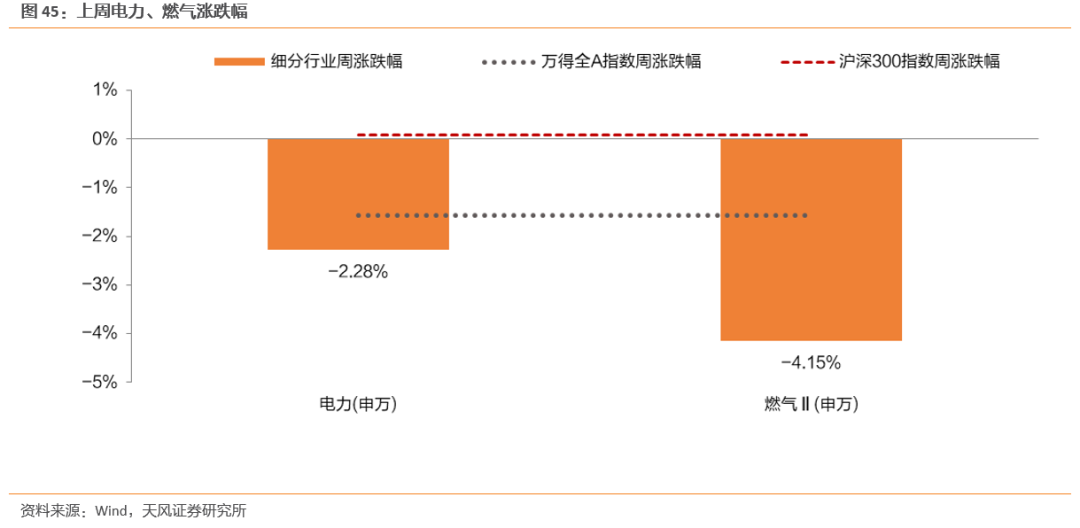
7. 上周行业动态一览
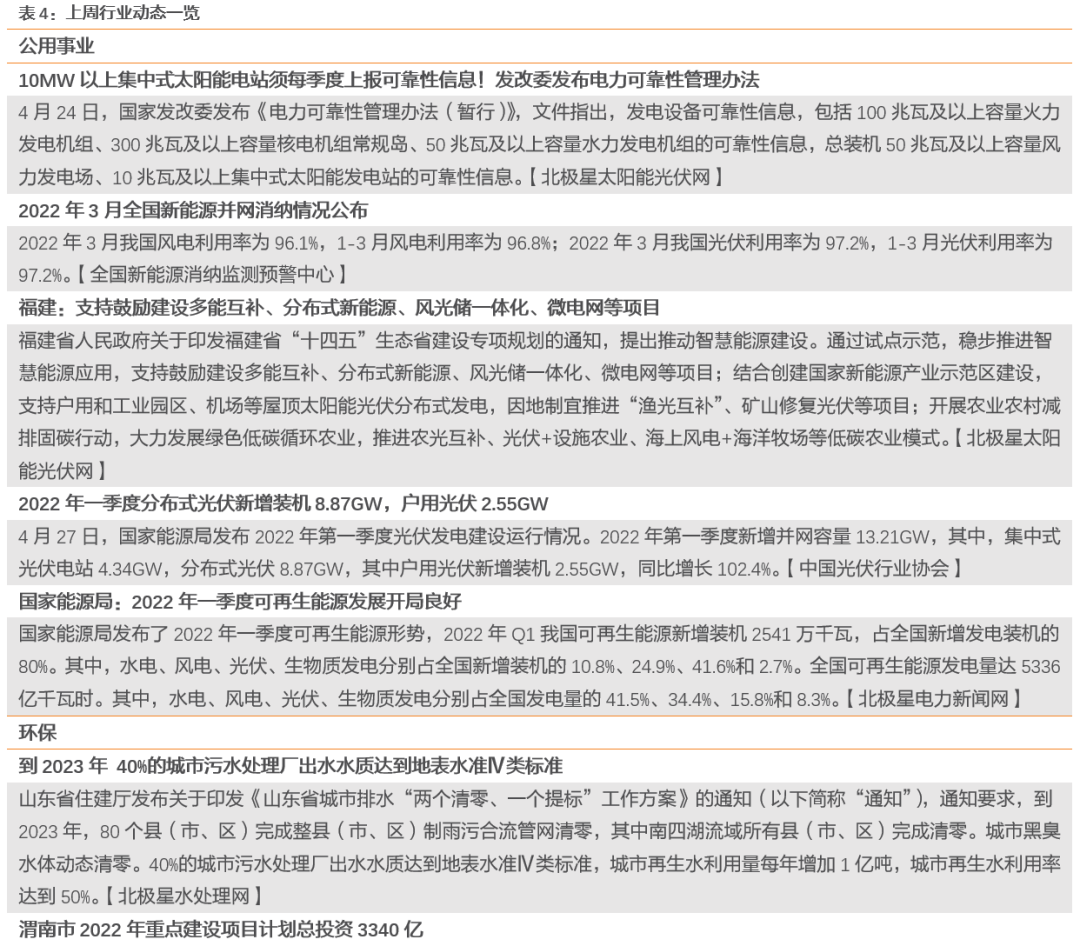
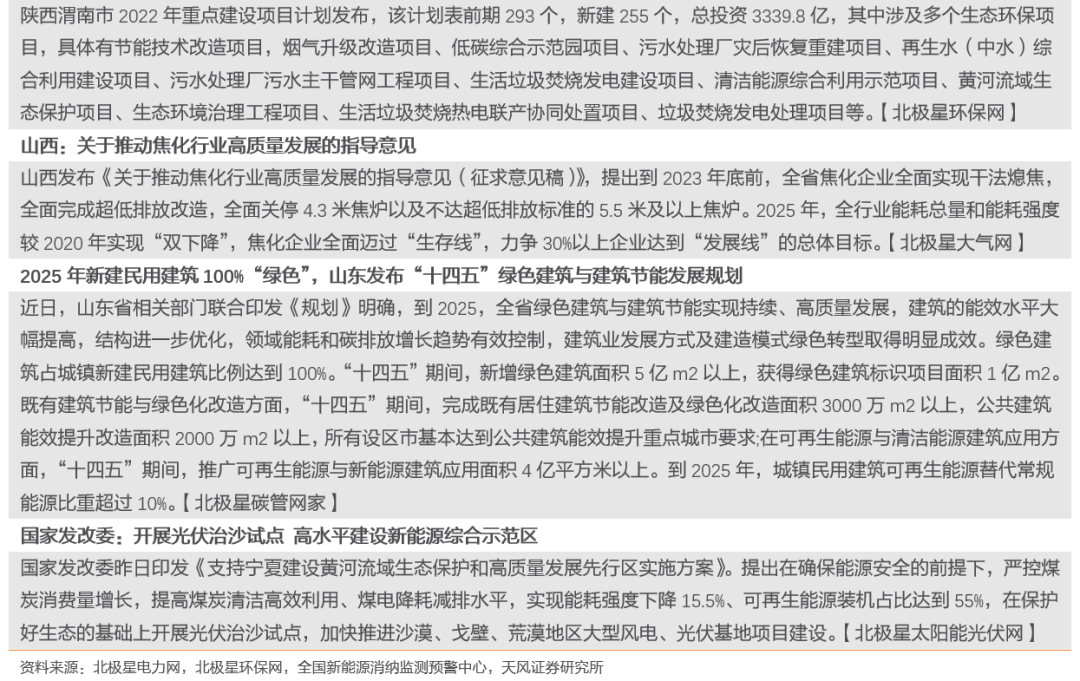
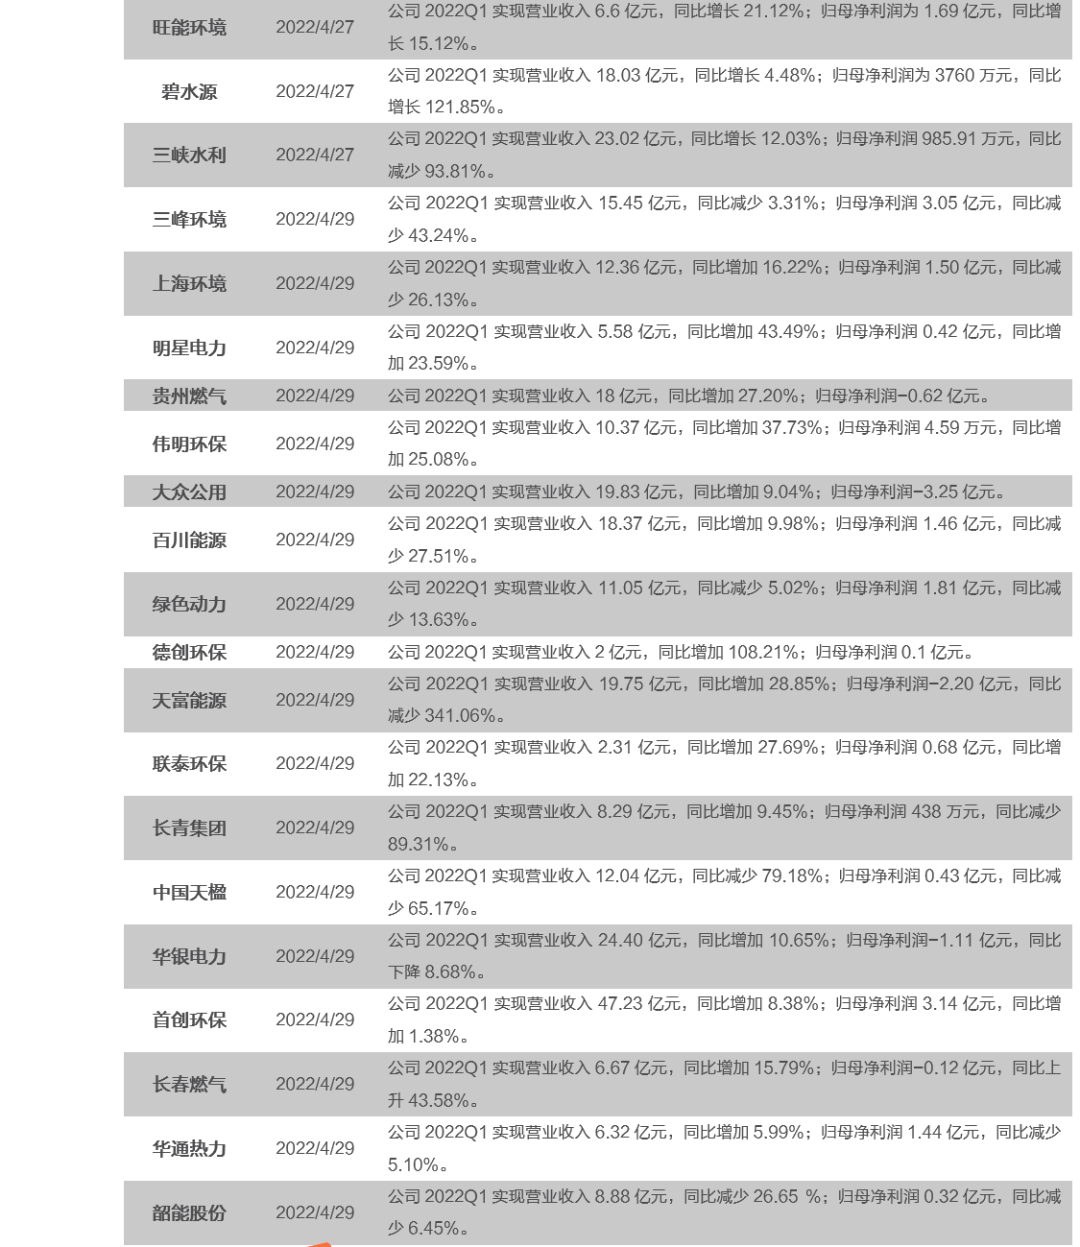
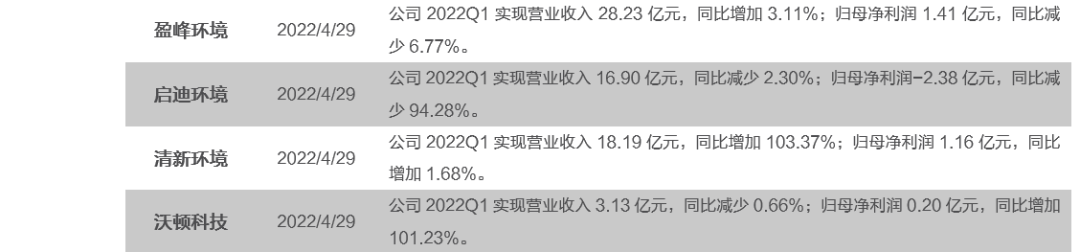
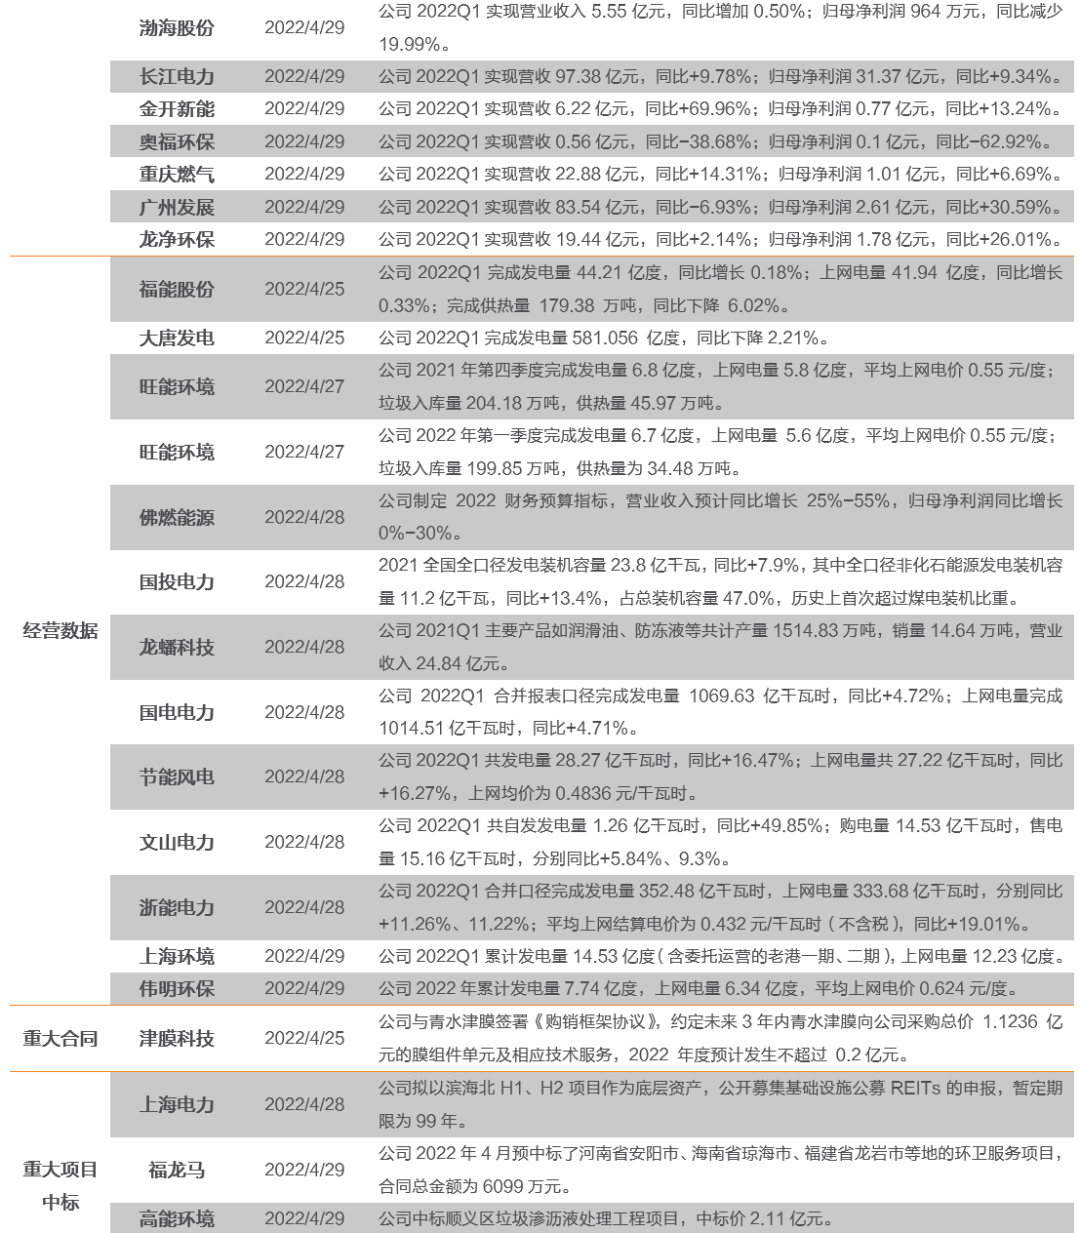
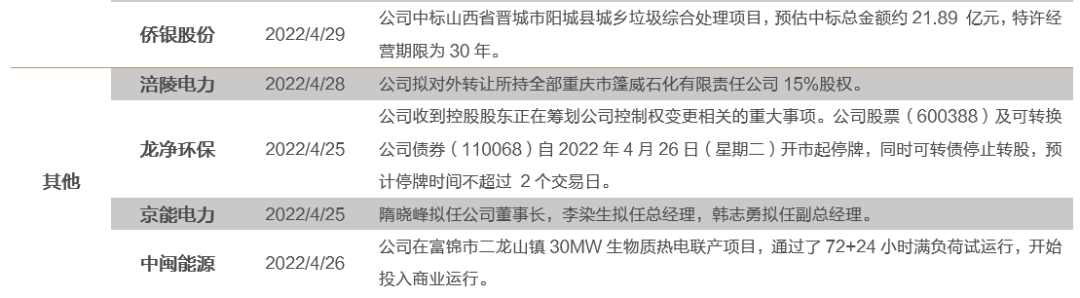
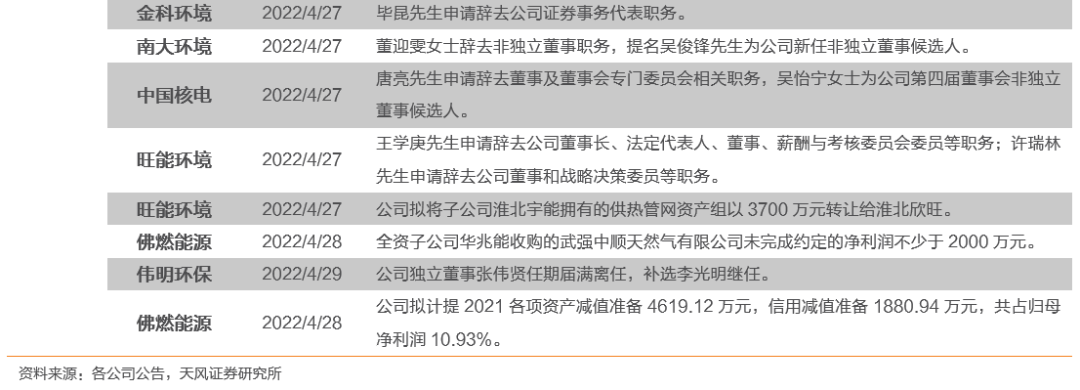
8. 上周重点公司公告
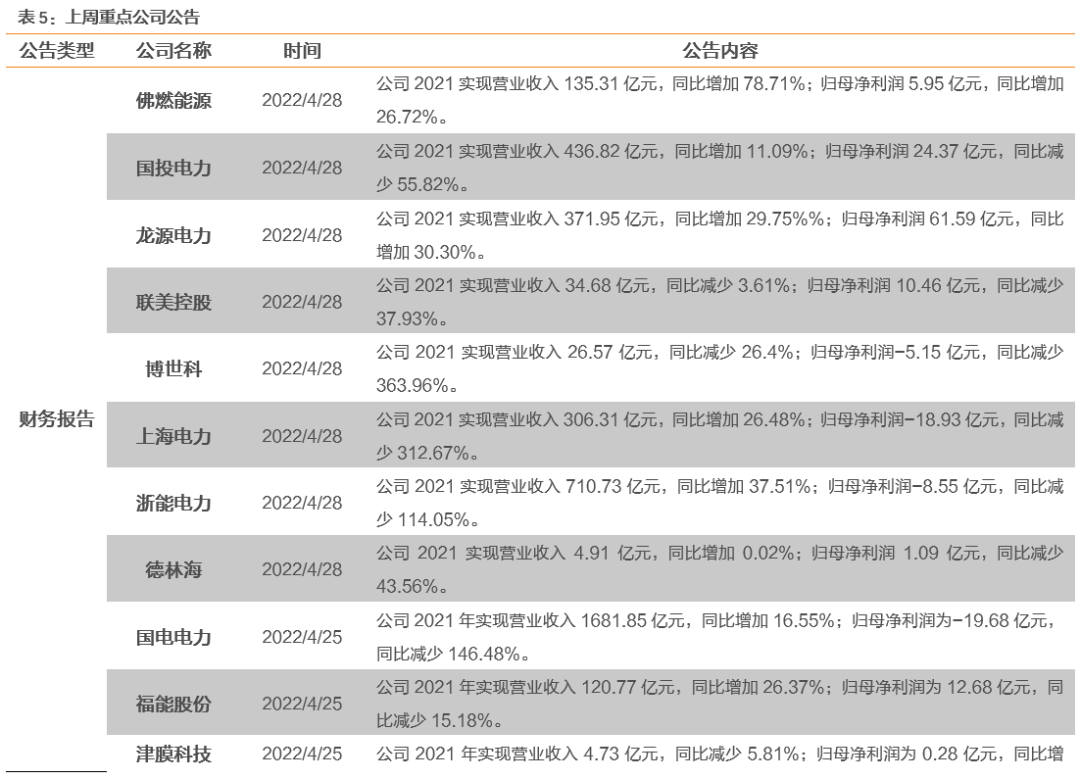
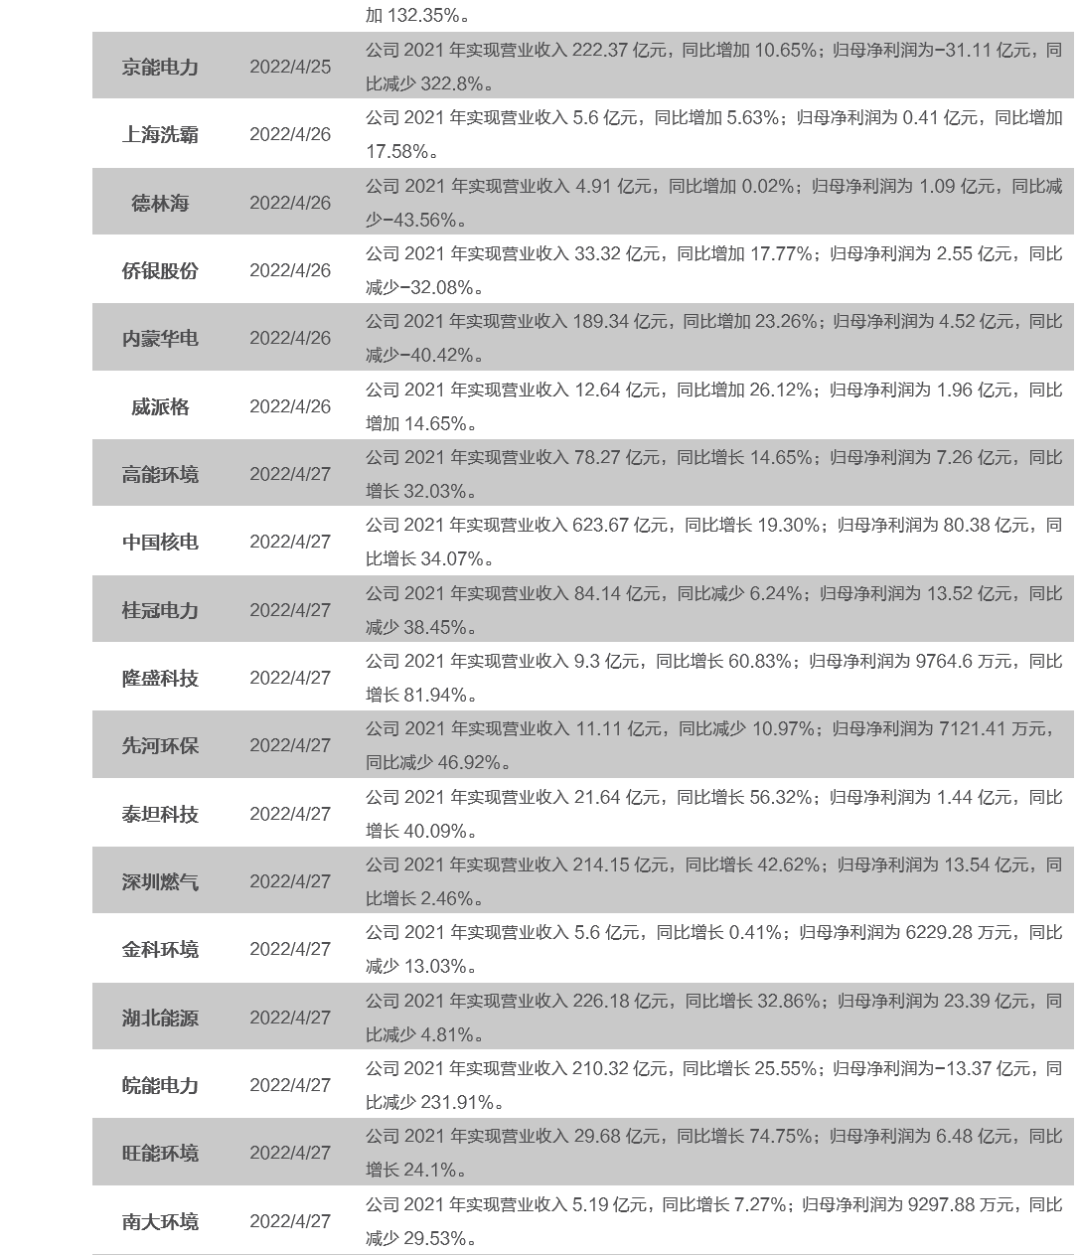
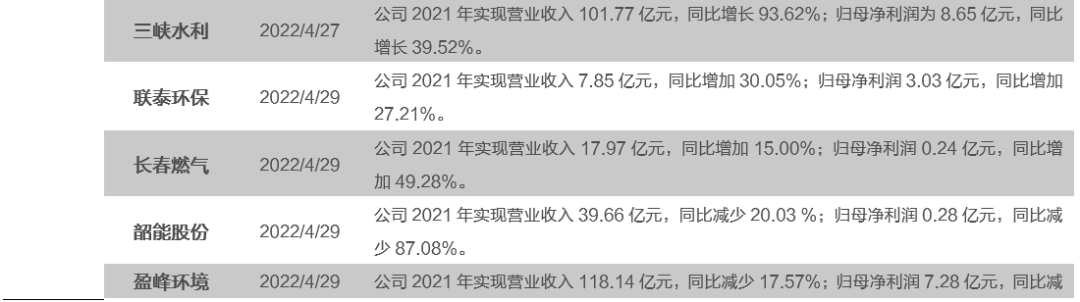
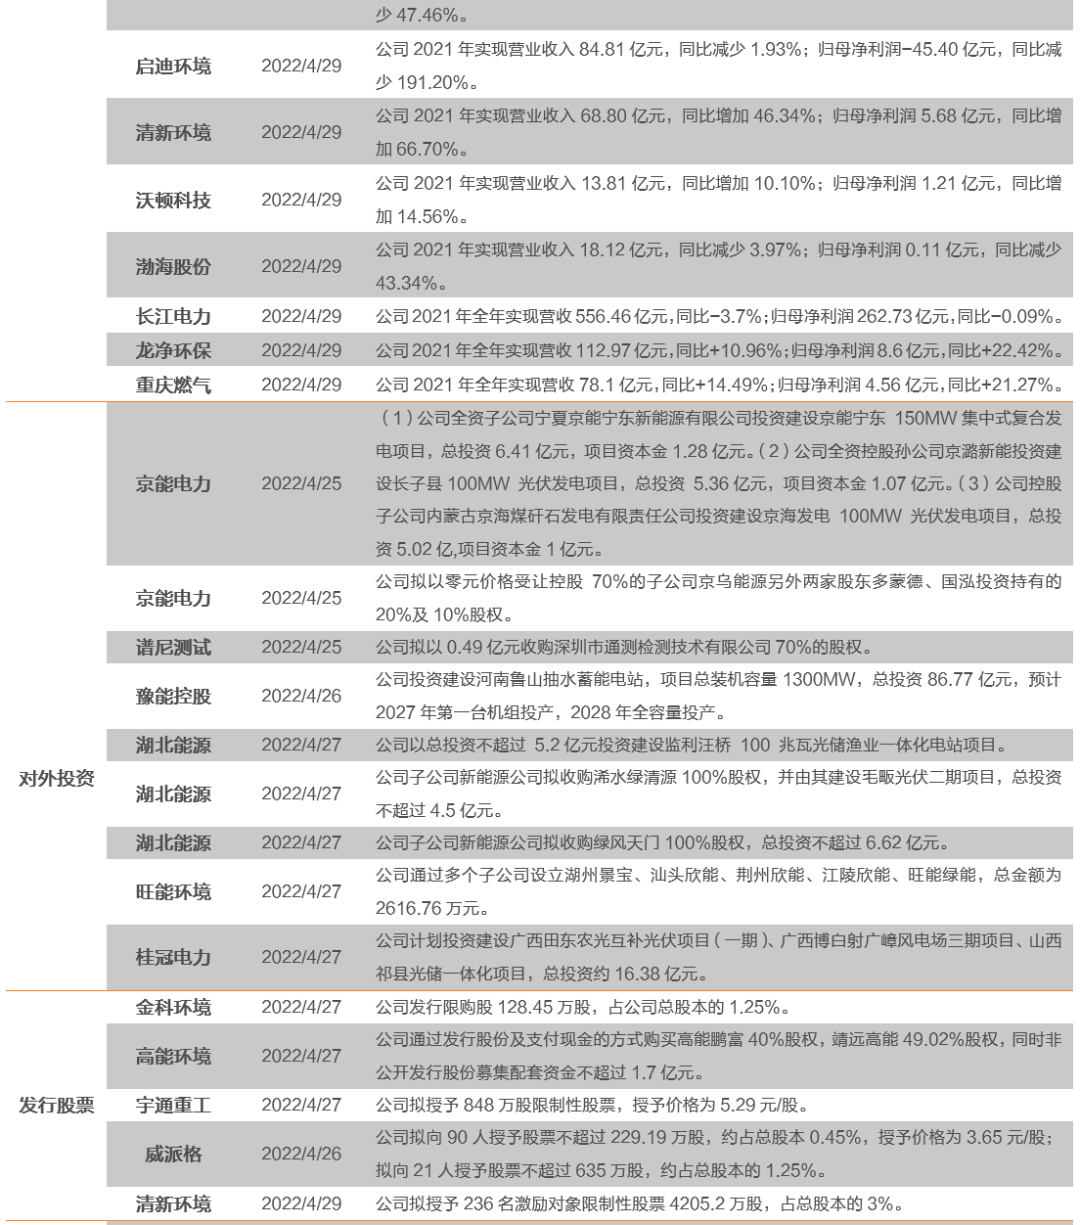
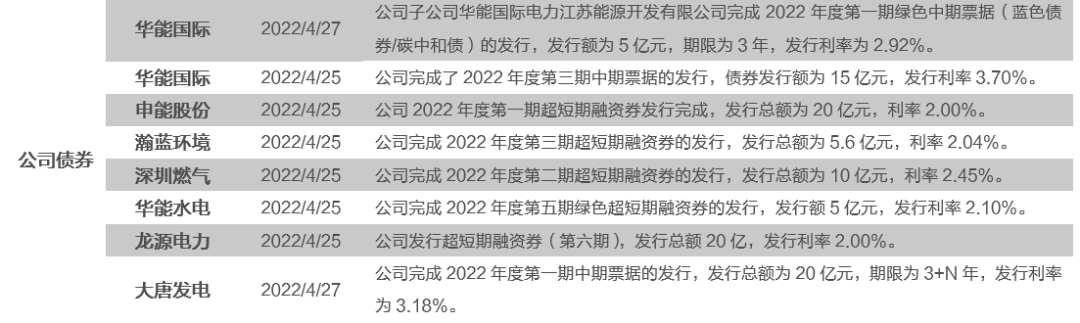
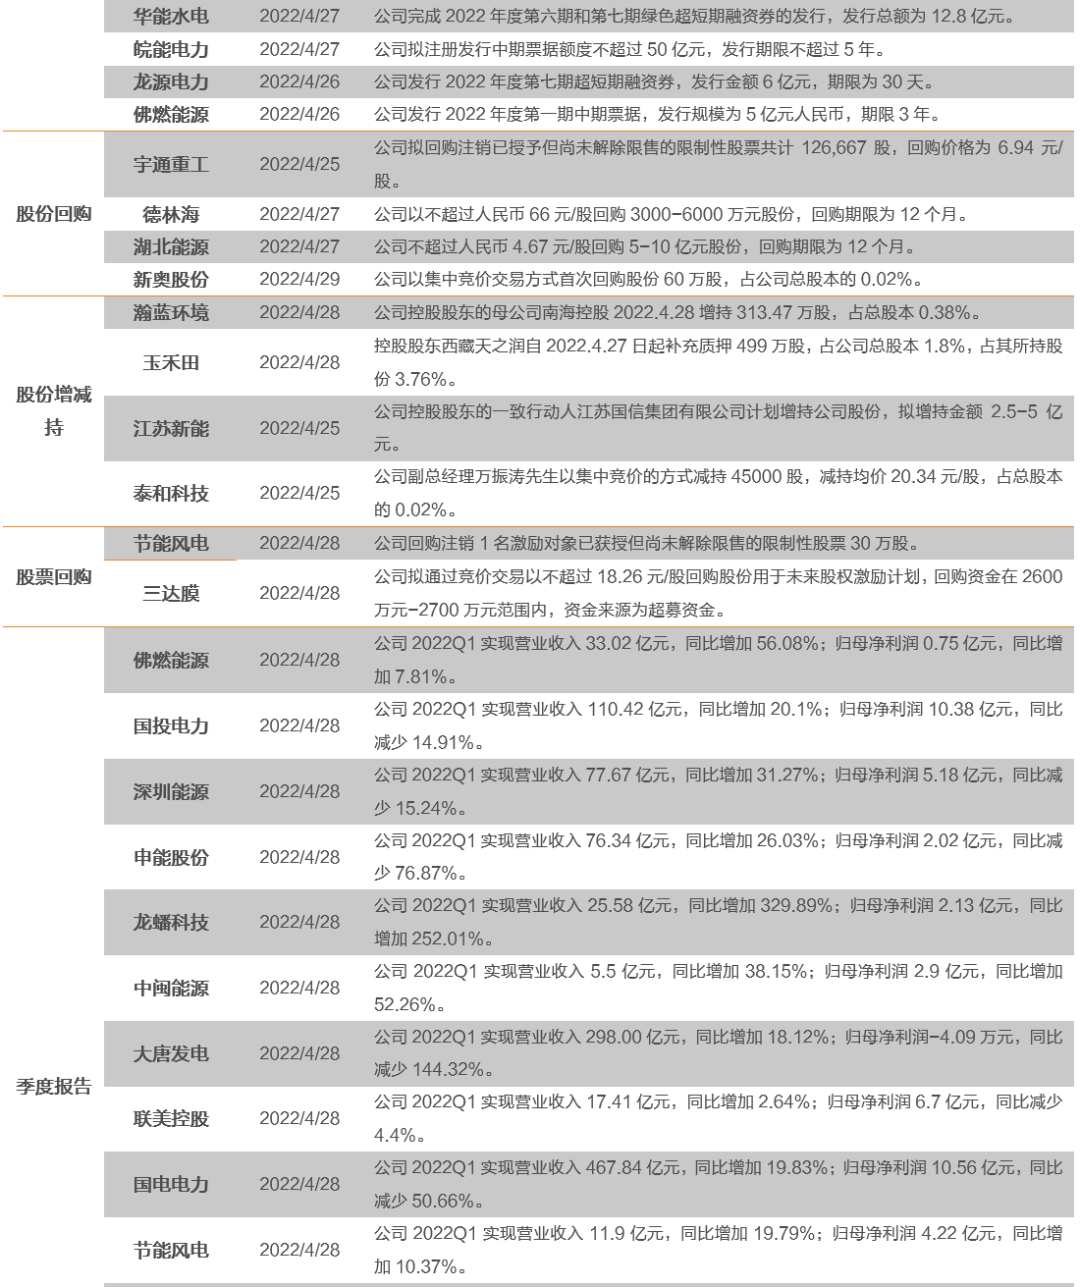
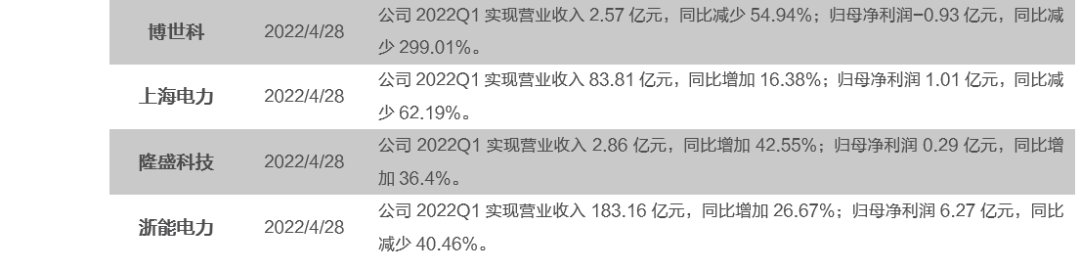
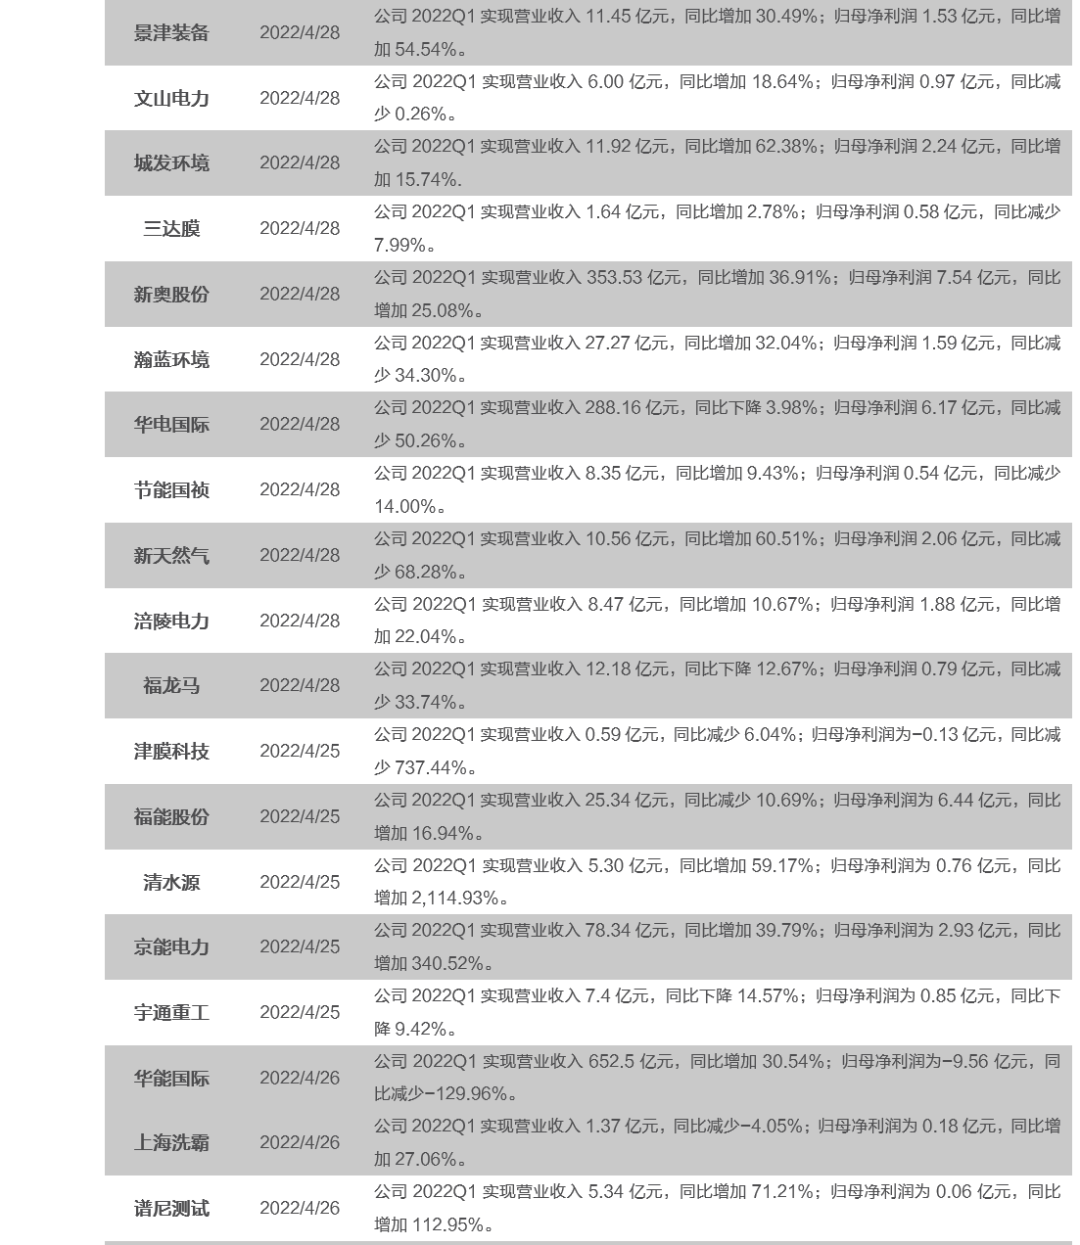
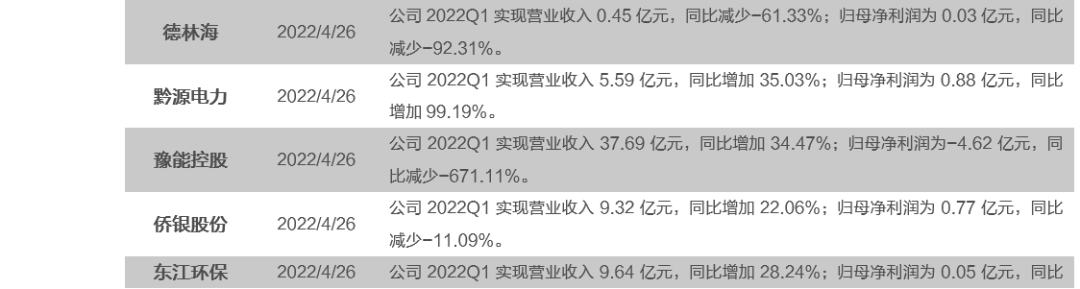
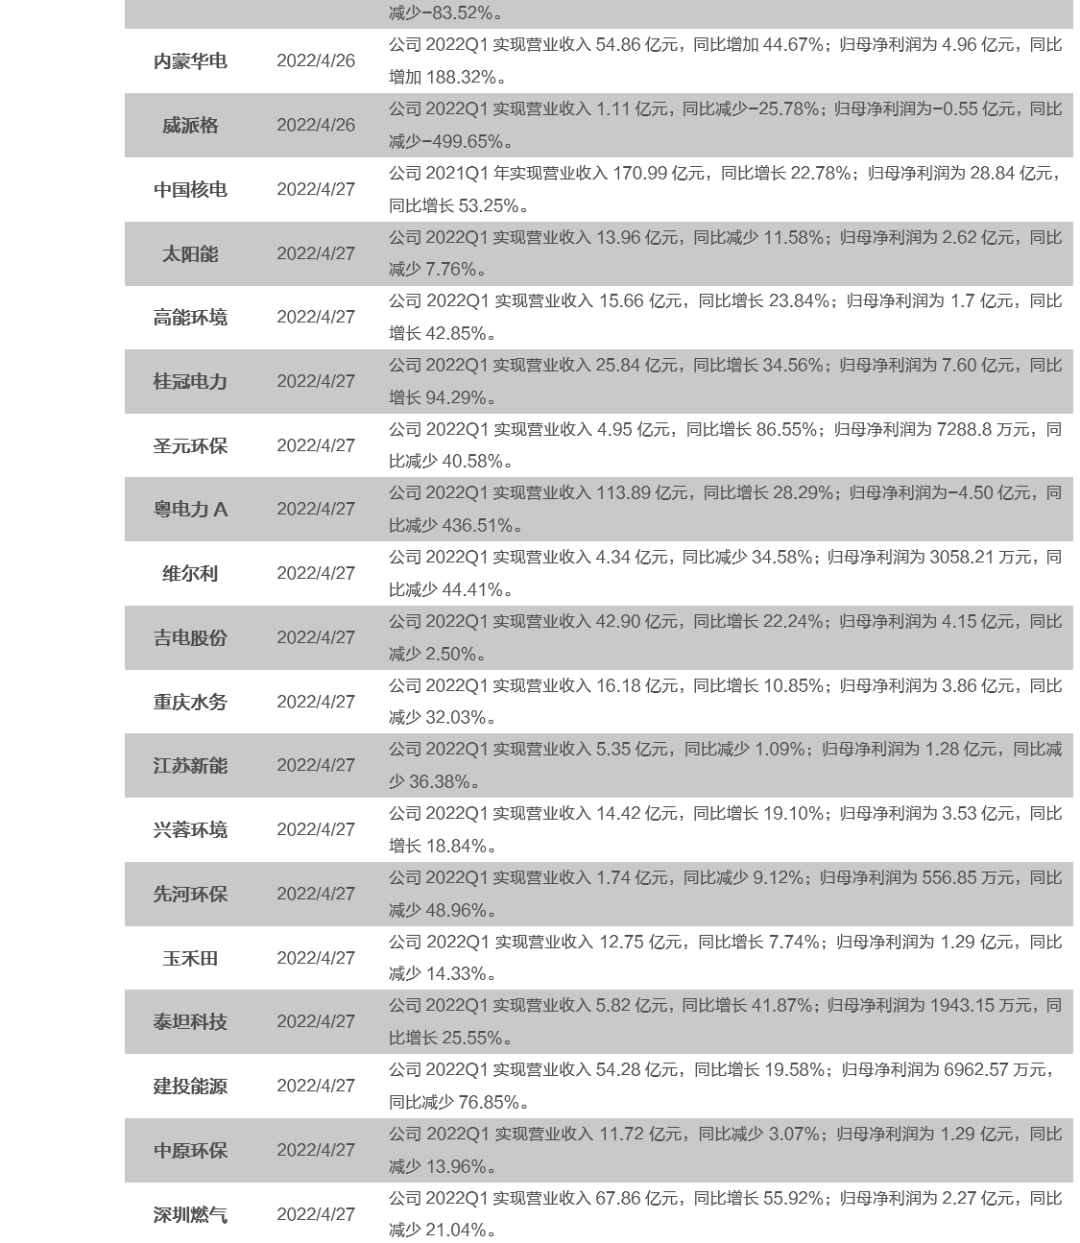
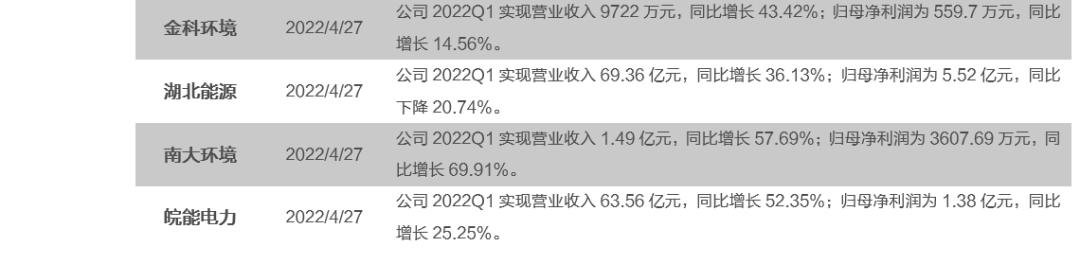
注:文中报告节选自天风证券研究所已公开发布研究报告,具体报告内容及相关风险提示等详见完整版报告。
证券研究报告:《碳中和助力板块增长,2022年边际改善趋势已现》
对外发布时间:2022年05月04日
报告发布机构:天风证券股份有限公司(已获中国证监会许可的证券投资咨询业务资格)
本报告分析师:
郭丽丽 SAC编号:S1110520030001
关注“双碳时间”公众号,获得一手资讯!

 能源危机下法国宣传节电妙招:出门尽量关闭待机电器
 助力绿色冬奥 国航“碳中和”出行服务正式上线
 两会声音 | 建议成立长期限市场化双碳大基金
 推动能源转型 赋能绿色发展(经济聚焦·关注碳达峰碳中和)
 碳排放权交易试点城市有哪些(20个低碳试点城市的观察结果)
 新密集聚区:迈进“碳中和”发展新阶段

 三部门:新增14个地区开展二手车出口业务

