

1.2021 前三季度煤炭市场回暖:供需严重失衡,煤价飙升。
2021年以来,我国能源需求持续快速增长, 1-10月实现发电量同比增长10%;火电的增长更加明显。 1-10月,火电发电量同比增长11.3%。
(1)在我国率先控制疫情的背景下,国内外需求增长带来强劲动力。海外疫情的不断发展,使得海外企业的开工率难以恢复,给国内出口制造带来了大量的市场需求,极大地提振了国内工业企业的生产积极性。 1-10月累计出口额同比增长22.5%。
(2)水电、风电等清洁电力输出不足,火电底部负荷增加。 2021年1-10月,火电占发电量的比重为70.8%,而水电因供水不足导致出力相对较差,占15.2%,低于上年同期的17%;水电发电量同比下降2.3%。风电、光伏等新能源发电增长较快,但基数较低。 2021年1-10月占比分别为6.7%和2.3%,未形成有效替代火电。
2021年1-10月全国原煤产量33亿吨,同比增长4%,增速远低于11.3%的增速同期火力发电。
(1)产能释放受限,供给弹性收紧。 2021年以来,由于内蒙古煤炭反腐“20年落后检查”,加大安全监管、环保力度、产能过剩处罚力度,大量表外煤炭生产产能压缩,产地煤矿严格按照核定的产能安排。 ,库存能力释放明显受限。 5月以来,安检力度加大,“7月1日”党假前后的大规模限产,逐渐加剧了供应趋紧的态势。
(2)进口管制效果减弱,进口动力煤未见大增。澳大利亚动力煤进口量占进口动力煤的19%,禁令后形成较大缺口;以印尼为主的动力煤进口国继续受到极端天气和疫情反复的干扰,进口表现不佳。稳定的;国际煤炭价格持续上涨,进口煤炭不具备价格优势。
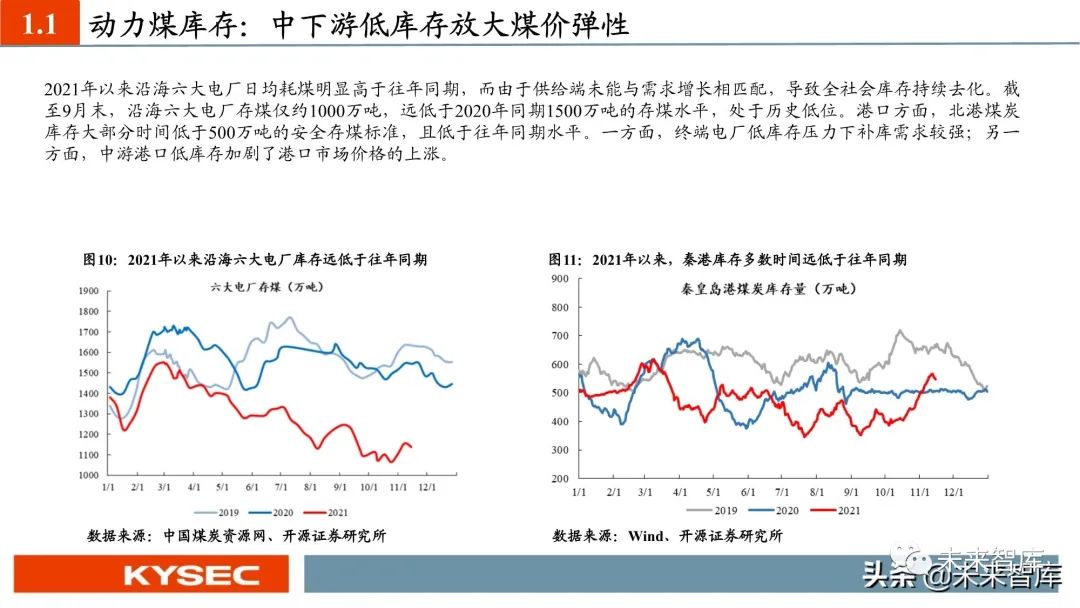
2021年以来,沿海6家电厂日均煤耗明显高于往年同期。然而,供给侧未能跟上需求增长,导致全社会库存持续枯竭。截至9月底,沿海六大发电厂仅存煤1000万吨左右,远低于2020年同期的1500万吨,处于历史低位。港口方面,北港煤炭库存大部分时间低于500万吨安全储煤标准,低于往年同期水平。一方面,终端电厂低库存压力下补货需求旺盛;另一方面,中游港口库存偏低,加剧了港口市场价格的上涨。
(1)进口继续吃紧,澳煤缺口难补。澳大利亚煤炭禁运从2020年10月开始,2021年5月,国家发改委宣布无限期暂停澳大利亚煤炭进口。然而,蒙古频繁的炼焦煤清关受到该国疫情的干扰。国内炼焦煤进口规模明显收紧。 2021年1-9月炼焦煤累计进口量同比下降41.1%。
(2)矿山灾害频发,安全形势严峻,产能释放频频受扰。 5月以来,各地煤矿事故频发,安全生产形势严峻。安全检查力度不断加大。 6月至7月,在党庆期间,煤矿大规模关停。 9月,山西省湘宁县焦煤主产区王家岭煤矿再次发生煤矿事故,造成1人死亡,引发区域停产。与埋藏较浅、开采规模较大的动力煤相比,炼焦煤的安全风险更高。因此,安检高压对焦煤供应收紧影响较大。 2021年6-9月,全国焦煤月产量明显低于2020年同期,未能弥补进口煤缺口,进一步加剧了焦煤供应短缺。
2021年上半年炼焦煤下游钢材需求旺盛。 2021H1粗钢产量同比增长11.8%,焦炭产量同比增长4.1%,下游焦化钢企业开工率维持在较高水平。进入下半年以来,下游需求受到一定抑制,主要是受钢铁生产水平控制和焦化环保等政策压力所致。 1-10月,粗钢累计产量8.77亿吨,同比增速回落至-0.7%。焦炭累计产量3.94亿吨,同比增速回落至0.1%,基本持平。四季度,在同等调控政策和环保力度的背景下,下游焦钢产量或将加大限产力度,焦钢累计产量增速或进一步下滑。
2。动力煤:限价重塑煤价重心,中长期紧平衡或延续
保供稳价取得阶段性成果
< p cms->在保供方面,随着增产增供措施的不断落实,产区煤炭产能快速释放。 10月份,煤炭单月产量3.57亿吨,同比增长4%,环比增长6.9%,创单月产量新高。据国家发改委数据,截至11月10日,全国煤炭日产量已增至1205万吨,突破1200万吨的预期值。电厂累计储煤1.23亿吨,可用天数超过21天。北港煤炭储量达2400万吨,其中秦皇岛港煤炭储量565万吨,集储效果显着。价格方面,10月以来,动力煤港口现货价格从2500元/吨的高位迅速回落至1100元/吨的水平,山西、陕西、蒙古等地动力煤坑价处于低位。基本限制在1000元/吨。总体来看,动力煤供应紧张的局面逐渐缓解,煤价在基本面和政策限价的压力下已经合理回归。2021Q4和2022Q1短期展望:供需两旺,基本面宽松但供应背景未收紧。
需求,受影响受拉尼娜现象影响,今年冬天再次迎来寒冷的冬天,不少地方提前进入取暖季,煤炭消费需求即将迎来快速上升期。以此类推,2020年底至2021年初,冬季也受拉尼娜现象影响。 2020年10月至2021年1月,电力行业动力煤消费量大幅增加,2020年12月单月动力煤消费量与同年10月相比,增加6915万吨,增幅较大。 42.7%。
同时,据国家电网消息,全国限电已基本结束。除部分高耗能行业外,工业用电需求有所回升,终端补电需求旺季或将持续旺盛;供应方面,随着核电增产实施,11-12月产区增量将加速释放。据预测,四季度核电增产释放的增量可能达到5500万吨,其中2021年10月月产量将达到3.57亿吨,同比增加2000万吨以上。按月计算。预计2021年11月至2022年1月,增量趋势将持续,终端电站100%长期合作覆盖的叠加,将使供需双方有效对接,冬季高峰期在此期间,煤炭供应将得到大幅补充,供应紧张的局面将得到缓解。综合来看,考虑到冬旺季和旺季需求有望增加,短期内动力煤基本面仍可能偏紧。当前动力煤价格下行因素在政策压力中占比较大,整体供应偏紧格局仍是高位煤价在政策限制范围内可得到支撑。后期仍需关注增产进度和政策变化。
供给方面:长期增长有限
(1) 展望未来2-3年,新增产能补充有限。 2020年以来,政策对新开煤矿项目持谨慎态度,新批煤矿项目明显减少。 2021年1-11月核定产能仅为1920万吨。 2020年以来,新批产能54%位于新疆,对主要煤炭市场供应影响不大。同时,在双碳背景下,煤炭企业新矿投资意愿减弱,行业资本支出增速明显放缓。
(2) 核电增容潜力可能已被最大限度挖掘,未来增容空间有限。 2021年,共有153座煤矿在保供阶段核定核扩产能,合计新增产能约2.2亿吨。考虑到政策的连续性,这部分核电增容未来可能会继续释放产出。但考虑到本轮增核是特殊时期的特殊事件,监管部门从安全生产角度对产能扩张仍持谨慎态度,未来继续增核的空间可能有限。同时,未来核电进一步增加,产能释放需要更长的准备和建设周期。
需求:仍有增长空间
(1)电力需求:第二产业仍具韧性,第三产业有望接续增长。尽管目前预期,国内经济在疫情后期的高增长速度可能会有所放缓,但外需仍具有韧性,第二产业能源消费或将稳步增长。另一方面,第三产业的电力需求增长十分可观,新能源汽车的普及率和5G基站的发展对电力需求的增长做出了贡献。
(2) 火电需求稳定增长。随着经济发展和能源需求增长,作为支柱和底层能源的煤炭在“十四五”期间可能会继续保持稳定增长。对2022年的预期,在水电和新能源整机组装设备增加、产量回稳的假设下,火电增速可能放缓。从发电机组看,火电装机容量仍在增加,带动各类发电设备增加。综合来看,新能源装机容量增长和产出性能提升替代火电还需要一个长期的渐进过程。
2022年动力煤价格中枢可能小幅上移。 2021年10月以来,以《价格法》为基础的政策限价已成为煤炭价格的主要决定因素之一。经过近一个月频频出台的限价政策,目前动力煤限价标准基本稳定。坑口价格视产地而异,限价900或1000元/吨。据此,预计港口价格可能会封顶在1200元/吨。关于。我们预计2022年动力煤供需基本面将处于紧平衡状态,煤价中心可能小幅上移,或难以回到600以下的往年黄色区间上限元。预计港口价格将在1200元以内高位震荡。 (报告来源:未来智库)
长联全覆盖将持续,全年长联价格可能面临回调。 2022年,将继续实施100%的电厂长期联盟覆盖。 2021年11月最新年度长联价格为754元/吨,创历史最高价。后期长联价将面临回调,或难以突破现高位。按照目前的限价走势,预计未来长期的限价可能在726元/吨左右。
3。焦煤:短期需求承压,供应或将继续吃紧
动力煤供应对焦煤供应的双向影响有限,短期增量释放是有限的。一方面,在动力煤保供力度加大的背景下,炼焦煤企业也在满负荷运转,产量释放将趋于平稳。另一方面,保供也促使工信部直接配发原焦煤保障动力煤供应,导致焦煤供应趋紧;与此同时,炼焦煤的运输能力受到挤压。此外,核焦煤产能基本没有增加。
山东去产能加剧炼焦煤产能紧缩。 2021年4月,山东省下发文件,计划淘汰3400万吨煤炭产能,主要是炼焦煤矿,预计影响产量约2.4%。预计2022年限产持续。
澳洲煤炭禁运持续,进口炼焦煤缺口难补。澳大利亚煤炭禁运短期内未见缓解迹象,蒙古煤炭进口清关不稳定。 2021年1-9月,炼焦煤进口量同比下降41.1%。目前进口方面并无好转迹象,缺口有望继续存在,这将是未来焦煤供应趋紧的主要因素。
2021Q4、2022年粗钢产量持平调控政策将持续,焦煤终端需求增长将受到抑制。 2021年9月,京津冀地区实施错峰限产,2021Q4至2022Q1继续实施。 2022Q1北京冬奥会也将限制钢铁生产。预计2021年全年粗钢产量同比下降,2022年总产量同比持平。预计明年产量可能呈现低位高位的走势。短期来看,焦煤需求可能承压,但2022年全年整体需求可能仍将持平。
从库存来看,需求侧支撑仍具韧性。目前下游炼钢厂炼焦煤库存处于低位,炼焦煤补货依然存在。
4。焦炭:供需两旺,煤价下跌有利于利润恢复
“十三五”期间,去产能将深化,焦化行业供给格局将得到优化。根据2016年提出的2018年《焦化工业十三五发展规划纲要》和2018年提出的《打赢蓝天保卫战三年行动》。焦化行业将淘汰升级。多国政府出台相应政策,推进焦化环保改造规划任务如期完成。主产省份加大去产能力度,去产能目标更加细化。一般来说,炉龄较长,炉况较差,产能规模较小。炭化室高度为4.3米。小焦炉及以下是去产能重点。 2020年,山西、山东、河南、河北等省相继下发文件,对2020年去产能目标提出具体要求,均加大落后焦化产能淘汰力度。
数据显示,“十三五”期间,焦化行业将减少总产能1.28亿吨,其中2020年是关闭供给侧改革的一年,实现去产能6522万吨,优化产能。焦化行业供给格局,优质产能集中度提高。根据中国焦化工业协会印发的《焦化工业“十四五”发展规划》,截至“十三五”末,中国焦化企业超过500家,常规焦炭生产总量超过500家。焦炉产能5.5亿吨(不包括蓝炭和热回收焦炉产能),其中炭化室高度大于5.5米,占产能的70%以上。 2020年焦炭产量4.71万吨。以此测算,2020年焦化行业产能利用率在85%左右。
2021年下半年焦炭供应将明显受限,基本面供应和需求将疲软。 2021年下半年,将提高粗钢产量水平,抑制焦炭需求;焦化企业原料采购困难,部分亏损停产;加大环保限产力度。焦化企业开工率大幅下降,下游冶金需求减弱,焦炭供需双弱。
疲软。国内焦炭产能主要集中在华北地区。 2021Q4-2022Q1期间,将继续受秋冬季环保限产、北京冬奥会等政策性限产影响。生产积极性不强,预计短期内焦化开工率将维持在低位。
焦化价格主要受成本支撑,煤价下跌或利好好转焦化企业的利润。 2021年第三季度将生产上游炼焦煤。受提价支撑,焦炭价格强势上涨。然而,并没有能够缓解焦化企业的利润收缩。部分焦化企业基本处于收支平衡或已经亏损。进入11月后,焦煤价格高位大幅回落,煤焦价差已成趋势改善。预计短期内,随着焦煤价格回落,焦化企业成本压力减轻,盈利状况有望改善。
5.双碳目标下无需悲观,短期煤炭供应有望延续
p >双碳方案文件出炉,煤炭减排将“十五五”消费纳入主要目标。 2021年10月,《关于全面、准确、全面贯彻落实新发展理念,做好碳达峰和碳中和工作的意见》和《到2030年碳达峰行动计划》发布。根据《行动计划》,2030年之前的碳高峰期将加快煤炭减量化。“十四五”期间严格合理控制煤炭消费增长,“十五五”期间将逐步减少煤炭消费增长。年度计划期间。
煤炭需求或在2025年见顶,能源支柱地位短期内不会动摇。基于《行动计划》的政策目标,我们认为煤炭消费可能会先增后减:短期内,煤炭作为能源支柱将继续增长,但增速可能会继续放缓。预计2025年左右达到需求上限,预计煤炭消费高峰期或约29.4亿吨标准煤,相比之下,2020年复合年增长率约为0.8%。
中期(5-10年)供应紧张可能会持续,煤炭行业不必悲观。结合此前对未来煤炭产能供给的展望,我们认为在新增产能和存量挖潜空间有限的背景下,煤炭供应有望先于需求见顶。在2025-2030年煤炭消费下降初期,由于需求减少有限,整体消费量还在,基本面可能仍呈现紧平衡。在不考虑进一步限价政策预期的情况下,煤炭价格中心将被重塑,有望在较高水平上达到平衡,有利于煤炭企业业绩的稳定释放。
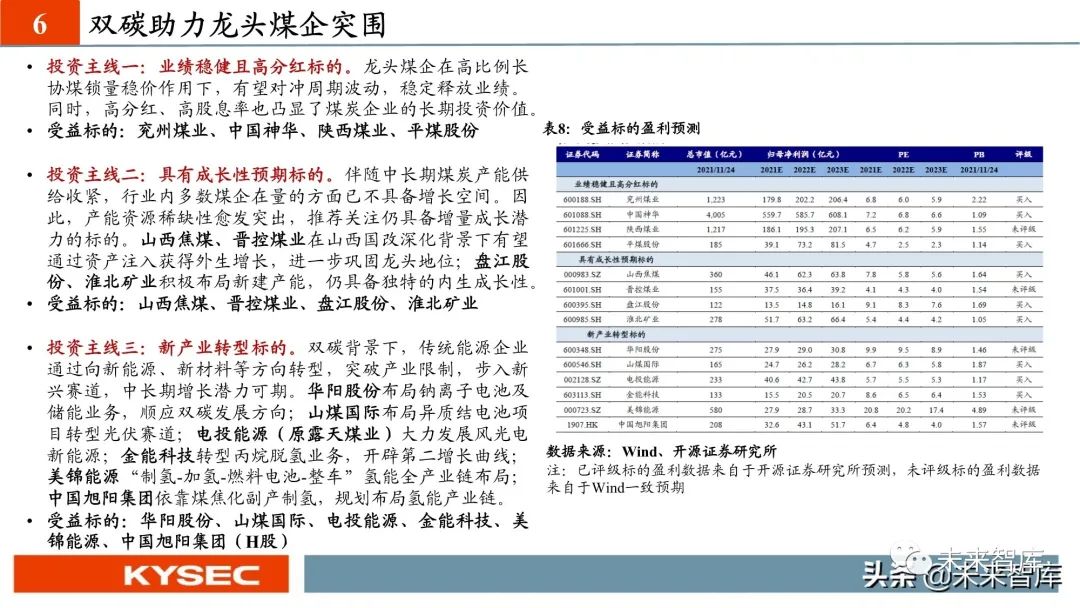
煤炭龙头企业中短期受益煤价重塑,具有长期防御优势
中短期煤价或将维持2030年前供应强劲 龙头煤炭企业定价能力将随着主力库存的结束而提升,有望受益于煤价优势。长期来看,2030年碳见顶后,需求侧加速收缩将对煤炭价格形成压力,势必引发煤炭行业的竞争和变革。现阶段,煤炭龙头企业通过资源禀赋、优质开采条件、规模经济、高度机械化、智能化、信息化装备打造的低成本优势,将更能抵消煤炭价格下跌的影响。从而保证盈利能力的稳定性和连续性。同时,煤价受益期,龙头煤炭企业现金流状况将明显好转,更有利于提前部署非煤转型,在需求高峰回落前开辟新的增长曲线。
报告摘录:


cms->
cmp文章仅供参考,不代表我们的任何投资建议,如需使用相关信息,请以报告原文为准。)
关注“双碳时间”公众号,获得一手资讯!

 数字化助力“碳达峰”“碳中和”
 绿色金融来咯!又和碳金融有啥区别呢?
 交通运输部:进一步推进行业碳达峰试点工作 持续优化调整运输结构
 嘀嗒出行发布首份《顺风车“零碳出行”调研报告》显示:超八成用户偏爱顺风出行“蓝多多计划” 因可与同路人共同轻松助力碳中和
 “双碳”政策将为国家绿色转型奠定重要基础
 政策暖风频吹!新型储能9000亿市场蓄势待发,产业链受益上市公司有这些

 三部门:新增14个地区开展二手车出口业务
