

本文来自格隆汇专栏:中金研究,作者:胡骥聪 朱垠光等
摘要
每周关注:ESG兴起,如何通过ETF布局碳中和市场
ESG兴起,碳中和投资前景广阔
► 气候变化议题热度不减,碳中和主题投资前景广阔。碳中和和气候变化议题,已得到全球金融与投资界的高度重视。来自全球16个国家的超过275家大型资产管理机构,成立了“全球机构投资者应对气候变化组织”(IIGCC),这些机构所管理的资产规模已达到35万亿美元。另外,全球较有影响力的33家资产拥有者,也成立了“联合国零碳出资人联盟”。中国自身的“碳中和”承诺,也正在加快各行各业包括金融投资界制定和践行ESG与可持续发展投资。
► 碳中和对投资的影响:不一定降低潜在回报,深刻影响产业及行业。我们认为,虽然实现碳中和是在将传统能源利用的外部性“内部化”的过程,短期可能带来成本上升、中期高度依赖技术上的突破、规则的升级等,但考虑实现碳中和平衡了短期成本和长期潜在回报,且技术革命带来的中长期回报存在高度不确定性,因此不一定会降低投资者的潜在回报。我们认为,应对气候变化、遵循碳中和的原则,也将深刻影响生产和生活、能源、金融、科技、消费及地缘相对优势与格局等。
► 碳中和叠加资本市场高速发展助力可持续投资站上风口。我们认为,多方面因素有望共同快速推动ESG与可持续投资在中国的发展:(1)碳中和对ESG投资发展的影响主要集中在推动ESG监管政策的体系化建设、加速长期资金在投资决策过程中纳入ESG考量、深入理解ESG投资理念三个方面;(2)我国资本市场正处于高速发展阶段,其深度和广度均在不断拓展。根据海外经验,资本市场的高速发展对ESG投资的发展同样十分重要。(3)近年公募基金管理规模迅速增长的策略和产品具持续的超额收益和标签清晰两大特征,碳中和背景下的ESG投资契合当前阶段我国资本市场投资者的需求。
中证上海环交所碳中和指数投资价值分析
今年以来,共计10家基金公司集中申报中证上海环交所碳中和指数(下简称SEEE碳中和指数,931755.CSI)产品。从产品形式上看,其中8只为ETF,并已于近日过审,成立在即;另外2只为普通指数型基金,暂未获批。
► 编制方式:两大领域深耕碳中和市场。SEEE碳中和指数将碳中和分为深度低碳和高碳减排两大领域,并按两领域贡献度按比例分配样本数量,选取100只股票作为指数样本。其中,对于深度低碳领域,按照过去一年日均总市值确认样本;对于高碳减排领域,按照碳减排综合得分确认样本。
► 成分股特征:多为细分行业龙头,动态聚焦深度低碳领域。市值分布上,成分股市值整体偏大;行业分布上,截至2022年7月1日,电力设备及新能源、有色金属和电力及公用事业规模占比最高,分别为39%、14%和11%。在指数的编制过程中,随着高碳减排与低碳排放贡献度比例的动态调整,深度低碳领域占比将随着时间推移逐渐提升,并于2030年达到72.3%的贡献度。SEEE碳中和指数的成分股多为细分行业龙头,同期前五大成分股共占30.6%权重,集中度偏高。
► 历史走势:历史收益优于主流宽基,收益风险比占优。该指数自基日2017年6月30日起至今年7月1日,累计收益率118.4%,年化收益率17.4%,同期明显跑赢沪深300、创业板指等主流宽基指数。与主题相近且同样有着指数产品的内地低碳和中证环保指数做对比,SEEE碳中和指数期间收益与内地低碳指数相近,但明显高于中证环保指数。在风险上,指数最大回撤仅34.1%,较高的历史收益和较低的风险水平也使得指数的收益风险比占优。
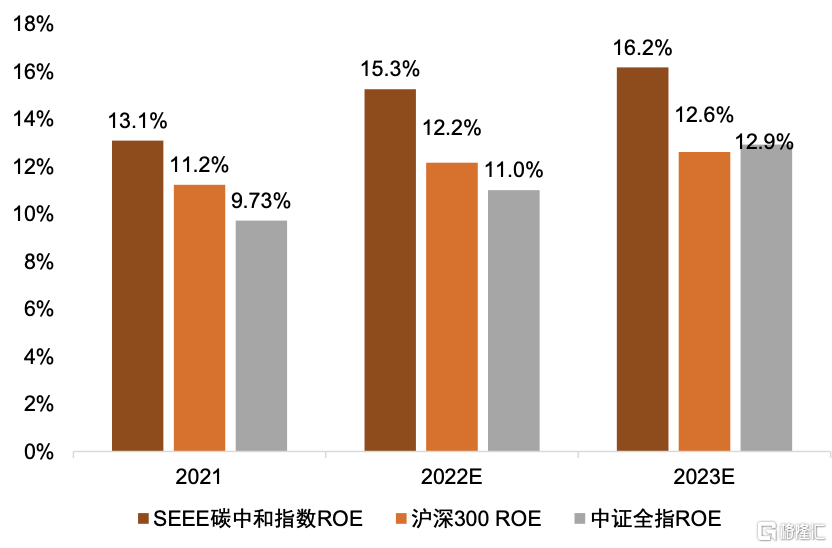
► 行业景气:行业景气度高,业绩预期保持较高增速。估值方面,自指数发布日2021年10月至今,SEEE碳中和指数呈现V形走势,使得市盈率由29.3大幅下降后又回升至25.5,整体高于中证全指但当前估值低于历史中枢。对比相近主题的内地低碳和中证环保指数,SEEE碳中和指数的估值水平明显更低。业绩方面,预期利润增速仍较高。根据万得资讯一致预期,2022年智能电车预期归母净利润增速超过40%,大幅高于沪深300指数。2022-2023年预期ROE分别为15.3%,16.2%,明显高于沪深300预期ROE的12.2%和12.6%。
全球:股票型ETF资金小幅流入
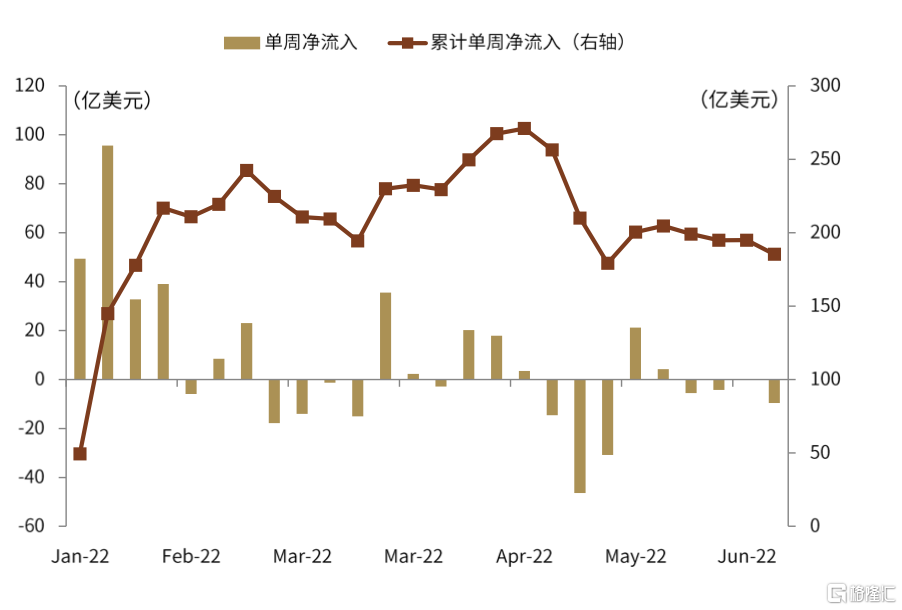
各类型产品:股票型ETF资金小幅流入。上周,全球权益类ETF资金流由负转正,具体,上周资金流由此前的流出78亿美元转为流入52亿美元。债券类ETF资金流也同样边际好转,上周资金流由流出6亿美元升至流入39亿美元。货币ETF产品资金净流出则进一步扩张至28亿美元。
主要市场:发达市场股票ETF资金流仍处低位。上周,发达与新兴市场股票ETF资金流均边际走强,其中发达市场由净流出99亿美元转为净流入23亿美元,新兴市场资金由20亿美元的边际流入扩张至29亿美元,目前发达市场整体资金流入仍处明显低位。债券ETF方面,发达市场债券ETF资金大幅流入48亿美元,新兴市场债券ETF资金大幅流出9亿美元。
风格及行业:大盘成长风格资金相对强势。1)风格:上周,大小盘风格方面,大盘风格ETF资金净流入98亿美元,中盘风格ETF净流出18亿美元,小盘风格ETF净流出0.6亿美元。综合产品历史资金流情况,大盘风格产品资金流入相对强势。成长价值风格方面,成长风格ETF资金净流入9亿美元,平衡风格ETF净流入67亿美元,价值风格ETF净流入4亿美元。综合产品历史资金流情况,成长风格产品资金流入相对强势。2)行业:上周各行业主题ETF资金流出占比相对较多,其中上游行业资金流出相对明显,能源和材料行业资金流出占规模比例分别为0.97%和0.63%。下游行业整体资金流相对强势。
国内:宽基ETF资金持续流出
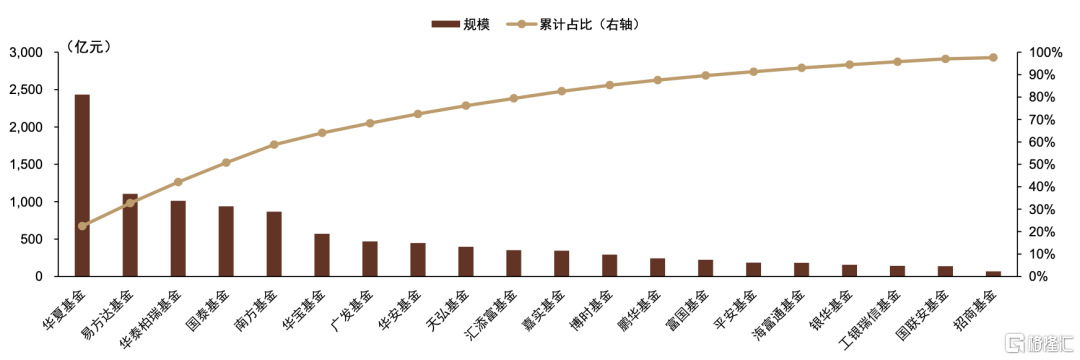
市场规模:1)存量:截止2022年7月1日,国内股票型ETF规模合计9,934亿元,其中宽基类产品规模为4,424亿元,行业主题产品规模为5,169亿元。2)市场格局:华夏、易方达和华泰柏瑞非货币ETF规模居于前三,管理规模分别达2,432亿元、1,105亿元和1,011亿元,规模前十大公司市场份额稳定在80%左右。
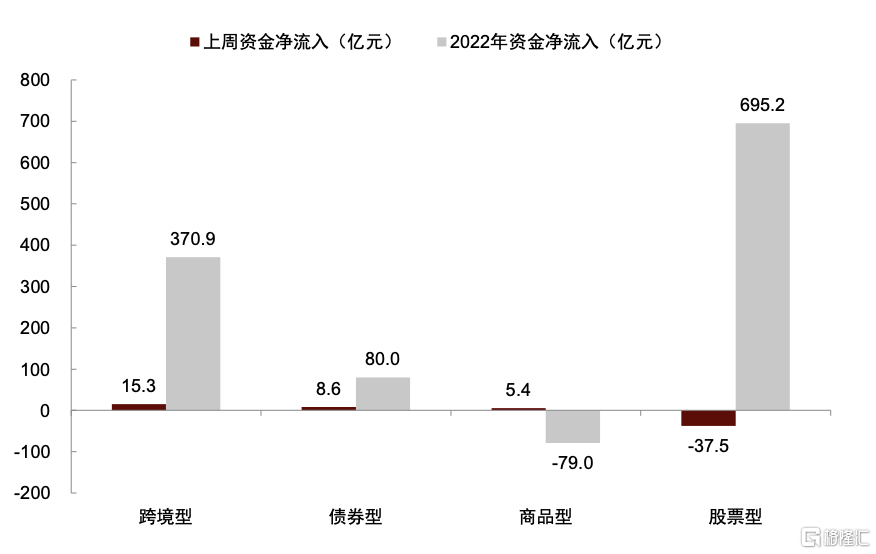
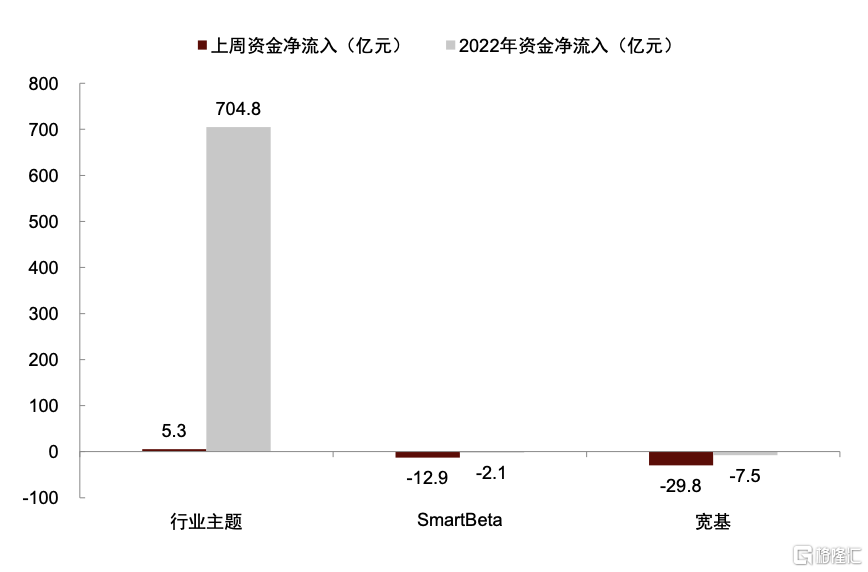
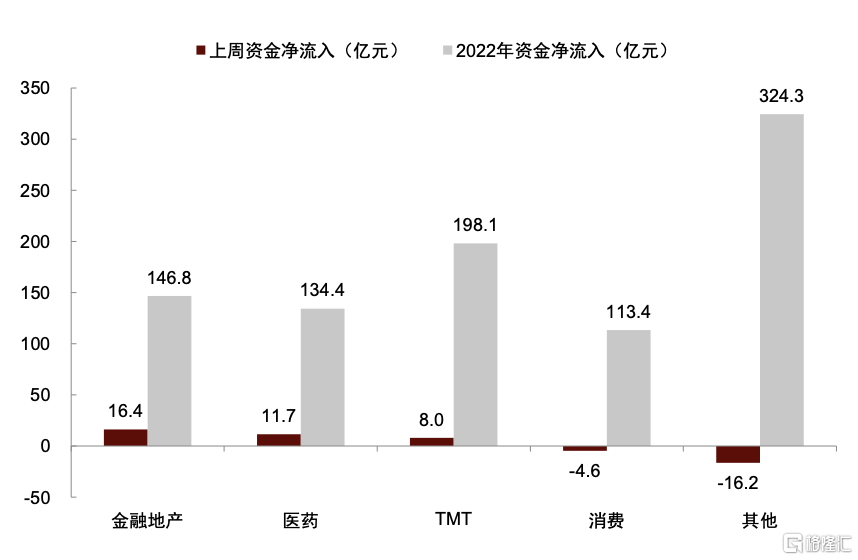
市场概况:上周国内非货币ETF资金小幅流出,流出金额8亿元,其中股票ETF大幅净流出,流出金额38亿元,跨境型ETF则持续净流入15.3亿元。股票型ETF中,宽基ETF净流出29.8亿元,SmartBeta ETF净流出12.9亿元,而行业主题ETF净流入5.3亿元;金融地产和医药ETF净流入领先,分别流入16.4和11.7亿元,消费ETF净流出领先,流出4.6亿元。
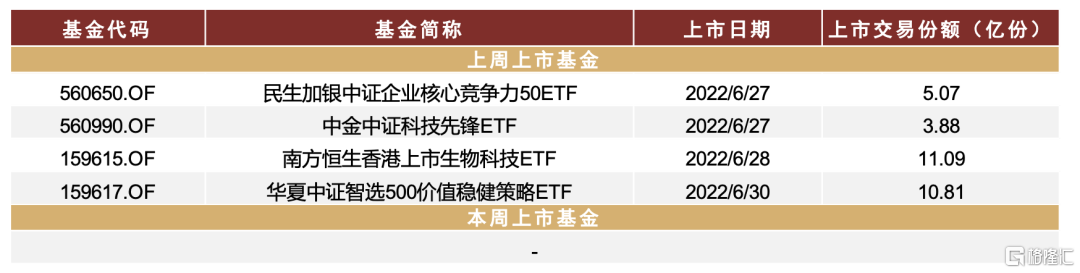
产品动态:上周有4只ETF产品上市,本周暂无ETF产品登记上市。
正文
每周关注:ESG兴起,如何通过ETF布局碳中和市场?
ESG兴起,碳中和主题投资前景广阔
气候变化议题热度不减,碳中和主题投资前景广阔
碳中和和气候变化议题,已经得到全球金融与投资界的高度重视。为了响应全球应对气候变化的《巴黎协定》,来自全球16个国家的超过275家大型资产管理机构,成立了“全球机构投资者应对气候变化组织”(IIGCC, The Institutional Investors Group on Climate Change),并已经提出了一个与《巴黎协定》一致的、未来可能不断升级的“零碳投资框架”(The Net Zero Investment Framework),参与这一组织的机构所管理的资产规模已经达到35万亿美元[1]。另外,全球较有影响力的33家资产拥有者,也成立了“联合国零碳出资人联盟”,并承诺遵守与实现巴黎协定规定的全球平均气温上升不超过1.5摄氏度一致的行动准则 。全球范围金融与投资界遵守应对气候变化的倡议,也对中国国内金融与投资界形成了示范效应。
中国自身的“碳中和”承诺,也正在加快各行各业包括金融投资界制定和践行ESG与可持续发展投资。中国领导人在2020年9月向全世界承诺2030年实现“碳达峰”、2060年实现“碳中和”,中国的金融监管机构也已在金融界如何践行“碳中和”、推动“绿色金融”发展进行了一系列研究和实践探索。
同时我们注意到,有效的金融解决方案对管理气候风险、应对气候变化有重要意义。完善气候投融资体系需要发挥政府、市场和社会的协同作用,建立政府部门、企业、金融机构等多元角色的参与机制。而随着相关政策的不断完善,我国发展气候投融资已具备了一定的政策基础。2021年12月,生态环境部等九部门印发《关于开展气候投融资试点工作的通知》,动员地区开展气候投融资试点,探索气候投融资创新模式;至2022年5月气候投融资试点已基本完成评审工作。2022年6月,生态环境部等17部门联合印发《国家适应气候变化战略2035》,重申构建气候投融资保障体系,开展气候投融资地方试点,推动气候投融资模式机制创新。
图表:气候投融资项目分类

碳中和对投资的影响:不一定降低潜在回报,深刻影响产业及行业[2]
遵循碳中和和可持续发展的原则,不一定会降低投资者的潜在回报。我们认为,虽然实现碳中和是在将传统能源利用的外部性“内部化”的过程,短期可能带来成本上升、中期高度依赖技术上的突破、规则的升级等,但考虑实现碳中和平衡了短期成本和长期潜在回报,且技术革命带来的中长期回报存在高度不确定性,因此不一定会降低投资者的潜在回报。到目前为止的理论研究也支持这一结论,如Lasse Heje Pedersen, Shaun Fitzgibbons, Lukasz Pomorski, 2020 (Responsible Investing: The ESG-efficient frontier, Journal of Financial Economics, forthcoming)等。
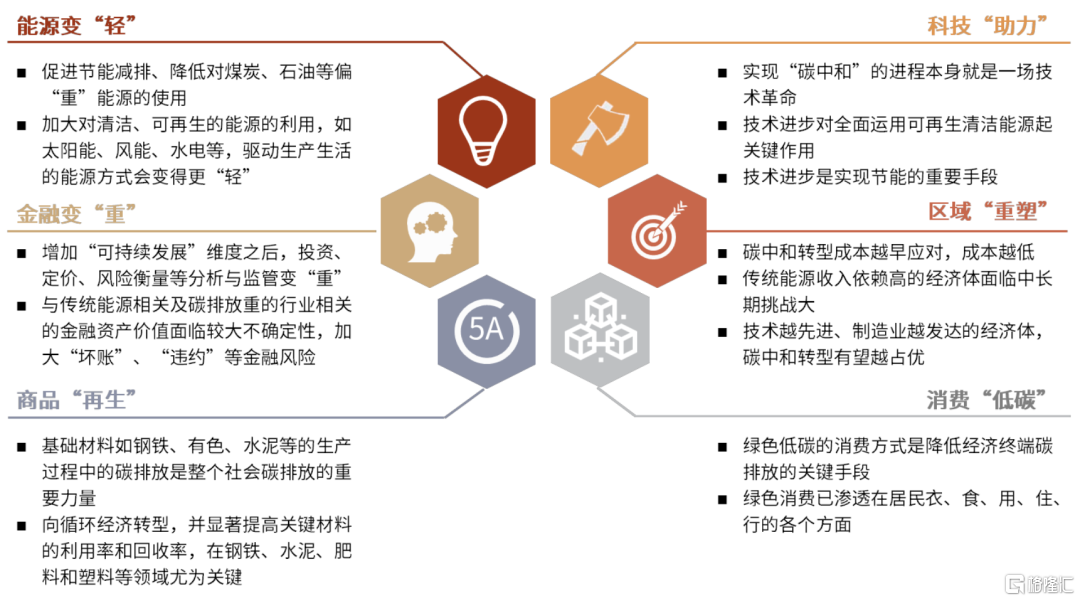
碳中和将对行业、产业机构和区域经济产生较大的中长期影响。我们认为,应对气候变化、遵循碳中和的原则,将深刻影响生产和生活、能源、金融、科技、消费及地缘相对优势与格局等。基于中金公司行业团队的分析,中金公司策略团队判断:在行业、产业中观层面值得关注的趋势可能有:能源变“轻”、金融变“重”、商品“再生”、科技“助力”、区域“重塑”、消费“低碳”等。
图表:碳中和背景下行业和产业层面值得关注的趋势
碳中和叠加资本市场高速发展助力可持续投资站上风口
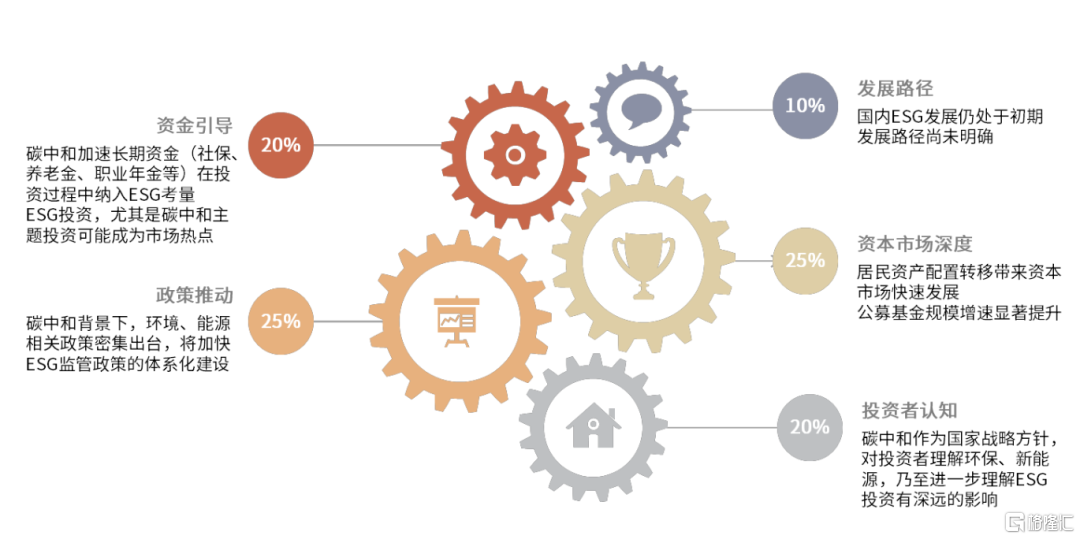
在报告《ESG投资系列(1):ESG的兴起、现状与展望》中我们提出,在碳中和的时代背景下,叠加因居民资产配置转移带来的资本市场快速发展,多方面因素有望共同快速推动ESG与可持续投资在中国的发展。
► 首先,碳中和对ESG投资发展的影响主要集中在三个方面:(1)碳中和加速推动ESG监管政策的体系化建设;(2)碳中和加速长期资金(社保、养老金、职业年金等)在投资决策过程中纳入ESG考量;(3)碳中和是目前国家的战略方针,我们认为,社会各界的深入研究和密集探讨将对我国投资者理解环保、新能源,乃至进一步理解ESG投资理念有深远的影响。
► 其次,我国资本市场正处于高速发展阶段,其深度和广度均在不断拓展。从海外,尤其是美国市场的经验来看,资本市场的高速发展对ESG投资的发展同样十分重要。
► 最后,碳中和背景下的ESG投资契合当前阶段我国资本市场投资者的需求。从近年公募基金的发展来看,管理规模出现快速增长的策略和产品具有两个特征:一是具有持续的超额收益;二是标签清晰。从上文的分析中,我们认为ESG投资,尤其是受益于碳中和的环保类投资,正好具备上述两个特征。
图表:我们认为,碳中和叠加资本市场高速发展将从多方面推动ESG投资在中国的发展[3]
中证上海环交所碳中和指数投资价值分析
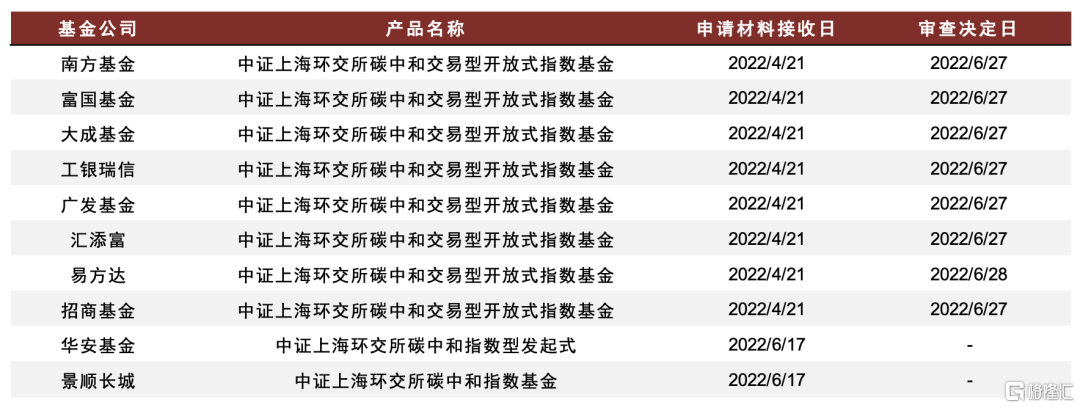
市场即将迎来首批碳中和ETF。今年以来,共计10家基金公司集中申报中证上海环交所碳中和指数(下简称SEEE碳中和指数,931755.CSI)产品。从产品形式上来看,其中8只产品为ETF,并已于近日通过审批,成立在即;另外2只产品为普通指数型基金,暂未通过审批。
虽然目前市场上已有带ESG、碳中和等ETF产品,但这类产品普遍于行业角度筛选环保、清洁能源等相关个股,而SEEE碳中和指数在编制过程中则聚焦于碳中和的相关领域,更为纯粹。
图表:近期多家基金公司密集申报中证上海环交所碳中和指数产品,其中8只产品通过审批
编制方式:两大领域深耕碳中和市场
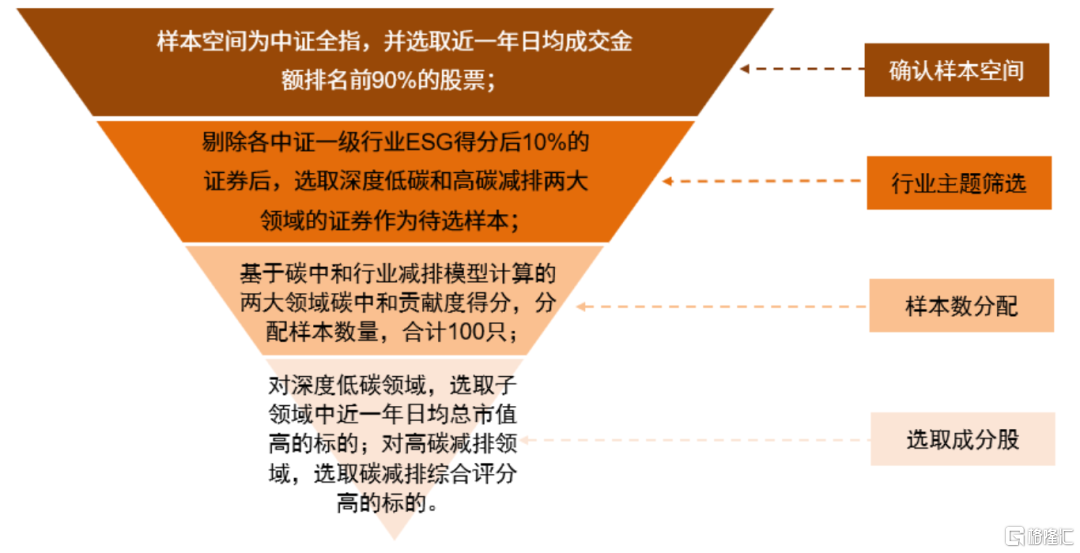
深度低碳和高碳减排两大领域深耕碳中和市场。在指数编制上,SEEE碳中和指数以中证全指为样本空间,并剔除近一年日均成交额排名后10%及各中证一级行业内中证ESG得分后10%的股票。接下来,选取深度低碳和高碳减排两大领域的上市公司作为待选样本。其中,深度低碳领域包括清洁能源与储能、绿色交通、减碳和固碳技术等;高碳减排领域包括火电、钢铁、建材、有色、化工和建筑等行业。再通过碳中和行业减排模型,计算指数深度低碳和高碳减排贡献度,并通过贡献度按比例分配样本数量,合计100只。其中,对于深度低碳领域,按照过去一年日均总市值确认样本;对于高碳减排领域,按照碳减排综合得分确认样本。在加权方式上,指数以调整市值加权,并分别在每年6月和12月定期调整。
图表:中证上海环交所碳中和指数编制方法
成分股特征:多为细分行业龙头,动态聚焦深度低碳领域
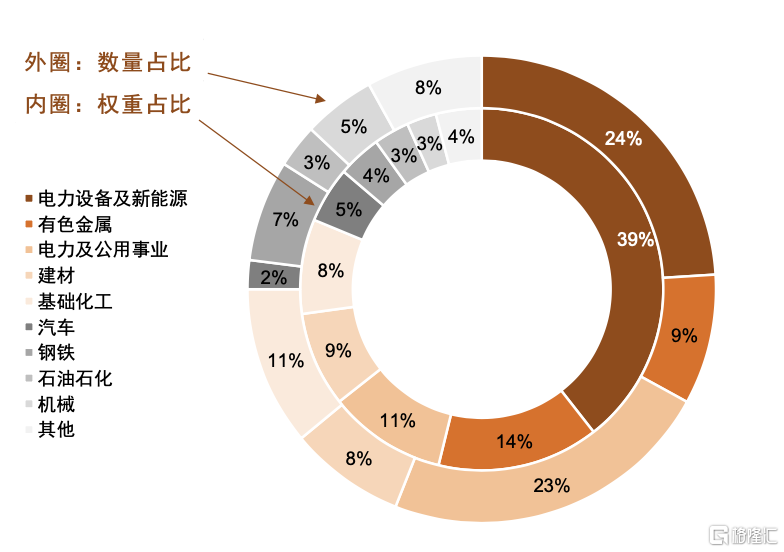
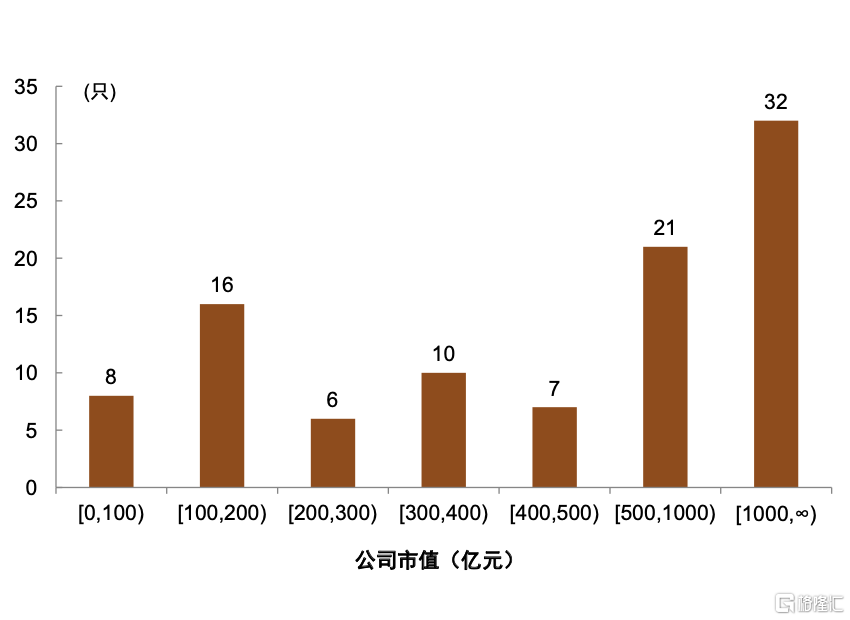
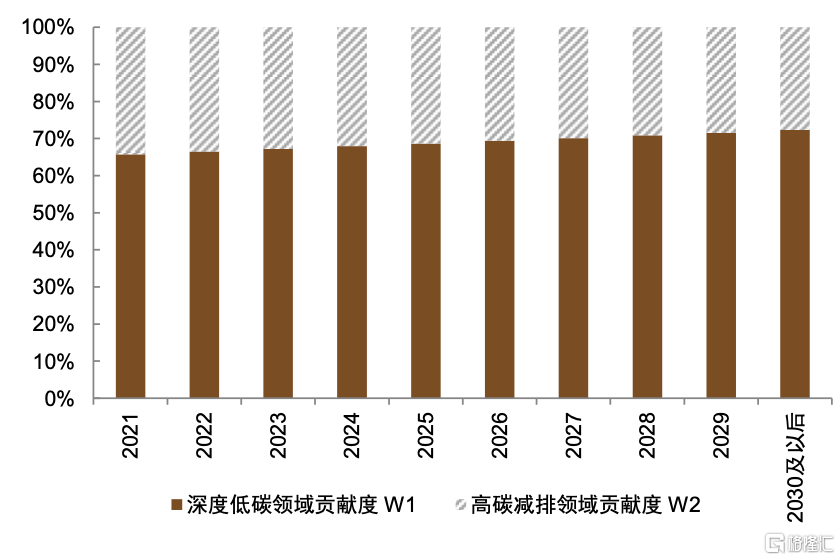
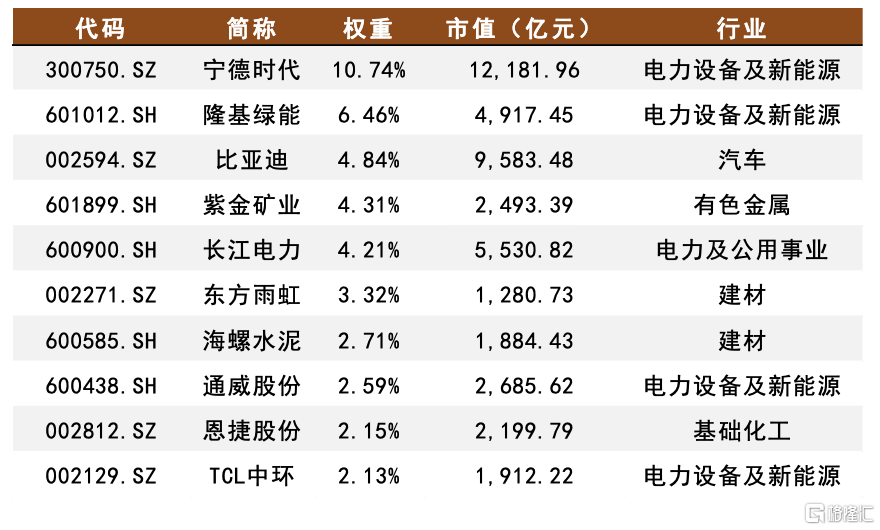
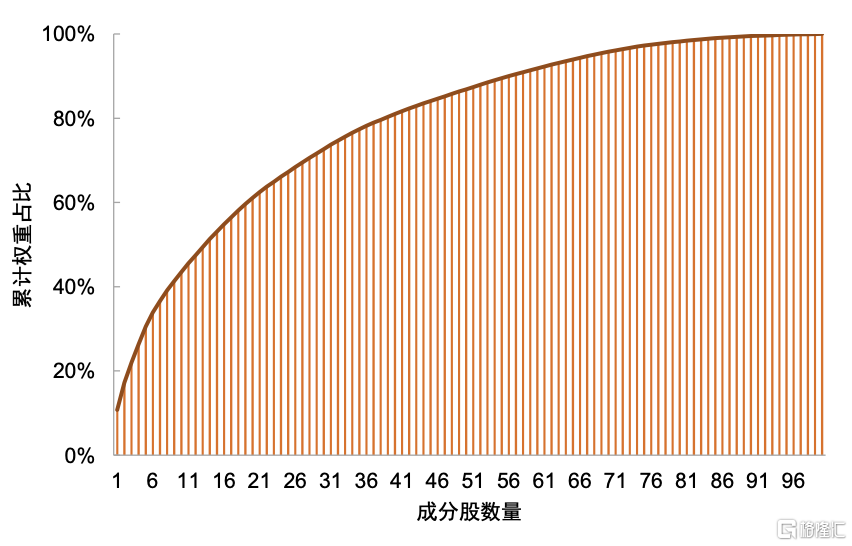
SEEE碳中和指数成分股多为细分行业龙头,动态聚焦深度低碳领域。在市值分布上,成分股市值整体偏大;行业分布上,截至2022年7月1日,电力设备及新能源、有色金属和电力及公用事业规模占比最高,分别为39%、14%和11%。在指数的编制过程中,高碳减排与低碳排放将按照领域贡献度按比例动态调整样本数量。从结果上来看,根据中证指数,深度低碳领域占比将随着时间推移逐渐提升,并于2030年及以后达到72.31%的贡献度。当前成分股中权重最大的5只为宁德时代、隆基绿能、比亚迪、紫金矿业和长江电力,多为细分行业龙头,共占30.6%权重,集中度整体偏高。
图表:SEEE碳中和指数电新行业占比最高,其次为有色和电力及公用事业
图表:SEEE碳中和指数成分股市值分布较大
图表:SEEE碳中和指数深度低碳和高碳减排行业分布情况
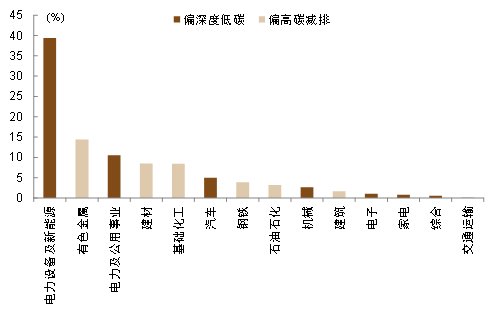
图表:SEEE碳中和指数深度和高碳减排领域贡献度变化
图表:SEEE碳中和指数前十大持仓
图表:SEEE碳中和指数权重集中度较高
历史走势:历史收益优于主流宽基,收益风险比占优
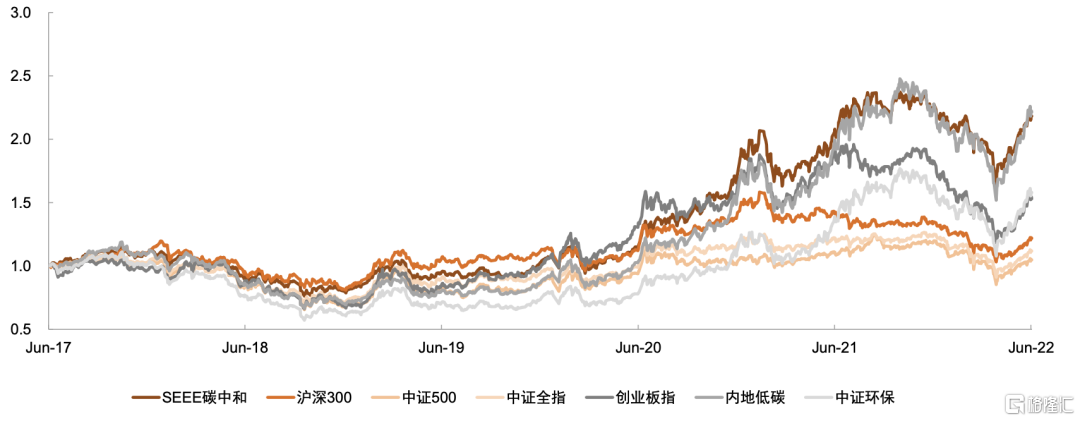
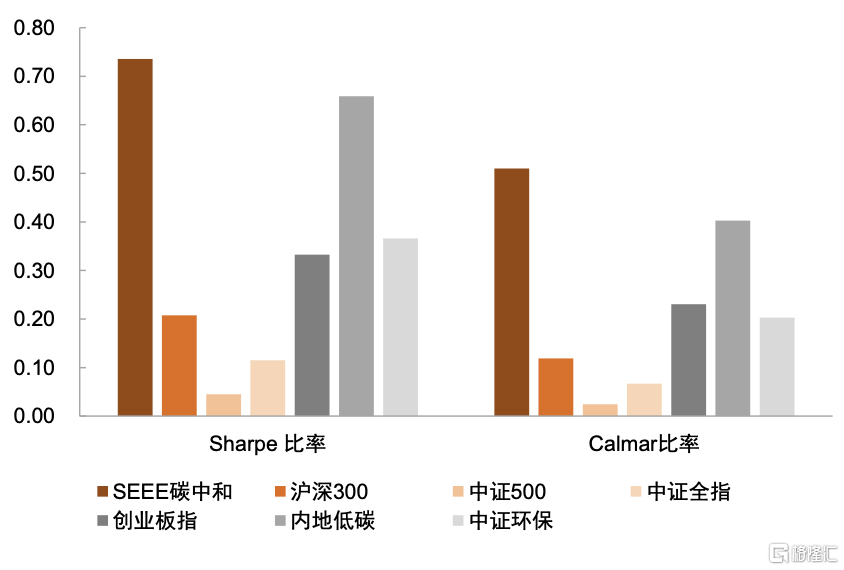
SEEE碳中和指数历史收益优于主流宽基,收益风险比占优。该指数自基日2017年6月30日起至今年7月1日,累计收益率118.4%,年化收益率17.4%,同期明显跑赢沪深300、创业板指等主流宽基指数。与主题相近且同样有着指数产品的内地低碳和中证环保指数做对比,SEEE碳中和指数期间收益与内地低碳指数相近,但明显高于中证环保指数。在风险上,指数最大回撤仅34.1%,低于沪深300等主流宽基指数的同时,明显低于相近主题的内地低碳和中证环保指数。较高的历史收益和较低的风险水平也使得指数的收益风险比占优,Sharpe比率和Calmar比率分别为0.74和0.51,高于其他参与对比的指数。
图表:2017年6月(指数基日)至今SEEE碳中和指数跑赢主要市场指数
图表:SEEE碳中和指数长期表现突出
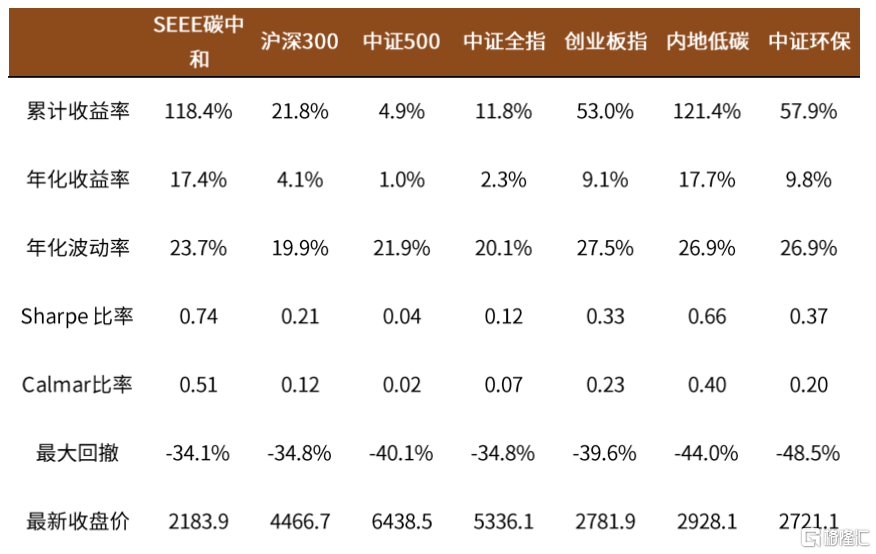
图表:SEEE碳中和指数长期风险调整收益突出
行业景气:行业景气度高,业绩预期保持较高增速
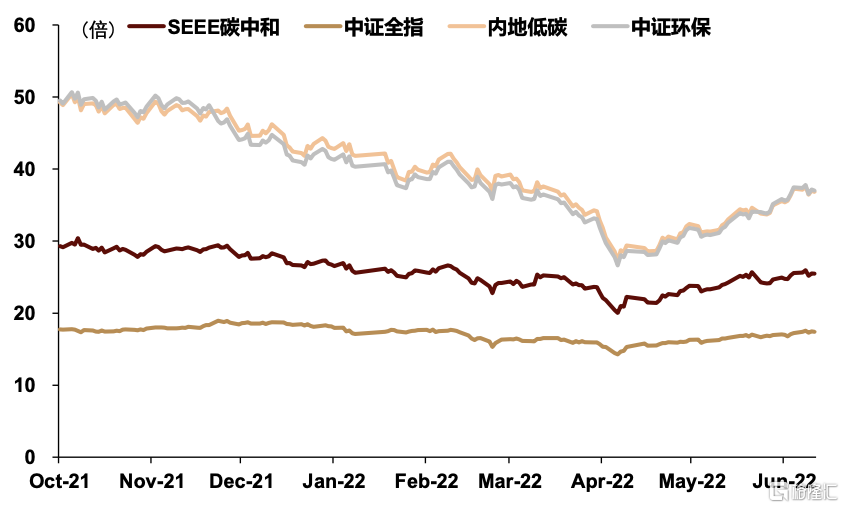
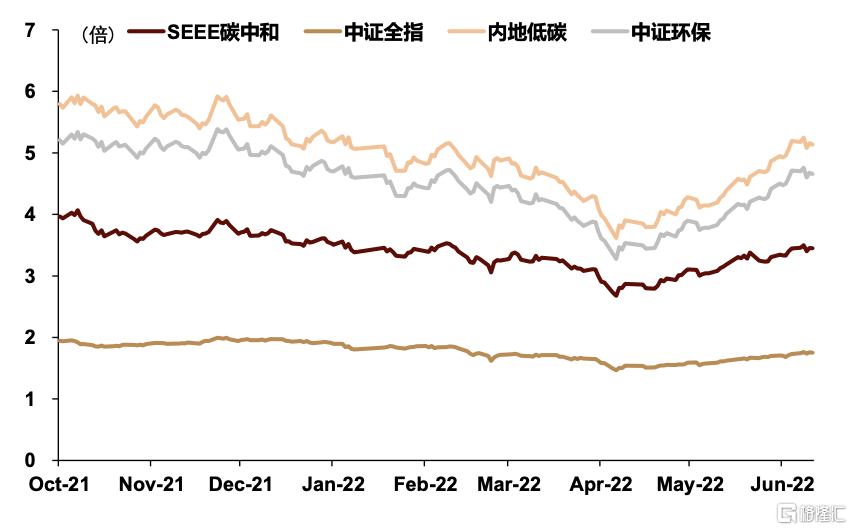
估值方面,指数估值低于相近主题。自指数发布日2021年10月至今,SEEE碳中和指数呈现V形走势,使得市盈率由29.3大幅下降后又回升至25.5,整体高于中证全指但当前估值低于历史中枢。对比相近主题的内地低碳和中证环保指数,SEEE碳中和指数的估值水平明显更低。
业绩方面,预期利润增速仍较高。根据万得资讯一致预期,2022年智能电车预期归母净利润增速超过40%,大幅高于沪深300指数。2022-2023年预期ROE分别为15.3%,16.2%,明显高于沪深300预期ROE的12.2%和12.6%。
图表:SEEE碳中和指数PE低于内地低碳和中证环保,高于中证全指
图表:SEEE碳中和指数PB低于内地低碳和中证环保,高于中证全指
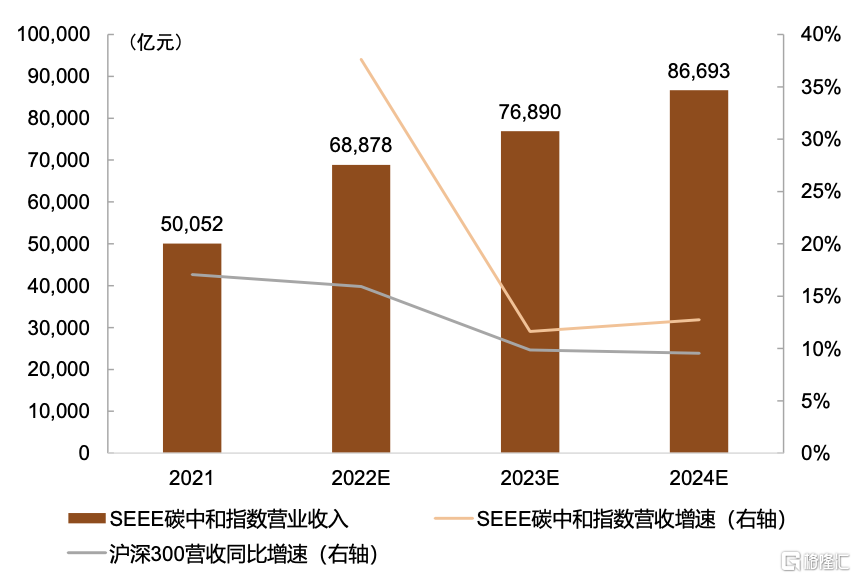
图表:SEEE碳中和指数预期营收稳定增长
图表:SEEE碳中和指数预期净利润快速增长
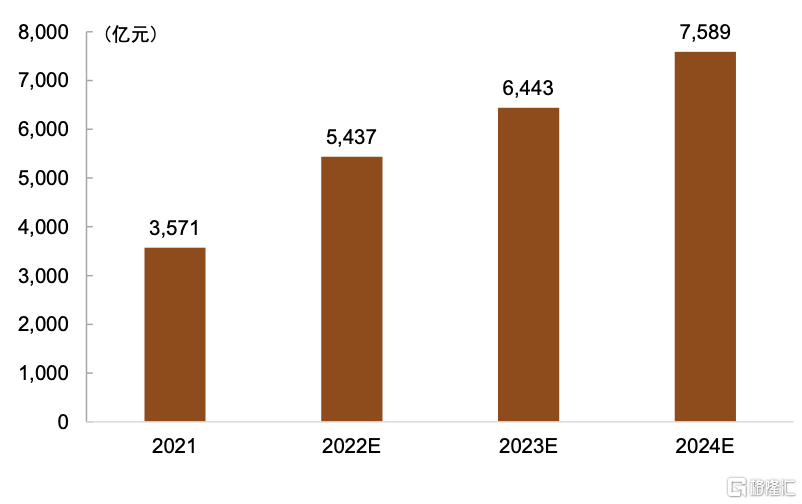
图表:SEEE碳中和指数预期ROE相对较高
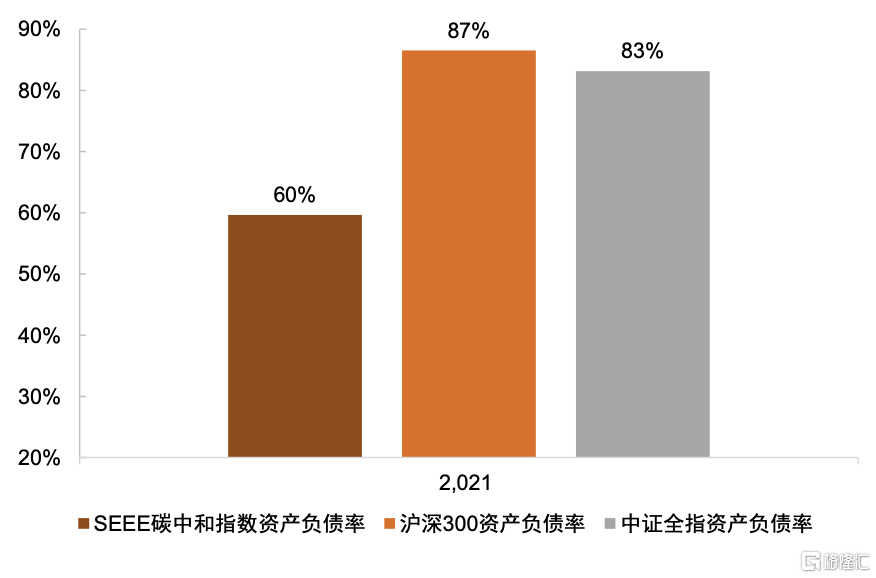
图表:SEEE碳中和指数负债率相对较低
全球市场:股票型ETF资金小幅流入
产品及市场
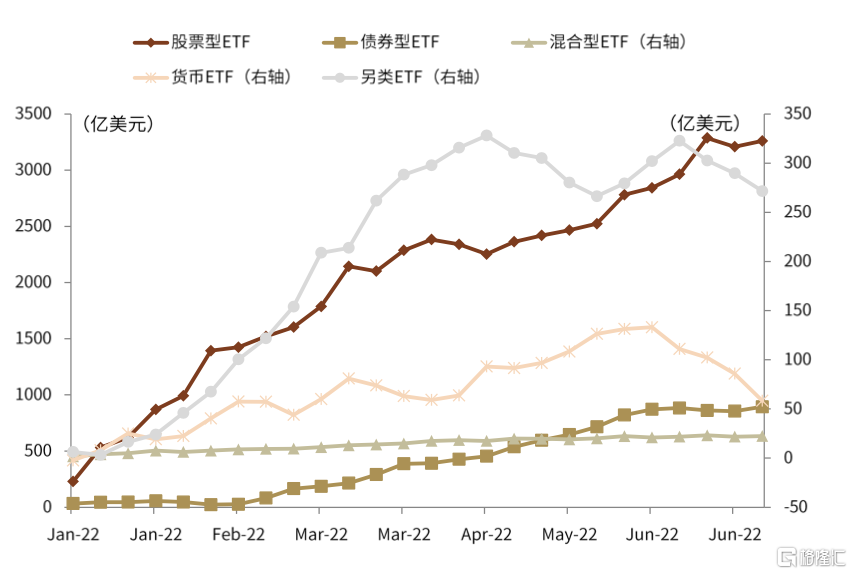
各类型产品:股票型ETF资金小幅流入。上周,全球权益类ETF资金流由负转正,具体,上周资金流由此前的流出78亿美元转为流入52亿美元。债券类ETF资金流也同样边际好转,上周资金流由流出6亿美元升至流入39亿美元。货币ETF产品资金净流出则进一步扩张至28亿美元。
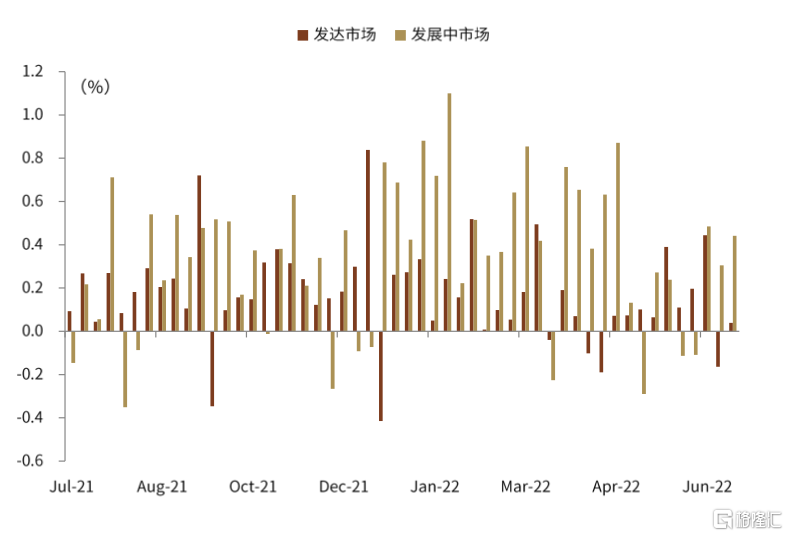
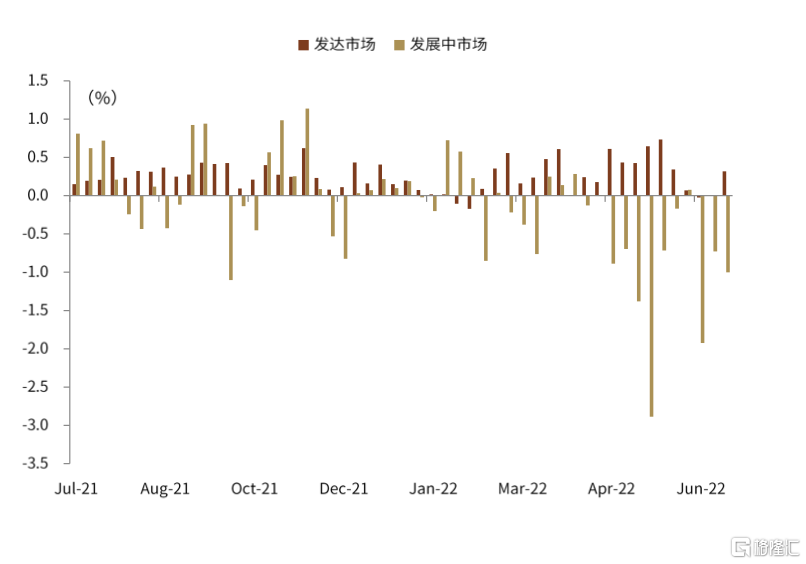
主要市场:发达市场股票ETF资金流仍处低位。上周,发达与新兴市场股票ETF资金流均边际走强,其中发达市场由净流出99亿美元转为净流入23亿美元,新兴市场资金由20亿美元的边际流入扩张至29亿美元,目前发达市场整体资金流入仍处明显低位。债券ETF方面,发达市场债券ETF资金大幅流入48亿美元,新兴市场债券ETF资金大幅流出9亿美元。
图表:过去半年每周全球各类ETF资金流入
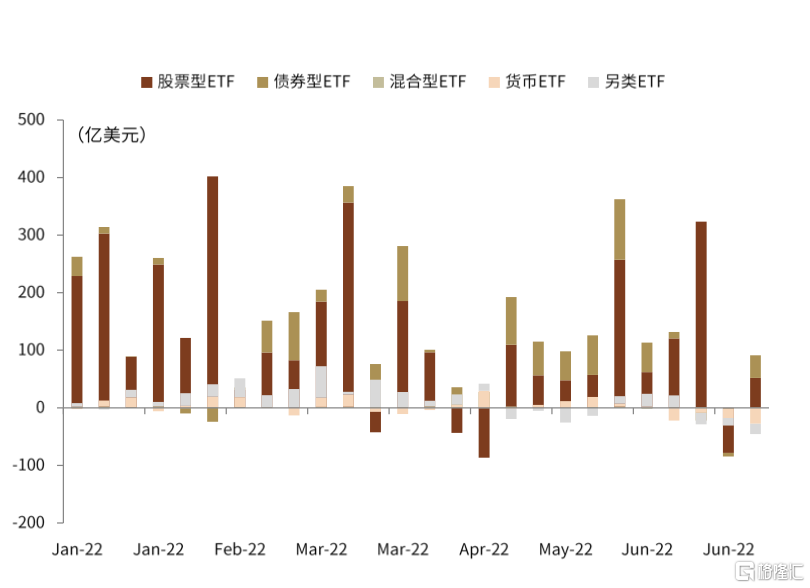
图表:过去半年每周全球各类ETF资金净流入/净资产
图表:发达市场/新兴市场股票ETF资金流入/净资产
图表:发达市场/新兴市场债券ETF资金流入/净资产
风格及行业
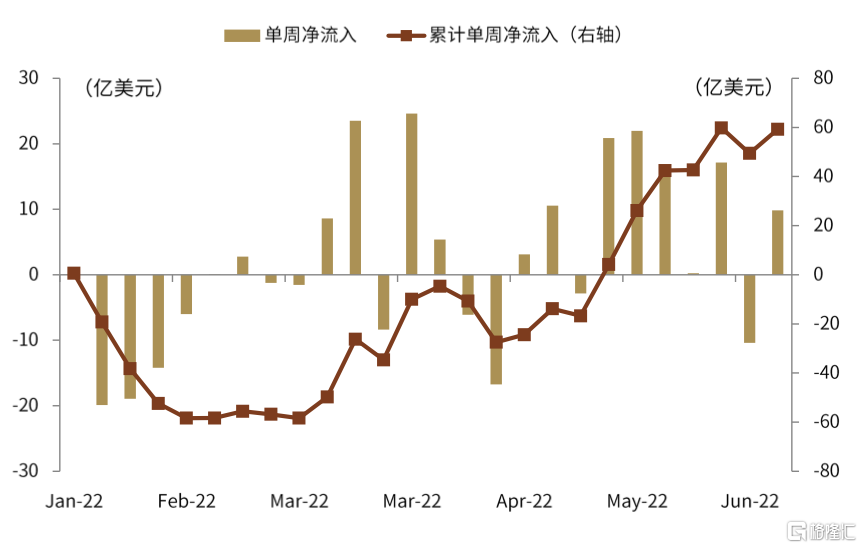
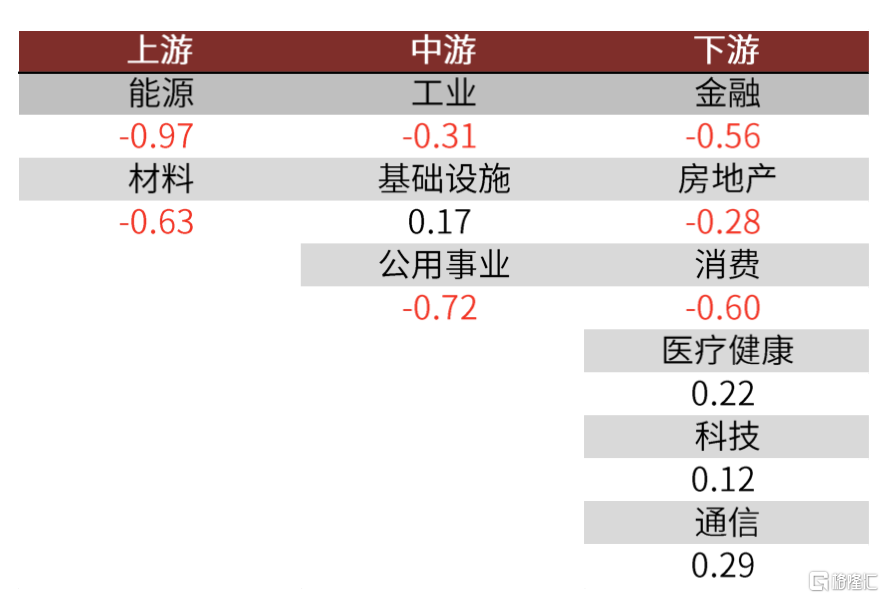
风格及行业:大盘成长风格资金相对强势。1)风格:上周,大小盘风格方面,大盘风格ETF资金净流入98亿美元,中盘风格ETF净流出18亿美元,小盘风格ETF净流出0.6亿美元。综合产品历史资金流情况,大盘风格产品资金流入相对强势。成长价值风格方面,成长风格ETF资金净流入9亿美元,平衡风格ETF净流入67亿美元,价值风格ETF净流入4亿美元。综合产品历史资金流情况,成长风格产品资金流入相对强势。2)行业:上周各行业主题ETF资金流出占比相对较多,其中上游行业资金流出相对明显,能源和材料行业资金流出占规模比例分别为0.97%和0.63%。下游行业整体资金流相对强势。
图表:全球大盘风格股票ETF资金流入情况
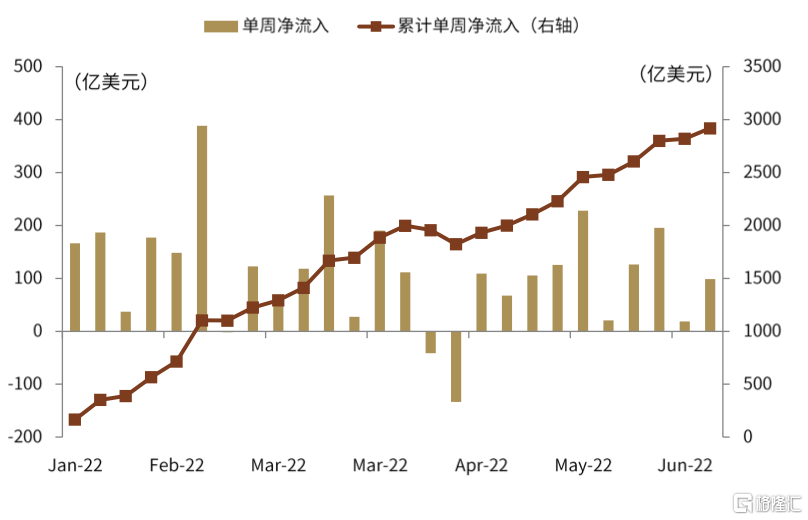
图表:全球中盘风格股票ETF资金流入情况
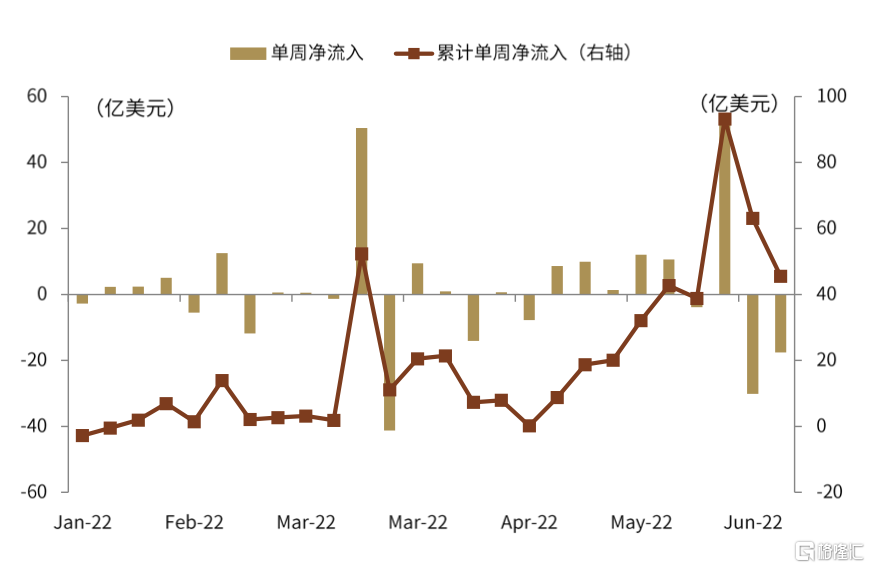
图表:全球小盘风格股票ETF资金流入情况
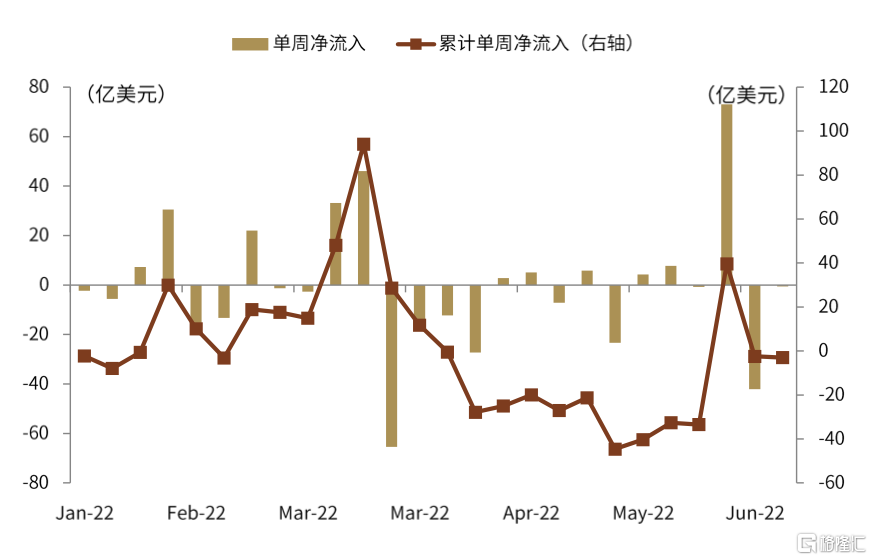
图表:全球价值风格股票ETF资金流入情况
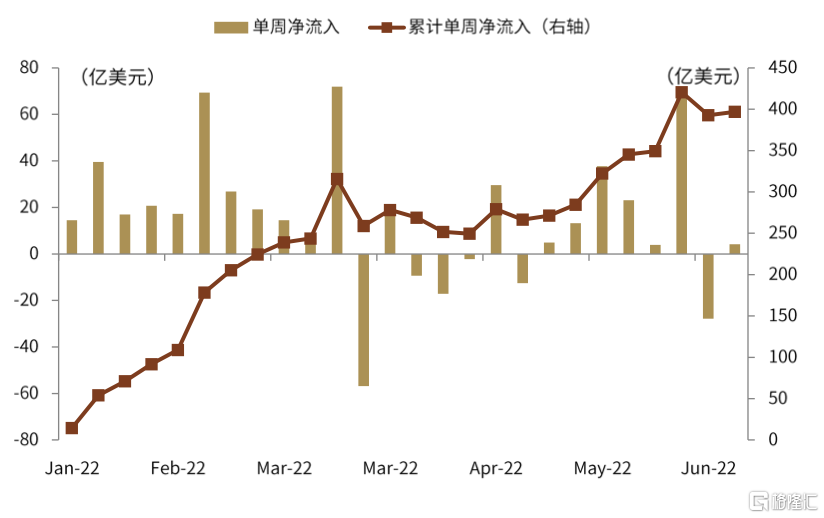
图表:全球平衡风格股票ETF资金流入情况
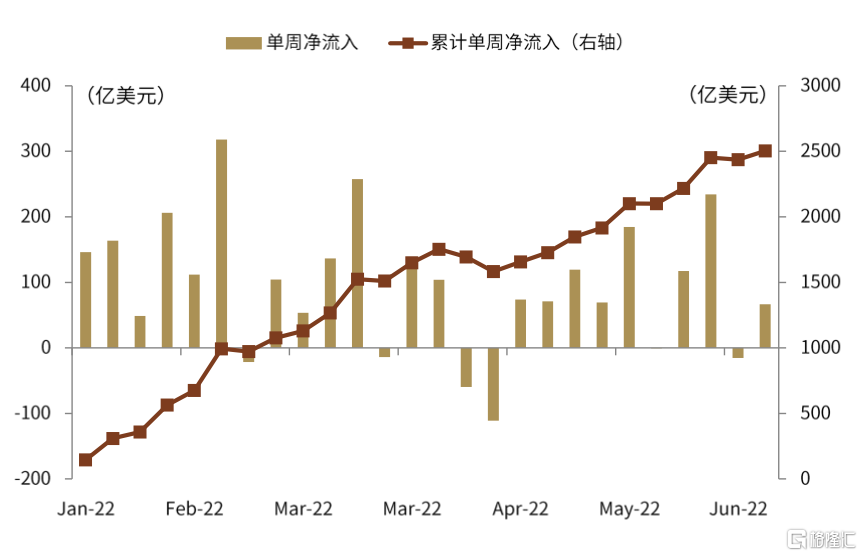
图表:全球成长风格股票ETF资金流入情况
图表:上周行业ETF资金流入/净资产(%, 全球)
图表:全球上游行业股票ETF资金流入情况
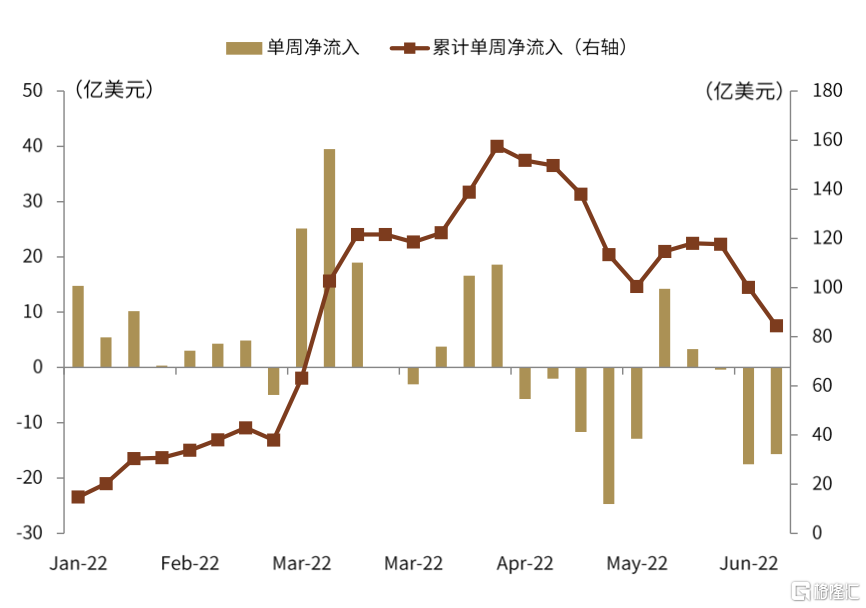
图表:全球中游行业股票ETF资金流入情况
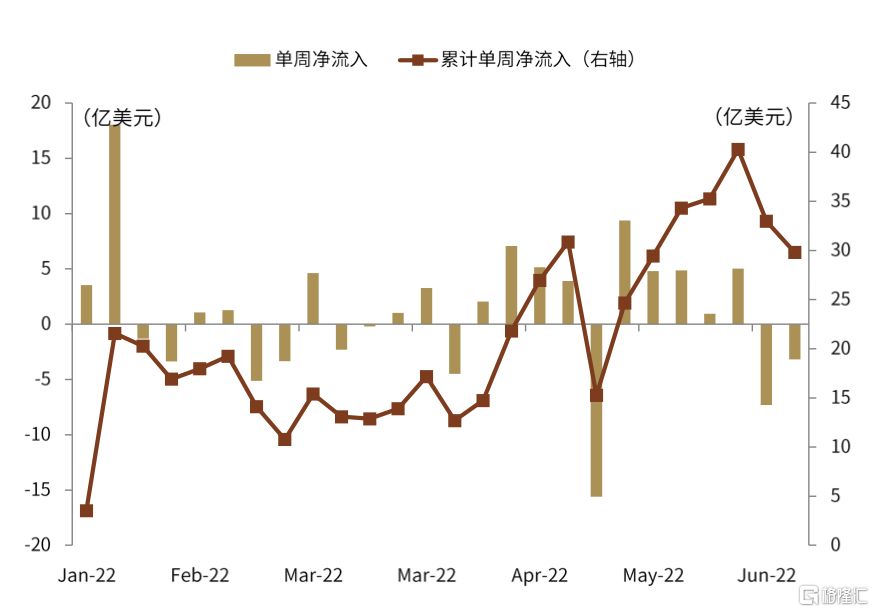
图表:全球下游行业股票ETF资金流入情况
国内市场:宽基ETF资金持续流出
各类型产品
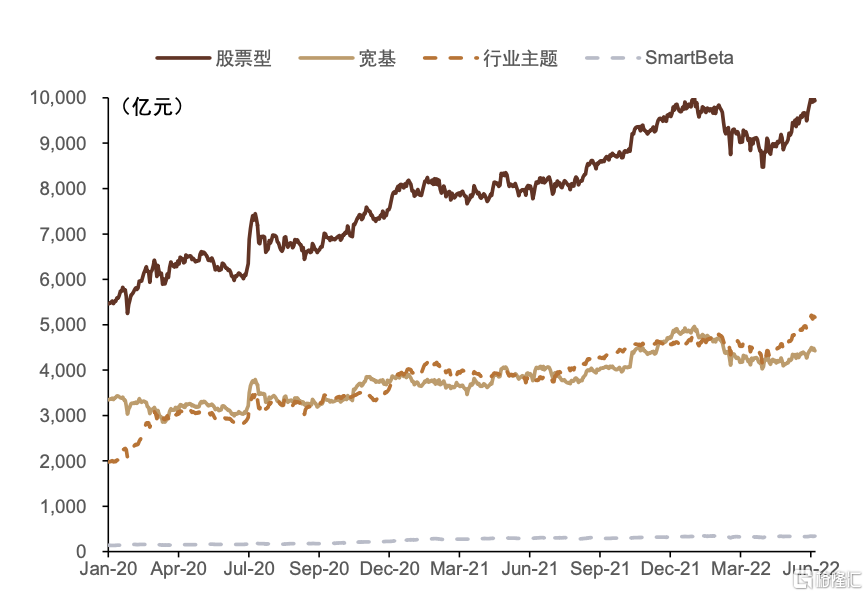
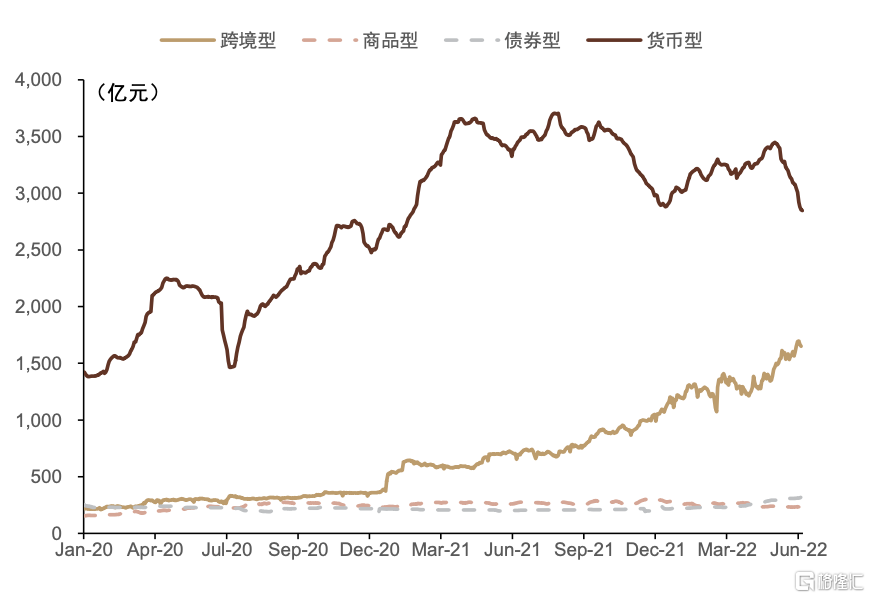
市场规模:1)存量:截止2022年7月1日,国内股票型ETF规模合计9,934亿元,其中宽基类产品规模为4,424亿元,行业主题产品规模为5,169亿元。2)市场格局:华夏、易方达和华泰柏瑞非货币ETF规模居于前三,管理规模分别达2,432亿元、1,105亿元和1,011亿元,规模前十大公司市场份额稳定在80%左右。
图表:国内股票ETF规模变化(按指数类别)
图表:国内非权益ETF规模变化(按资产类别)
图表:2022年以来每周新成立指数基金数量&规模
图表:国内ETF管理规模前二十的基金公司
资金流向
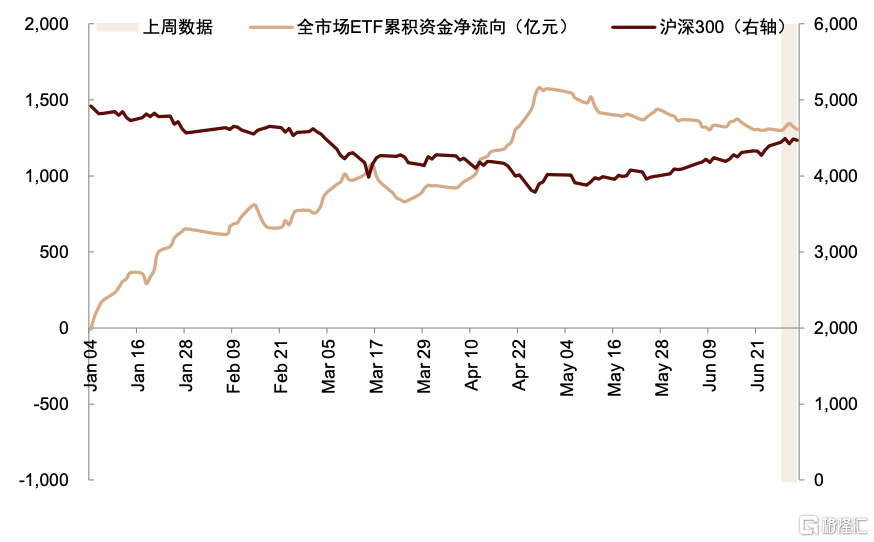
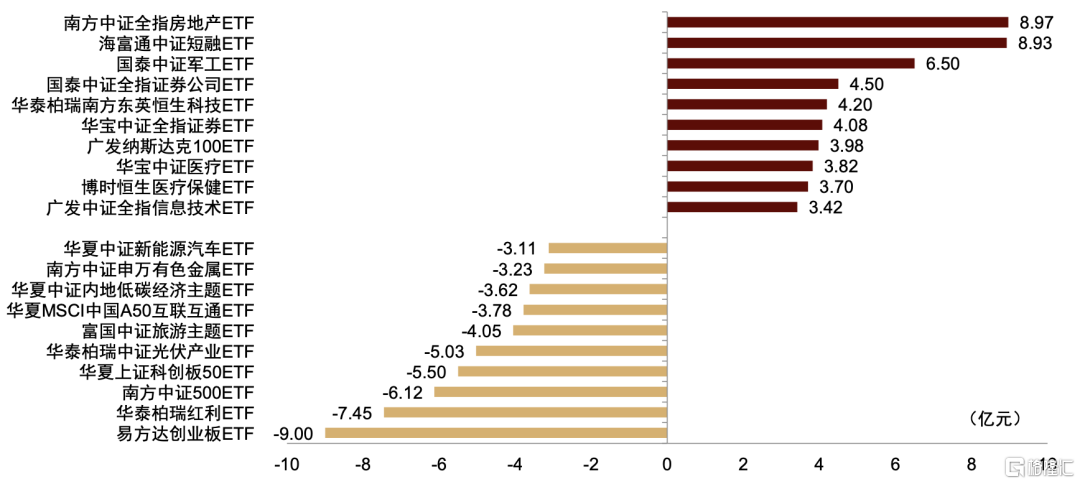
市场概况:上周国内非货币ETF资金小幅流出,流出金额8亿元,其中股票ETF大幅净流出,流出金额38亿元,跨境型ETF则持续净流入15.3亿元。股票型ETF中,宽基ETF净流出29.8亿元,SmartBeta ETF净流出12.9亿元,而行业主题ETF净流入5.3亿元;金融地产和医药ETF净流入领先,分别流入16.4和11.7亿元,消费ETF净流出领先,流出4.6亿元。
图表:国内ETF资金净流向与沪深300指数走势
图表:国内非货币ETF资金净流量(按资产类别)
图表:国内股票ETF资金净流量(按指数类别)
图表:国内行业主题ETF资金净流量(按细分类别)
图表:上周国内非货币ETF资金净流入(出)前十
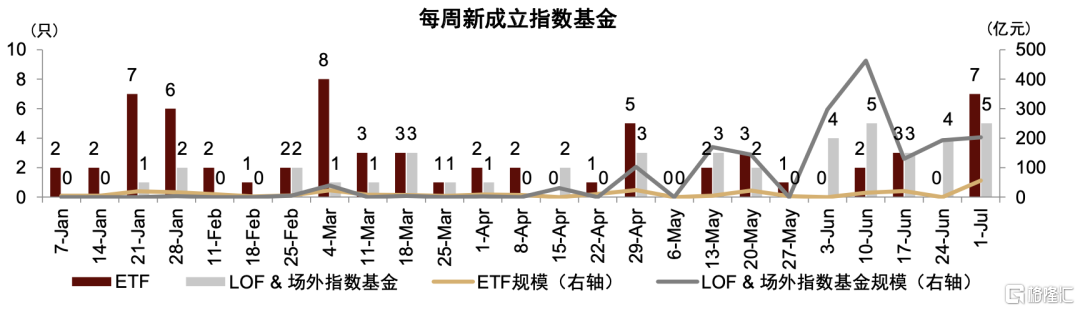
产品动态:上周有4只ETF产品上市,本周暂无ETF产品登记上市。
图表:上周、本周上市产品明细(ETF & LOF &场外指数基金)
风险提示
1)ETF在基金管理运作过程中,可能面临市场风险、管理风险、技术风险、赎回风险,从而影响基金的整体收益水平。2)基金产品及基金管理人的历史业绩并不代表未来表现。3)本报告不涉及证券投资基金评价业务。=
关注“双碳时间”公众号,获得一手资讯!

 绿债是什么(国际绿色债券的特点)
 欧央行警告:欧盟天然气限价机制或适得其反,危及欧元区金融稳定
 日本怕被中国捡便宜:制裁俄罗斯,却不愿退出这个大项目
 RELX悦刻“零碳之旅”的首个“0”:实现北上深三地办公室、实验室运营碳中和
 【发改资讯】碳达峰碳中和工作领导小组办公室召开严厉打击碳排放数据造假电视电话会议
 绿色创新引领,全球聚力行动 2021碳达峰碳中和论坛暨第九届深圳国际低碳城论坛即将开幕

 三部门:新增14个地区开展二手车出口业务

