

关于碳期货

期货是由交易所统一制定的、在将来某一特定时间和地点交割一定数量标的物的标准化合约。碳期货指以碳排放权配额及项目核证减排量等现货合约为标的物的合约。
随着碳交易市场的快速发展,投资性金融商品不断涌现,为普通投资者提供了充足的投资机会,但其高风险性和复杂交叉性也使投资者权益面临挑战。尤其是碳市场本质是实现碳减排的市场工具,兼有服务于碳中和目标的功能,需要通过强制性规范调和各方利益。如何在实现可持续发展目标的同时能够获得稳定的财务回报,有必要结合碳市场的特点对碳金融衍生品中最具有代表性的碳期货商品进行类型化研究,使投资者购买碳期货金融商品能够获取投资收益的同时,确保国家应对气候变化重大战略部署得到贯彻落实。
2020年10月,生态环境部、中国人民银行、中国银行保险监督管理委员会(银保监会)、中国证券监督管理委员会(证监会)等发布《关于促进应对气候变化投融资的指导意见》提出,在风险可控的前提下,支持有序探索运营碳期货等衍生品,鼓励企业和机构充分考虑未来碳价格因素。
2022年两会中,全国人大代表、迈科集团董事局主席何金碧在接受《证券日报》记者采访时也表示,我国应加快构建我国碳排放权期货交易市场,碳期货的推出将对提高碳市场流动性、平抑碳价格波动、加快我国碳市场的建设进程具有深远意义。如:欧盟碳排放交易体系既包括现货交易(CER,EUA等),也包括碳远期,碳期权、碳期货、碳掉期等衍生品交易,它们为控排企业管理碳配额价格和风险方面提供了灵活性,提高了碳市场的流动性。
2.碳期货在国内外的发展
(1)欧盟
欧洲碳市场主要有两大品种:碳排放配额和核证减排量,分别简 称EUA和CER。与此同时,与EUA和CER相挂钩的EUA期货和CER期货也被开发出来,并进入市场供投资者选择。欧洲气候交易所就是其中之一。
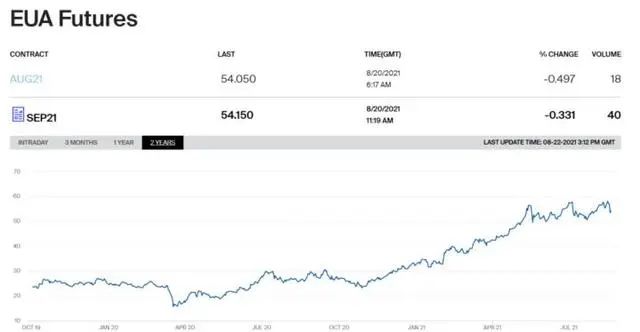
以欧盟碳市场(EU-ETS)的EUA期货为例,自2005年4月推出以来,EUA碳期货买卖量和交易额始终保持快速增长势头,已成为 欧盟碳市场上的主流产品。截至EU-ETS第二阶段,在全部EUA的交易中,碳期货交易量占比超85%,而场内交易中其交 易量更是达到总交易量的91.2%,2015年EU-ETS期货交易量达到现货的30倍以上。2018年EUA期货成交量达到77.6亿吨,成交额从2017年同期的约50亿美元大幅跃升至2018年一季度的约250亿美元,市场前景广阔。
2007年,欧盟碳市场供过于求,导致现货价格锐减,但是碳期货始终保持稳定状态,并带动现货价格逐渐趋稳,在一定程度上支撑了市场度过了难关。目前碳期货已成为欧盟碳市场的主流产品。
(2)美国
2008年美国东北部十几个州的州政府联合宣布将于2009年1月1日强制实行“区域温室气体减排行动(RGGI)。这是美国第一个政府层面的强制性的、基于市场的、旨在减少温室气体排放的区域性项目。
芝加哥气候期货交易所(CCFE)在2008年8月,离这一法案正式实施还有几个月的时候,推出了基于RGGI的期货合约。
2010 年 4 月 30 日,洲际交易所(ICE)与气候交易所集团(CLE)达成协议,ICE 以每股作价 7.5 英镑收购气候交易所集团 (CLE)所有股份。CCFE是CLE下属的交易所。从2012年2月28日起,CCFE已经没有剩余的未平仓合约,所有合约已经退市。
(3)印度
印度的碳排放权期货市场是在国内无相应现货市场的情况下运行的,主要借助于国内两家主要的期货交易所:多种商品交易所(MCX)和国家商品及衍生品交易所(NCDEX)。
2005年开始,MCX开始进行碳排放权的期货交易,相继推出EUA期货和 5种CER期货,而NCDEX则在2008年4月推出CER期货。MCX由纽交所、CCX、花旗等金融机构投资,印度境内有银行等金融机构 介入碳融资,宽松环境吸引了大量企业参与,有力支持印度本地CER的产出。
对碳期货的思考
与传统期货一样,碳期货也具有风险规避、价格发现、资产配置三大职能。对于投资者而言,碳期货也具有大众投资、双边套利等作用。当然,这必须是建立在非常完善的碳期货制度和碳金融市场之上。以下是两点对于碳期货的期望和建议。
(1) 要增加碳期货的公众参与度
中国生态环境部新闻发言人刘友宾曾表示:中国碳市场覆盖排放量超过40亿吨,将成为全球覆盖温室气体排放量规模最大的碳市场。而碳排放权交易的交易主体也只是重点排放企业、监管机构等,没有形成像股票市场受到投资者的关注和积极参与。如此大的碳交易市场不能得到投资者的广泛参与确实比较可惜,这也是碳排放权交易在交易主体上的限制,毕竟大部分人是没有必要去交易碳排放权的。相比之下,碳期货却为广大投资者提供了这样的一条投资于“碳价”的渠道。
我国的碳期货可以依托我国庞大的碳交易市场,探索出完善的碳期货交易制度,提高公众的参与度,使得更多投资者参与到碳排放权的投资之中。碳期货可以提高碳排放权交易的市场化程度,充分发挥期货的基本属性和职能,促进碳价的公平合理,为碳排放权交易市场注入新的活力。
(2) 要防止碳期货市场的过度投机
广州是全国期货业发展起步最早的城市之一。早在1990年代,包括广州和深圳在内,都设立过期货交易所。但由于市场发展不完善,投机过度现象频繁出现,广州的期货交易所在1996年开始的全国期货业清理整顿中被关停取缔。
期货市场的过度投机现象并不罕见,也造成过如巴林银行等国际金融巨头的破产,这主要是源于期货的保证金制度,也就是期货杠杆。而保证金制度是否应沿用或应如何运用到碳期货之中是在碳期货制度的建设过程中需要考虑的重大因素。如果因 为投机而造成碳价格的剧烈波动,会影响到企业和政府机构等众多碳排放权交易市场的原始参与者,对他们的日常经营和监管产生巨大的不确定性。若投机者通过内幕消息,提前获取到企业的经营信息,对碳配额较大企业的碳减排量非常了解,甚至获得了企业大量出售碳排放权的准确时间,那么投机者则可以通过市场供求关系的改变,从碳价格入手,以碳期货为手段 进行投机,造成市场情绪波动,影响碳市场的稳定发展。
总结
从绿色金融到蓝色金融,再到现在的碳金融,我们可以看到社会的可持续发展和“双碳”目标的实现都离不开金融的助力。我们愿意看见碳期货市场随着中国碳市场和金融市场的发展而推出更多的产品,逐渐覆盖如碳排放权、绿色碳汇、蓝色碳汇等各个领域。碳期货作为一种全新的金融工具,如何帮助碳排放和金融市场的深度融合,促进碳市场和金融市场的繁荣稳定,值得更多人去思考和“碳”索。
想要了解更多碳金融知识,请关注碳中和专委会2023年4月19日-20日在上海举办的首届中国碳金融论坛。参会联系人:专委会秘书处张京良18618188220(微信)
关于首届中国碳金融论坛
中国节能协会主办的“首届中国碳金融论坛”定于2023年4月19日-20日在上海举办。
本届论坛将邀请政府部门,国家级生态环境专家、经济学家,知名投资机构中高层,碳市场相关的服务机构高管出席,分享政策、学界和业界最优的金融、碳资产管理领域的学术和实践资源,探索分析碳基金、碳债券、碳保险、碳信托等碳金融产品发展和应用面临的问题和机遇,共同探索碳金融促进绿色低碳投融资机会,为实现经济高质量发展和碳减排的协同共赢以及真正实现高效率、低成本的碳中和贡献智慧。
本次论坛由中国节能协会碳中和专业委员会承办,专委会依托平台优势,最大化利用好资源禀赋,精心设置九大活动亮点,致力于打造碳金融领域第一论坛。目前论坛已经成立专项服务组,相关筹备工作正在稳步推进中。
关注“双碳时间”公众号,获得一手资讯!

 三部门:80%以上钢铁产能完成超低排放改造,确保2030年前碳达峰
 推动绿色发展 青云QingCloud荣获 2021 凌云奖“双碳”创新解决方案奖
 住房和城乡建设部、国家发展改革委印发城乡建设领域碳达峰实施方案
 券商判势2022 ③|“治愈”之年 关注碳中和、科技突围与大消费板块
 东芝“卖身”新动向:黑石集团据称考虑与KKR合作联合收购
 自动驾驶技术增加撞车风险 特斯拉在美召回36万辆汽车

 三部门:新增14个地区开展二手车出口业务