

(Report Producer/Author: Tianfeng Securities, Tang Jie, Zhang Feng, Guo Jianqi)
1.什么是碳中和
1.1.碳中和已成为全球趋势,全球大部分主要经济体都提出了碳中和目标
碳排放是全球关注的问题。 IPCC《全球变暖1.5°C》报告指出,气候变化将是人类社会面临的重大挑战,实施碳中和战略是积极应对挑战的重要举措。
简单来说,“碳中和”的定义是指人类活动造成的CO2排放量与人为CO2去除量在一定时间内相互抵消。碳中和是一个强调整体平衡的系统平衡过程;同时,碳中和是排放总量和吸收总量在一段时间内保持平衡的动态平衡过程。
从全球看,各国在气候问题上达成共识,共同签署《巴黎协定》,确立了2020年后全球气候治理的体制框架。 2015年12月,联合国框架公约近200个缔约方关于气候变化问题在巴黎气候变化大会上达成了《巴黎协定》。各方将制定“全球气温上升控制在2摄氏度以内”的目标,将气温上升控制在1.5摄氏度以内,努力工作。
碳中和成为全球趋势,海外主要经济体相继公布碳中和目标。据《联合国气候变化框架公约》披露,截至2021年9月,已有164个国家提交了国家自主贡献计划,其中大部分已将2050年作为碳中和目标年,并通过多种方式推进工作例如立法和政策颁布。 .
1.2.中国积极应对碳减排挑战提出2060年碳中和目标
2001年加入WTO后,我国二氧化碳排放量经历了10年的高速增长期。 2020年,我国的碳排放量将是世界最高的。在中国加入WTO之前,我国的碳排放量处于缓慢变化的阶段,每年的碳排放量约为30亿吨。加入世贸组织十年后,我国经济发展迅速,二氧化碳排放量迅速增加。现阶段,碳排放量已增至每年约95亿吨。 2020年,我国的碳排放量约占全球总量的31%,排名第二的美国占14%。近年来,国家加大对能源消费和环境保护的调控力度,碳排放增长得到有效控制。 2013年以来,我国碳排放量保持在每年100亿吨以下。

2021年9月22日,中共中央、国务院印发《关于全面准确全面贯彻落实新发展理念,做好碳峰值和碳中和工作的意见》。提出了碳达峰和碳中和的主要目标。 《意见》从单位GDP能耗、单位GDP二氧化碳排放量、非化石能源消费比重、森林覆盖率、森林蓄积量、风能和太阳能发电装机总量等方面提出了具体目标。 .该文件也成为我国碳中和“1+N”政策框架中的先导文件。
一系列文件将建立目标明确、分工合理、措施有力、衔接有序的碳峰碳中和“1+N”政策体系。 《中共中央 国务院关于全面准确全面贯彻落实新发展理念 做好碳峰值和碳中和工作的意见》(以下简称《意见》) ”)作为“1”,在碳达峰碳中和“1+N”政策体系中发挥作用 主导作用将与碳达峰形成贯穿碳达峰和碳中和两个阶段的顶层设计2030年达峰行动计划。“N”包括能源、工业、交通、城乡建设等子行业碳达峰实施方案,以及技术支持、能源安全、碳汇能力等保障计划、财政金融价格政策、标准计量体系、检查评价。 ,未来,各领域碳达峰实施方案将陆续出台。
《意见》提出构建绿色低碳循环发展经济体系、提高能源利用效率、提高非化石能源消费比重、减少二氧化碳排放、提高碳汇能力五个主要目标。生态系统。实现碳达峰和碳中和是一项涉及经济社会发展方方面面的多维、立体、系统工程。 《意见》提出了31项重点工作,明确了碳峰值和碳中和的路线图和建设图纸。 .
《2030年碳峰行动计划》是以“N”为首的政策文件。更加聚焦2030年碳达峰目标,相关指标和任务更加细化、落地、具体。 《方案》着眼于十项碳达峰行动。已在能源、节能、工业、城乡建设、交通运输、循环经济、科技创新、碳汇、国家行动、试点建设等十个领域作出部署。系列行动目标。
1.4.我国2030年碳峰值减排路径及贡献分析
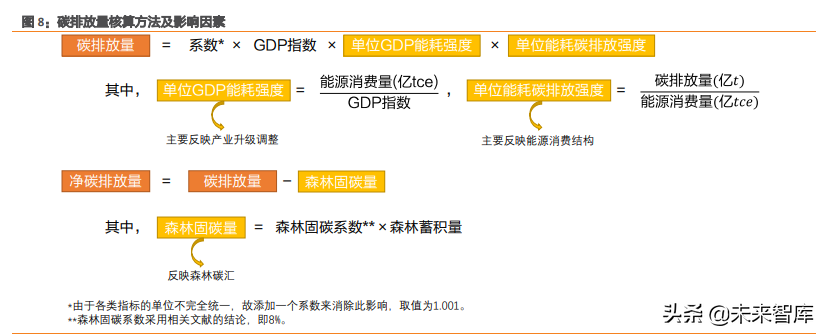
《意见》在单位GDP能耗强度、单位GDP二氧化碳排放强度、森林蓄积量等方面提出了明确目标,为估算不同减排路径的减排贡献提供了依据。根据我们在《中国长期低碳发展战略与转型路径研究》综合报告中测算,如果2030年碳达峰目标顺利完成,中国碳排放总量达峰104.73亿吨,仍高于2020年碳排放总量,还有4.42%的增长空间。 2030年,我国单位GDP能源消费强度下降将减少碳排放174.50亿吨,单位能源碳排放强度下降将减少碳排放51.03亿吨消费,贡献率分别为 76% 和 76%。 22%,调峰期间能源消费减少的贡献高于能源结构调整带来的碳排放减少。 (注:本次减排量并非实际减少二氧化碳排放量,而是与无限制条件下的理论碳排放量相比的差异)
2、我国化工行业碳排放:排放强度备受关注
化工行业碳排放量不高,2015年以来明显下降。 据CEAD统计,2019年我国石油加工焦化行业、化工原料和化工产品行业碳排放量分别为1.72亿吨和164万吨,分别。化纤制造、橡胶制品、塑料制品的排放量较高。小的。除电力行业外,虽然我国的石油加工和焦化行业、化工原料和化工产品行业2019年碳排放量排名靠前,但前三名的排放量远大于化工行业。
从1997年到2019年,我国化工行业碳排放量最高的年份是2015年,为4.64亿吨。与2015年相比,2019年下降了26.4%至3.41亿吨。化工行业碳排放高峰期已经过去,2019年的排放量已经下降到2008年的水平。
行业结构特点与中国不同。美国化工行业碳排放占比较高,2018-2020年将有所下降。 根据美国“温室气体报告项目(GHGRP)”数据,除电力行业外,美国化工行业的碳排放占比2020年为16.6%。虽然占比高于中国,但总量小于中国。美国化工行业的碳排放量在 2018 年达到峰值 1.91 亿吨,之后逐年下降,2020 年达到 1.8 亿吨。
化工行业各子行业排放强度处于中高水平。 2017年,我国石油加工焦化行业、化工原料及制品制造业、化纤制造业碳排放强度分别为0.51吨/万元、0.18吨/万元和0.05吨/万元。在33个行业中排名第6、第10、第17位。根据平新桥等人的分类,碳排放强度低于0.05吨/万元、0.05吨/万元至0.5吨/万元以及高于0.5吨/万元的行业被归类为“ “工业”、“中排放工业”和“重排放工业”,化纤制造业、化工原料及制品制造业处于中排放行业,石油加工和焦化行业处于重排放行业。排放行业。
2.2.企业温室气体排放核算方法介绍
企业是碳排放的主体。在企业层面,在确定排放清单的边界后,计算温室气体排放一般采取以下步骤:识别温室气体排放源,选择温室气体排放计算方法,收集活动数据,选择排放因子,使用计算工具将温室气体排放数据汇总到企业级别。
第一步是确定排放源,公司可以细分为反应堆和具体设备。
以化工原料、化工产品制造为例,行业通用企业、合成氨或甲醇企业的主要排放单位包括:主体设备、合成氨设备、甲醇设备、CO2利用设备(如纯碱)灰设备等),其他公共及配套项目等;直接排放源主要包括:煤或天然气等蒸汽重整设备(即合成气制备设备)、合成气转化设备、下游CO2生产设备(如炭化塔、降膜蒸发器等)、蒸汽锅炉、电力电站锅炉、扭矩、自有车辆等;间接排放源主要包括:使用外购电力和热力的设备。
第二步是选择温室气体排放的计算方法。相关会计准则已在国际上颁布,我国已颁布各行业会计准则。总量可分为公用事业排放和工业过程排放两类。按细目分类,报告主体的温室气体(GHG)排放总量应等于燃料燃烧产生的CO2排放量,加上废气火炬燃烧产生的CO2排放量,再加上工业生产产生的CO2排放量。过程,并减去公司的二氧化碳回收。再加上公司净购买电力和热力所隐含的二氧化碳排放量。 (报告来源:未来智库)
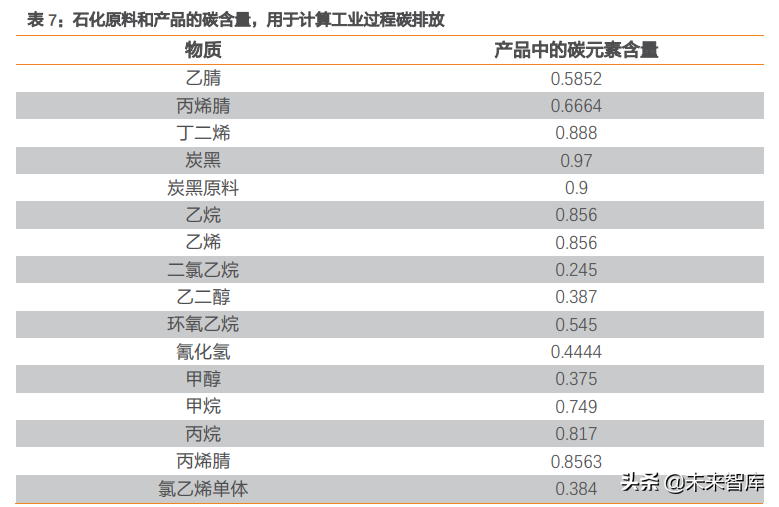
第三步是收集活动数据并选择排放因子。公司可以自行测量或使用推荐的参数。一般来说,燃料消耗、原材料投入、产品产出等数据可以从公司日常运营记录中获取。相关物质的碳含量、碳氧化率等数据可按照国家标准或推荐值进行测定。
之后,企业可以使用计算工具计算碳排放量,最终收集排放数据。下面附上的三张表是计算过程中可能会用到的参考值。本文中化学品碳排放量的计算也将基于以下数据。
2.3.不同化工产品的碳排放强度有何不同?
不同的化工产品具有不同的碳排放特征,未来可能面临不同的监管环境。基于国家标准和温室气体核算报告系统提供的数据,梳理分析公共工程和工业过程中各类化学品的碳排放,细化化工产品能效分析。我们发现化工产品的工业过程碳排放占总排放量的比例高于一般工业,但不同化工产品、公共工程和工业过程的碳排放比例不同,其中煤化工产品排放强度较高。在对典型的煤制甲醇化工产品的分析中,我们计算出其工业过程的碳排放量与国家标准相差不远,低于理论碳排放值。
2.3.1.国民经济整体工业过程碳排放占比不高,但化工行业占比较高
我国工业过程排放量占总排放量的比例较小,近年来碳排放量保持稳定。我国能源消费以煤炭为主。 2019年,煤炭占能源消费的75%。工业过程在碳排放中的占比较小,约占7%,并在2014年左右达到峰值,2019年排放量约为6.8亿吨。
与我国整体情况不同的是,我国化工产品行业的碳排放占比几乎都在7%以上。根据《高耗能行业重点领域能效标杆水平和标杆水平(2021年版)》和国家能源消耗限值标准,梳理出典型化工产品的公共工程碳排放标准;同时,根据《2006年IPCC国家温室气体盘查指南》等企业碳排放核算和报告指南,梳理出典型化工产品的工业过程排放标准。在国民经济中,化工产品工业过程的碳排放一般占较高比例,最高接近97%。
2.3.2.典型化工产品碳排放强度分布
通过对化工产品公共工程碳排放和工业过程碳排放的调查,可以将所有化工产品分为四类,分析不同化工产品的能效水平。
我们从单位产值碳排放量的角度,梳理分析了十余种化工产品的公共工程单位产值碳排放量和工业过程单位产值碳排放量,并按平均值进行了分类。单位产出的碳排放量。 4个象限内。其中,煤制烯烃和炭黑处于公用工程单位产值碳排放量和工业过程单位产值碳排放量高的象限,在所有化工产品中单位碳排放量最高;其他煤化工产品如煤制乙二醇、煤制天然气、煤制二甲醚等工业过程单位产量碳排放量较高;合成氨、钛白粉、电石等公共工程单位产值碳排放量较高;此外,硝酸、纯碱、环氧丙烷等化学品单位产量碳排放量相对较低。
从单位收入碳排放量来看,煤制甲醇、煤制二甲醚、煤制天然气、合成氨等煤化工产品的单位收入碳排放量最高;煤制乙二醇和硝酸的工业过程单位收入碳排放量最高。更高的排放量;炭黑、电石、氧化铝、纯碱单位收入碳排放量较高;二氧化钛和环氧丙烷等产品单位收入的碳排放量较低。
从总排放强度来看,我们统计的各类化工产品基本沿图中对角线分布。个别产品有较大偏差。一些产量较小的化工产品往往价格较高,因此单位收益较高。碳排放量较低,如二氧化钛;相反,一些大批量的化工产品往往价格较低,因此单位收入的碳排放量较高,例如煤制甲醇。一些产量更高、碳排放强度更高的化工产品,未来将有更大的减排空间。
2.3.3.以煤制甲醇为例,化工产品工业过程碳排放低于理论值
煤化工是我国特色鲜明的化工子行业。甲醇生产大多以煤为原料,碳排放主要产生于硫磺回收装置。原煤通常经过气化和多次转化过程,然后利用新鲜气体进入甲醇合成装置生产甲醇。在此过程中,变换气净化过程中会产生二氧化碳气体,部分用作合成甲醇的原料,大部分作为废气排放。
从实际生产项目计算表明,煤制甲醇工业过程单位产值碳排放低于根据化学反应公式计算的理论值。有几种方法可以衡量化学产品的碳排放量。一是根据产品的理化性质和化学反应方程式,从理论上计算碳排放量;二是对实际生产项目中物料的投入产出进行监控,编制物料平衡表。计算碳排放量。
根据分子式和化学反应式计算出的碳排放数据为理论排放限值,因为①在实际生产过程中,原料无法按照理想条件转化为产品; ②碳元素不一定以气体形式完全排出; ③该物质的碳氧化率不是100%。当上述条件成立时,理论碳排放量应始终大于实际碳排放量。
我们从广汇能源的环评报告中获得了该项目的实际生产数据。经测算,煤制甲醇工业过程单位产值碳排放量为2.26吨CO2/吨,更接近国家标准的基准值。
三、如何在碳中和背景下发展化工企业
我们认为,碳中和背景下化工企业的发展模式可能会发生变化。在双碳政策下,能源和原材料的审批难度更大。单纯依靠产能扩张的传统原油开发模式可能难以为继。化工企业未来的长期发展将围绕上下游一体化、产品树多元化的发展模式;原料企业延伸产业链,拓展下游精细化工产品,推动“原料”向“料”转变;而基于相同技术路径或相同下游应用的多产品开发模式也将是未来化工企业发展的主要趋势。
3.1.碳中和给化工行业带来的短期变化
3.1.1. 2021年产能扩张放缓,固定资产增速放缓
2021年,化工子行业产能扩张将放缓。 2021年,33个子行业中的20个子行业将扩大产能。但产能增速较近三年平均水平大幅提升的,只有环氧丙烷、己内酰胺、PC、DMC等石化产业链品种的扩张,以及MDI自有企业的相关品种。 DMF、烧碱、纯碱、黄磷、涤纶长丝、炭黑等10个子行业产能收缩。其余产品产能增速较近三年持平或明显下降。这也说明,在碳中和的背景下,在能源控制和严格审批的前提下,产能扩张速度可能会保持在较低水平。
以2021年初为分界线,基础化工上市公司(按申万一级分类调整后共计422家基础化工上市公司)固定资产增速和固定资产占比明显减少了。 2021年Q1以来,化工上市公司固定资产同比增速从21%快速下降到2021年Q3的12%。从 33.4% 逐渐下降到 31.9%。在碳中和背景下,依赖传统发展模式的化工企业的固定资产增速和占比可能会保持在较低水平。 (报告来源:未来智库)
3.1.2.新能源相关化学品价格大幅上涨,需求结构发生变化
新能源相关化学品价格大幅上涨。 2021年11月锂电池EVA/磷酸铁锂/碳酸二甲酯/PVDF价格分别为9.8/191.4/0.85/4150万元/吨,同比上涨15.8%/132.0%/21.4 %/277.3%,分别。两者都在今年达到了历史最高点。在碳中和的背景下,供应紧张伴随着下游需求的持续增加,新能源相关化学品的价格或将维持在较高水平。
近年来,传统化工下游需求结构发生变化,新能源相关领域占比逐步提升。 2013-2020年,光伏薄膜在EVA下游应用的占比由9%提升至34%; 2018-2020年碳酸二甲酯下游应用中电解液溶剂占比由28%提升至36%; 2015年——2020年,工业硅下游应用中多晶硅占比将从22%提升至31%。在碳中和的背景下,随着下游对新能源的需求不断增加,更多的传统化学品也将应用于新能源场景。
3.1.3.部分化工企业进入新能源领域
2021年以来,传统化工企业快速进入新能源相关领域。对于化工企业而言,进入新能源领域具有以下三大优势:一是原材料资源优势,二是制造成本优势,三是化学合成和化学工艺优势。例如,磷化工企业进入磷酸铁或磷酸铁锂后,将磷矿的资源优势转化为成本优势,具有较为成熟的化学合成和化学工艺基础。
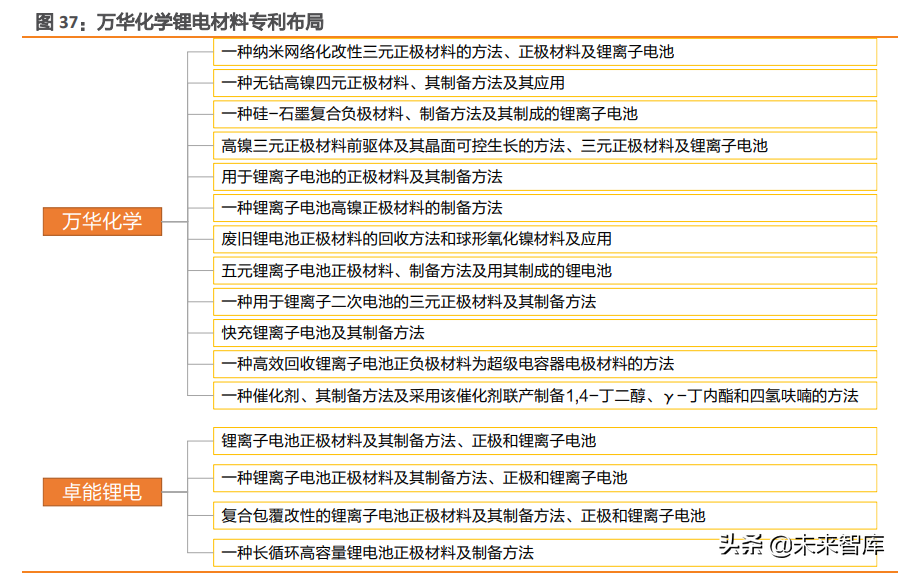
作为新能源领域的化工龙头,万华化学已经拥有丰富的新能源材料专利和产能布局。 2020年,将通过收购卓能锂电进入新能源领域。目前拥有正极材料和电解液两大领域。容量规划。万华进军新能源领域,也体现了化工龙头企业把握行业趋势的必然性。
3.1.4.新能源相关化工企业发展迅猛
新能源化工企业进入快速发展期。以多氟化物、雅化集团、天赐材料、恩杰、新洲邦、当盛科技、兴源材料等7家新能源化工企业为样本,与基础化工上市公司整体进行对比。 2021年Q1以来,样本公司营收同比增速一直保持在100%以上,净利润同比增速一直保持在150%以上,远高于行业平均水平,表明样本公司正处于快速发展阶段。在碳中和背景下,新能源化工企业将受益于下游产业的景气度,或将保持较高的发展速度。
3.2.化工企业未来发展方向
我们讨论了化工企业过去的发展模式,以及新“双碳”形势下化工企业未来可能的发展模式。我们认为,未来化工企业将从产能扩张和上游配套原材料的发展模式转变为下游精细化、多品类、平台化的新发展模式。未来,优秀化工企业需要把握行业发展趋势,在此基础上充分发挥资本优势和研发优势,勇于投入资本,才能在新双轨下拥有发展机遇。 -碳情况。
3.2.1.以往化工企业的发展模式是“产能扩张+上游配套”
严重依赖产能扩张的发展模式
化工企业受益于国内经济的快速发展和化工行业龙头地位的逐步提升。过去,它们的发展主要依靠传统业务的产能扩张。从供给侧改革前全行业的周期性扩张,到供给侧改革后的领先扩张。单个企业产能的扩大和发展,形成并加强了产业周期的轮动,从而使行业和业务属性单一的企业具有较强的利润周期属性。
以氨纶和钛白粉行业为例,我们已经清楚地发现,过去行业产能的快速增长伴随着行业集中度CR5的提高。龙头企业依靠产能的快速扩张抢占市场份额,这种扩张模式是我国化工行业的发展历程。世界上最常见的商业发展模式。
一种向上游延伸以降低成本的开发模式
在化工大宗板块发展进入稳增或回落阶段后,化工企业开始更加注重成本优势的积累。中游企业已成为各大化工企业降低成本、实现原材料自主控制的主要手段之一。
最典型的是以涤纶长丝为代表的化纤行业。东方盛虹、桐昆股份、新凤鸣、恒力石化等涤丝生产企业,近三年沿着炼化-PX-PTA-涤丝产业链不断向上游延伸。一方面把握了整个产业链的利润,另一方面向上游大宗产品扩张的过程大大提高了公司的盈利能力。
国内化工龙头万华化工和国际化工龙头巴斯夫都延长了降低生产成本、增加企业收入的进程。其中,万华化工从生产聚氨酯中游原料起步。近年来,不断布局上游石化产业链,大大降低了生产成本,为公司多品类发展奠定了原料基础。巴斯夫的发展历程也伴随着上游石化产业的扩张,其全球石化产业布局为巴斯夫产品的全球化奠定了基础。
但在双碳背景下,最明显的变化是产能扩张进程受阻,公司以往的发展步伐可能会被打破。新时代背景下,企业也在寻求新的发展模式。我们认为,未来企业的发展模式将被复制。该模式已进入精细化、多品类、平台化的新发展模式。
3.2.2.未来化工企业的三种发展模式
其他宝石:巴斯夫解决方案应用开发的先例
当我们进入巴斯夫中文官网时,我们会发现,巴斯夫在展示产品成果时,大多是按行业划分的,并以行业细分解决方案的形式推出了多款专注于化工产品的解决方案。纵观巴斯夫的发展历程,不难发现,巴斯夫一百多年前创业初期以染料起家,将原料延伸至煤化工,通过复制扩张开启了全球化的发展历程。炼化行业上游。完成全球发展后,巴斯夫逐步剥离上游传统业务,通过向下进入新材料业务打通下游产业链,转型为从上游产品制造到同一下游提供多种解决方案的综合平台公司。
巴斯夫作为国际化工行业领军企业的发展历程,以及其他世界领先化工企业的经验,为中国化工行业的发展提供了借鉴。在双碳发展势在必行的背景下,国内化工企业应该转变发展思路,从复制扩张模式向多元化产品开发模式转变,从成本降低模式向上整合向向下精细化发展模式转变。
在这种发展模式下,我们认为化工企业应该抓住产业发展机遇,充分发挥原料和资金优势,把技术研发放在更加重要的位置。只有具备这些潜力的企业才能完全适应当前的双碳政策。发展趋势。
原料企业发展下游精细化
上面我们分析了万华化工向上整合布局的原材料。近年来,万华化工开始沿着原料和技术的路径逐步向下游发展精细化工产品。万华化工新材料板块已覆盖多条产业链,这也是万华化工作为化工龙头企业在双碳背景下的发展选择。除了万华化工,近年来发展迅速的民营炼化企业也开始布局新材料。 (报告来源:未来智库)
同一原料、同一技术路径下的多品类发展
下游开发有两种形式。一是相同原料下的产业链延伸。其中,华鲁恒升在建的多个产能主要基于这种发展形式:依托煤气化平台和外采石化原料苯,华鲁恒升沿环己酮-己内酰胺-PA6、己二酸等多条产业链向下游延伸。酸-己二腈-六亚甲基二胺-PA66、乙二醇-DMCEMC/DEC等。此开发模型沿同一原料向下游细化。此类企业大多具有大宗原料规模化生产,如东方盛虹、荣盛石化、卫星石化等炼化企业,华鲁恒盛、鲁西化工、宝丰能源等煤化工企业,以及与磷化工、氟化工产业链相关的资源优势企业。
另一种发展形式主要依靠自身技术优势,多条产业链向下游延伸,形成技术相同、多产业链的平台型企业。比较典型的企业是万润股份:万润股份依托其丰富的化学合成技术积累,已在液晶材料、OLED材料、沸石环保材料、医药、半导体材料、锂电池材料等多个领域进行布局。这类化工企业大多具有丰富的化工合成研发经验。典型的公司包括新和成和万润。
同应用场景下的多品种、平台化开发
除了以技术和原材料为基础的产业链延伸之外,下游发展的思路也将成为未来基于提供综合解决方案的发展模式的化工行业精细化发展的趋势方向。相同的应用场景。
万华化工的产品布局思路是同一应用场景下多品类解决方案的代表。万华化工的产品种类虽然比较复杂,但产品开发的终端思维不乏代表性的行业。汽车产业链是万华化工产品开发的重要思考点。万华化学的许多产品用于汽车内饰、外饰、结构件和新能源汽车电池。正在部署的POE是汽车轻量化的重要材料。三元材料和电解液的布局是万华在新能源汽车领域的另一个重要方向。
3.3.未来具有发展潜力的公司特征
通过回顾A股化工上市公司几项重要指标的排名变化,我们认为化工企业应该具备把握行业趋势的能力,并在此基础上充分发挥自身的资本优势、研发优势和勇于创新的能力。投入资金,以便在新形势下有发展机遇。
3.3.1.把握行业机遇,发展重在选择
由于化工行业中游的特殊性,行业上市公司覆盖了大部分制造业,行业趋势的变化带来了化工行业龙头的明显变化。行业发展趋势的周期性轮动和不断爆发的新兴产业的快速发展,每五年跟随行业趋势的变化,化工行业龙头也随之变化。近年来,随着碳中和政策下新能源相关产业的兴起,尤其是新能源汽车产业的快速发展,恩杰、天赐材料等新能源领域龙头企业开始占据前十名。市场价值。 2015年至2020年的五年间,民营炼化企业的快速发展,使炼化企业快速进入前十。
不过,不难发现,像万华化工这样的常青树,从2005年起就占据了化工市值前十的位置,并连续多年位居第一。通过以上分析,虽然与聚氨酯行业的特殊性能有一定关系,但万华化工把握行业发展趋势,向上炼化一体化,向下推进新材料,快速部署新能源领域等重大决策,也让万华化学得以长盛不衰。
因此,我们认为未来有潜力的化工企业应该是顺应时代潮流、把握行业趋势、进行前瞻性产业布局的企业。然而,自诩的产业投资逻辑,终将让后来者赶上甚至超越。
3.3.2.选择的背后是资金、研发、成本等多重因素的支撑
在公司正确规划和选择的背景下,我们认为其雄厚的资金(现金流、吸收资金的能力)、研发投入的长期持续积累等因素将对公司未来的发展起到重要的支撑作用。公司。我们统计了2018年以来所有化工上市公司(之所以选择2018年是因为会计准则开始要求披露研发费用)在以下四个维度中排名前十的公司:市值增值(模拟企业发展)、累计研发支出(模拟研发投资))、固定资产累计增加(模拟资本支出强度)、经营活动累积现金流量(模拟资本获取能力)。
通过对比,我们发现万华化工、荣盛石化、恒力石化等公司在资本获取能力、资本支出强度、研发投入等多个维度上均表现良好,近四年市值增幅位居前十。年。 .恩杰、盐湖、天赐材料、卫星石化、中材科技等把握行业发展趋势,在新能源炼化赛道上表现突出。
一些传统企业虽然拥有资金优势,但研发和资金投入不足,使得其成长相对滞后。因此,我们认为选择轨道下的资金优势、研发优势和资金投入对于化工企业的发展都是至关重要的。
(本文仅供参考,不代表我们的任何投资建议,相关信息请以报告原文为准。)
报告来源:【未来智库】。
关注“双碳时间”公众号,获得一手资讯!

 俄罗斯维护天然气管道,欧洲有点慌:德国限供热水、调暗街灯、关闭泳池
 公园城市的双碳之路|“绿氢之都”新定位,成都如何把握先机?
 国家级认可!卡奥斯智慧能源打造绿色低碳园区新范式
 科普 | “碳达峰”与“碳中和”,你知道多少?

 三部门:新增14个地区开展二手车出口业务
