

编者注:
近日,中央经济工作会议将“正确认识和把握碳峰值和碳中和”列为我国发展新阶段面临的新的重大理论和实践问题之一。会议指出,“实现碳达峰、碳中和,是推动高质量发展的内在要求。必须坚定不移推进,但不可能完成”,提出明确要求,科学部署。实现“碳双碳”的目标是有成本和成本的。为此,加大与碳减排相关的资金投入,还需要深入研究碳减排和碳中和投资背后的成本和需求变化规律,实现碳投资。平衡供需,做出最佳减排方案。
Li Zhiqing
复旦大学绿色金融研究中心执行主任

2021 年是真正实现碳中和的元年。从年初的“十四五”规划开始,明确能源消费强度和碳排放强度两个对国民经济发展的重要约束性指标(分别下降13.5%和18%)。下半年。中央36号文件强调“全面、准确、全面贯彻落实新发展理念,抓好碳峰值和碳中和”,年底召开的中央经济工作会议明确“实现碳高峰和碳中和是推动高质量发展的内在要求,我们必须坚定不移,不断前进,但不可能完成。”这些都意味着“碳达峰、碳中和”将成为社会经济中长期发展的一项基本国策。
处理好“发展与减排”、“整体与局部”、“短期与中长期”的关系,是实现“碳达峰、碳中和”的重中之重。其中,“发展与减排”首当其冲。在两者之间取得平衡无疑是至关重要的。
推动实现“碳峰碳中和”最直接的体现就是与不同时期碳减排相关的“碳中和投资”(即致力于碳减排的各种投融资活动)。换句话说,有正面和负面的双重影响。
一是积极影响,即碳中和投资本身可能形成新的增长点,带动其他经济领域的“投资和消费”,从而促进经济发展。在这方面,两者的关系并不矛盾。二是负面影响,即碳中和投资会挤出其他经济部门的“投资和消费”,从而影响经济发展。在这方面,两者之间存在矛盾。
如果将碳中和投资对经济发展的负面影响视为碳减排的“外部成本”,将碳中和投资对经济的积极影响视为碳减排的“外部收益”,那么发展和减排两者双重关系的特点,意味着要实现最优的减排方案,需要研究碳减排背后的成本和需求变化规律及其衍生的碳中和投资,并实现平衡碳投资的供需关系。
首先,碳减排演进呈现“正喇叭口”特征,碳中和投资演进呈现“倒喇叭口”特征。
按照碳峰值和碳中和的目标要求,与常规情景(即没有“双碳”目标)相比,从现在到2060年实现“净零排放”,将有“每年额外“减排” 对于一定量的碳排放,碳减排的幅度会不断递增,因为2060年的碳中和并不意味着绝对意义上的零排放。即使在2060年之后,仍有理论上的“减排”,因此,最大的“额外”减排率可能要到2060年才能实现。如果描绘出“额外”的减排率,就可以形成“正”的喇叭口,即前期喇叭口闭合的一侧,后期喇叭口张开的一侧。
这种碳减排的发展趋势,是否意味着碳中和投资在开放前也被封闭了?显然不是,恰恰相反。碳中和投资的演变趋势理论上应呈现“先开后闭”的倒喇叭口特征。
以最重要的碳中和产业——新能源产业为例。假设2060年实现最大的“额外”减排,这意味着2060年新能源产能供给将达到最大值(最大可能替代煤炭等传统能源供应),那么我们可以放2059年新能源产能投产能否满足2060年碳中和需求?
一方面,由于额外减排量不断增加,2059年投产的新能源产能只能是之前减排量的增加,不能“一次性”解决所有投资碳中和的差距。另一方面,新能源投资将替代和挤压其他投资。大规模的“一次性”投资会对宏观经济的其他部门产生影响,因此这种做法是不可行的。
更可行的做法显然是渐进增量替代,即新能源需求主要采用新能源供给。按照国民经济每年4%-5%的增长速度计算,能源消费的增速约为2%-3。未来40年,能源消费年均变化应基本持平或下降。
也就是说,从供需平衡的角度来看,理论上新能源投资的最佳时间分布是保持平均增速,但如果考虑到新能源供应的“长周期”特征,则是每年都会落地的新能源。投资可以持续生产和供应20-30年,这使得每年的能源供应叠加在未来的供应水平上。因此,如果后期新能源投资仍与前期保持一致,30-40年后,新能源供应“供过于求”的概率很大(我们最终能源需求水平可能维持在1.2 -1.5 倍当前水平)。
受此因素影响,年均新能源投资增速实际上并不可行。最有可能的趋势是,新能源投资在达到一定的峰值后会逐渐减少,而这个峰值的出现和下降基本上与国民经济有关。并且能源消费的增长速度是一致的。
上述分析思路也适用于其他碳中和行业。例如,能效技术产业也呈现出明显的先增后减的时间特征。因此,最终的碳中和投资模式变成了“先开后闭”的形式。喇叭”。
其次,碳中和投资演变的“倒喇叭口”特征决定了碳中和投资的黄金期应该在最近30年。
碳中和投资的时间分布取决于两个因素:
一是碳中和投资的经济增长函数。碳中和发展具有很强的经济增长功能。社会经济发展全面绿色低碳转型衍生出各方面的投资需求,足以成为中短期(碳中和产业、碳中和新基建等)新的经济增长点。 )根据《碳中和愿景下的绿色金融路线图研究》报告,到2050年的30年间,碳中和所需的总投资将达到487万亿,但这些投资不是时间上的。分布均匀,但主要集中在碳峰碳中和初期,即最近30年。一旦前期主要部署碳中和投资,碳中和发展路径将基本锁定,后期投资也无法轻易改变能源供应和消费的技术路线。届时,碳中和的经济增长属性将被大大削弱。 ,越接近实现碳中和的目标,碳中和投资就越少能成为新的经济增长点。
二是碳中和投资的结构演进路径。前期会以生产端为主,后期会更关注消费端。总体而言,将形成涵盖能源终端、生产终端和消费终端的碳中和发展体系。构建这样一个完整的碳中和发展体系,将有助于延伸碳中和价值链,延长碳中和投资的生命周期。
基于以上特点,碳中和投资实际上有一个非常重要的窗口期。错过这个窗口期或错误地估计其演化特征,将大大降低投资效率,并可能错失应对气候变化的最佳时机。因此,要充分发挥政府干预和市场竞争两种工具的各自优势,发挥互补作用。例如,在引入绿色金融、碳金融等政策工具的过程中,要充分发挥政府的有序引导作用,实现碳中和投资的有效配置。
(2) 碳减排与碳中和投资的成本收益规律
首先,碳中和投资的“外部成本”体现在碳减排对经济的负面影响上。除了碳中和投资本身需要大量的成本投入外,碳中和投资还将“挤满”国民经济的其他部门。扩展能力。比如,如果新能源产业投资增加,传统产业的投资规模就会缩小。这种拥挤效应在碳排放初期尤为严重(行业本身规模不断缩小),最终在边缘形成“先高后低”的递减曲线,直至碳中和时达到最小值。已完成。
其次,从外部效益看,碳减排对国民经济的积极影响主要体现在新技术、新产业的出现,如新的经济增长点、新能源规模结构的增加值。投资。影响。在“双碳”发展战略的推动下,这种积极影响显然会继续增强,在边缘形成“先低后高”的曲线,直至达到碳中和达到最大值。 (如下所示)
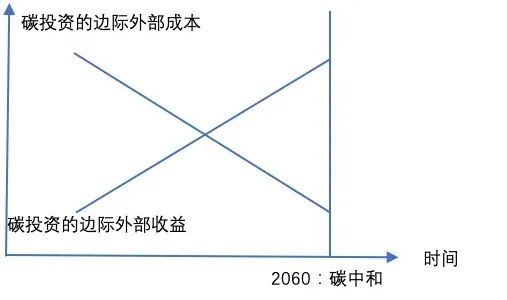
上述成本收益特征意味着,如果碳中和的净外部收益等于外部收益减去外部成本,那么现阶段是碳投资“净外部收益”相对较低且为负的时间段.投资和投资的负“对外净收益”将长期持续,即国民经济要继续为碳减排和碳投资“买单”。这就决定了我们在碳减排方面必须坚持两个基本原则。
总之,我们形成了应对气候变化的科学共识,并在科学共识的基础上向前推进。自2009年哥本哈根气候变化大会达成“2°C”共识后,2015年签署《巴黎协定》达成全球共识,2019年启动“1.5°C”目标, 2050年左右将形成2020年左右实现全球净零排放的结论。正是基于这一科学推论,碳中和投资在短期内明显加速,为经济发展带来了“外部效益”。但同时,我们也必须看到,碳中和投资带来的“外部成本”让自身面临巨大阻力。
在社会经济发展走向零碳发展的道路上,不断扩大收入、降低成本无疑将成为政府和市场关注的焦点。一是引导构建以绿色信贷、绿色保险、绿色债券、绿色基金、碳金融、绿色电力市场、绿色技术市场为基础的市场和产品体系,最大限度发挥碳中和投资的影响。各种金融产品。拟提出的需求将通过绿色投融资创新为碳中和产业的发展提供助力;二是加强制度和政策研究,为形成多元化的市场和产品体系创造有利条件。
作者:复旦大学绿色金融研究中心执行主任李志清
Editor: Hu Wenjuan
(可持续发展经济指南)
Editor in charge: Fan Wenjia
关注“双碳时间”公众号,获得一手资讯!

 建成9年就差装修!为保护阳宗海,华侨城超五星酒店拆了1.6万平建筑
 支付宝关闭大额免费提现渠道?收钱码商家提现免费 个人用户还有这个通道
 碳是一种很常见的元素,以各种形式存在自然界之中|透视新科技
 积极把握行业战略机遇布局“双碳”业务 金力永磁2021年收入盈利快速提升
 【关注】张明:漫谈中国的宏观杠杆率

 三部门:新增14个地区开展二手车出口业务
