


天风研究院化工团队唐杰回答了市场当前关注的五个问题。
(2)碳中和背景下化工行业发生了哪些变化?
(3)过去化工企业的发展模式是怎样的?
(4)在碳中和的背景下,未来化工企业的发展模式将如何变化?
(五)发展模式转变背景下具有发展潜力的企业有哪些特点?
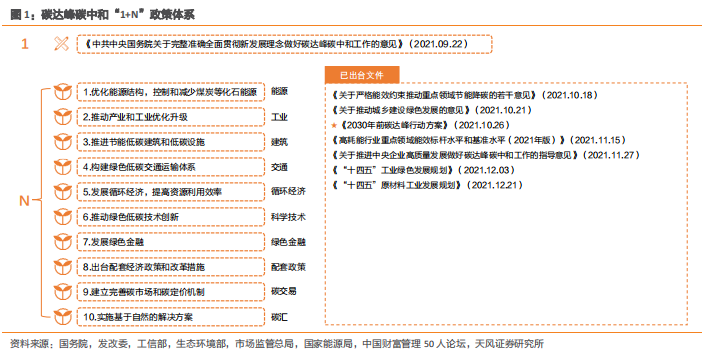
 什么是峰值碳中和的政策框架?
碳大丰碳中和发展目标明确,“1+N”政策体系日趋完善。预计未来将有更多政策文件密集出台。 《中共中央、国务院关于全面准确全面贯彻新发展理念做好碳达标和碳中和工作的意见》被视为“1”,发挥引领作用碳达峰和碳中和“1+N”政策体系中的作用。碳达峰行动计划共同构成了贯穿碳达峰和碳中和阶段的顶层设计。 “N”包括能源、工业、交通、城乡建设等子领域和行业的碳达峰实施方案,以及科技支撑、能源安全、碳汇能力、财政金融价格政策、标准计量体系、检查评估等保障方案 未来,各领域碳达峰实施方案将陆续出台。

在碳中和的背景下,化工行业发生了怎样的变化?
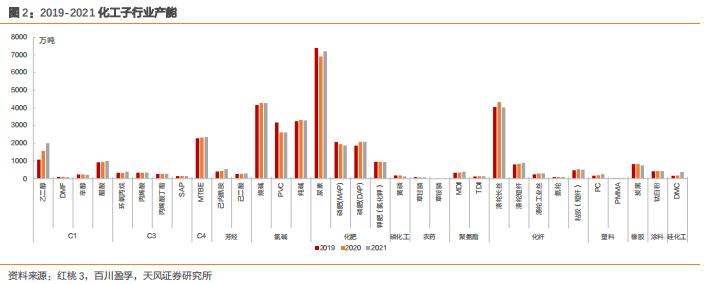
2021年化工子行业产能扩张放缓。2021年33个子行业中有20个将扩大产能,但产能增速较过去3个平均水平有明显提升年。只有环氧丙烷、己内酰胺、PC、DMC等石化产业链扩张品种,以及MDI自有企业的相关品种。 DMF、烧碱、纯碱、黄磷、涤纶长丝、炭黑等10个细分行业产能收缩,剩余产品产能增速与近三年持平或大幅下降。这也表明,在碳中和的背景下,在能源控制和严格审批的前提下,产能扩张速度可能会保持在较低水平。
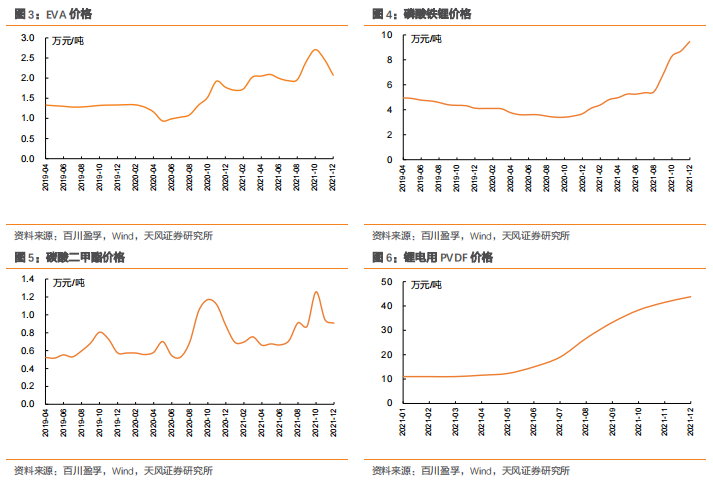
新能源相关化学品价格大幅上涨。 2021年12月EVA/磷酸铁锂/碳酸二甲酯/锂电池用PVDF价格分别为2.07/9.47/0.91/43.82万元/吨,期间涨幅分别为16.7%/157.7%/3.1%/298.4%那一年。今年两者均创下历史新高。在碳中和、供应有限、下游需求持续增加的背景下,新能源相关化学品价格或将维持在高位。
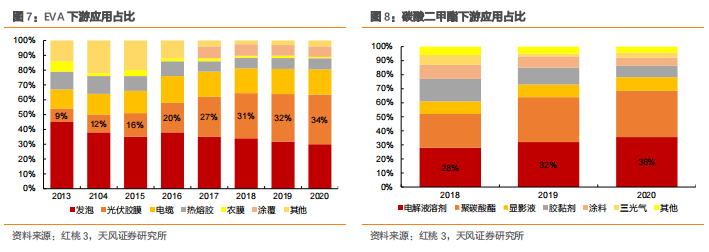
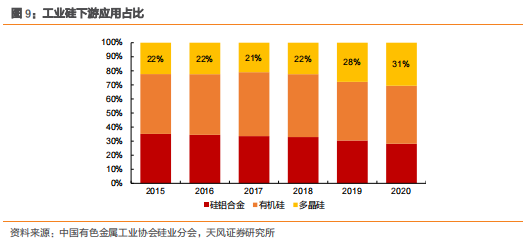
近年来,传统化工下游需求结构发生变化,新能源相关领域占比逐步提升。 2013-2020年,在EVA下游应用中,光伏薄膜占比从9%提升至34%; 2018-2020年,碳酸二甲酯下游应用中,电解液溶剂占比从28%提升至36%; 2015年-2020年,在工业硅下游应用中,多晶硅占比将从22%提升至31%。在碳中和的背景下,随着下游新能源需求的不断增加,传统化学品也将更多地应用于新能源场景。
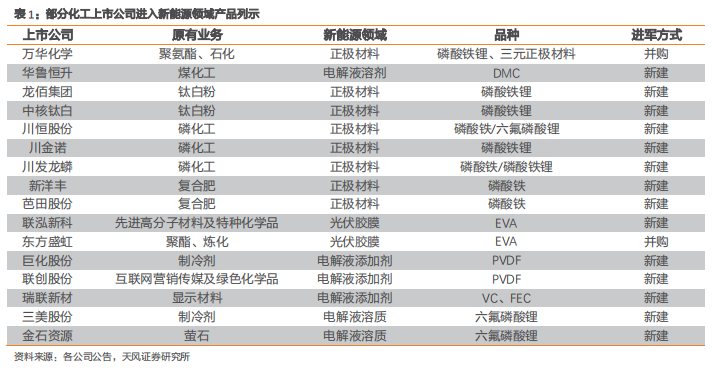
2021年以来,传统化工企业快速进入新能源相关领域。对于化工企业来说,进入新能源领域有以下三个优势:一是原材料资源优势,二是制造成本优势,三是化学合成和化学工艺优势。比如磷化工企业进入磷酸铁或磷酸铁锂,将磷矿的资源优势转化为成本优势,具有较为成熟的化学合成和化学工艺基础。
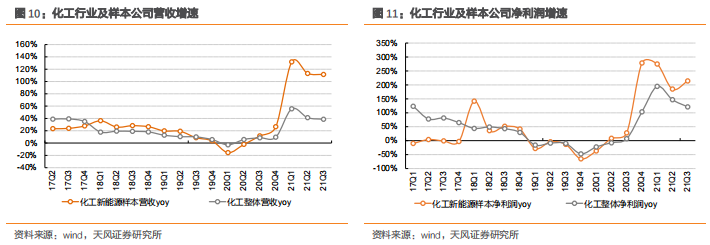
新能源相关化工企业进入高速发展期。以多氟多、亚化集团、天赐材料、恩杰股份有限公司、新洲邦、当盛科技、兴源材料等7家新能源相关化工企业为样本,与基础化工上市公司整体进行比较。 2021Q1以来,样本公司收入同比增速保持在100%以上,净利润同比增速保持在150%以上,远高于行业平均水平,表明说明样本公司正处于快速发展阶段。在碳中和的背景下,新能源相关化工企业将受益于下游行业的高景气度,或将保持较高增速。
过去化工企业的发展模式是怎样的?
扩容:严重依赖扩容的发展模式
受益于国内经济的快速发展和化工行业主导地位的逐步提升,化工企业过去主要依靠传统业务的产能扩张,从全行业的周期性扩张到供给侧改革为供给侧改革后的先行扩张。 .单一企业产能的扩张和发展形成并加强了产业周期的轮动,使具有单一行业和业务属性的企业具有较强的利润周期属性。
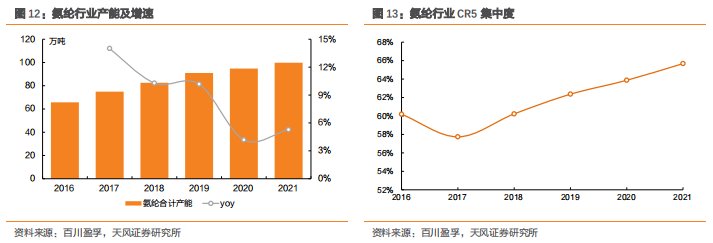
以氨纶行业为例,我们清晰地发现,过去行业产能的快速增长伴随着行业集中度CR5的提升,龙头企业依靠产能的快速扩张抢占市场份额,而这种扩张模式是我国化工发展过程中最常见的企业。发展模式。
上游支持:向上游延伸以降低成本的开发模式
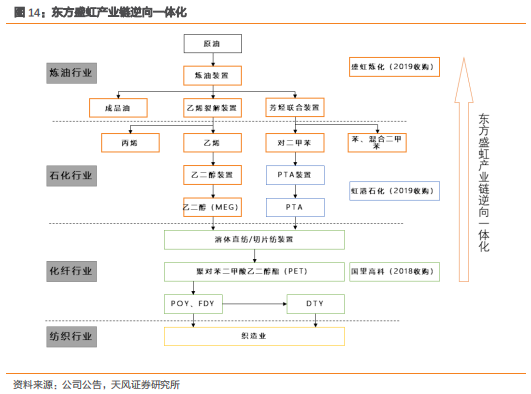
在化工大宗板块发展进入平稳增长或下降阶段后,化工企业开始更加注重成本优势的积累。中游企业已成为各大化工企业降低成本、实现原材料自主控制的主要手段之一。最典型的是以涤纶长丝为代表的化纤行业。东方盛虹、桐昆股份、新丰明、恒力石化等涤纶长丝生产企业,近三年来,沿着炼油-PX-PTA-涤纶长丝产业链不断向上游延伸,一方面,一方面把握了整个产业链的利润,另一方面向上游大宗商品拓展的过程,大大提高了企业的盈利水平。
但在双碳背景下,最明显的变化是产能扩张进程可能受阻,企业过去的发展节奏可能被打破。新时代背景下,企业也在寻求新的发展模式。我们认为,未来企业的发展模式将从复制模式,进入精细化、多品类、平台型的新发展模式。
在碳中和的背景下,未来化工企业的发展模式将如何变化?
4.1。异山之石:巴斯夫解决方案应用开发先河
巴斯夫在展示产品成果时,大多是按行业划分,以解决方案的形式分行业细分。纵观巴斯夫的发展历程,不难发现,它从一百年前创业初期以染料起家,将原料延伸至煤化工,并通过复制扩张开启全球化进程。上游炼化工业。完成全球化发展后,巴斯夫逐步剥离传统上游业务,打通下游产业链,向下进入新材料业务,转型为从上游产品制造到同一下游提供多种解决方案的综合性平台公司。
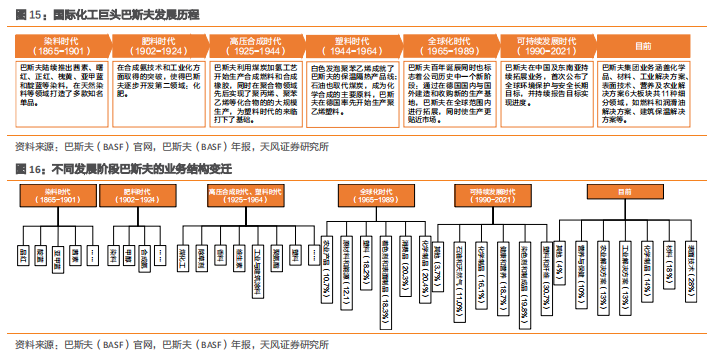
巴斯夫作为国际化工龙头企业的发展历程,以及其他世界一流化工企业的经验,为中国化工行业的发展提供了借鉴。在双碳发展背景下,国内化工企业应转变发展思路,从复制扩张模式向多元化产品开发模式转变,从向上一体化降本模式向向下精细化发展模式转变。我们认为,化工企业应抓住产业发展机遇,充分发挥原材料和资金优势,将技术研发放在更加重要的位置。只有具备这些潜力的企业才能充分适应当前双碳政策下的发展趋势。
4.2.原材料企业向下游精细化发展
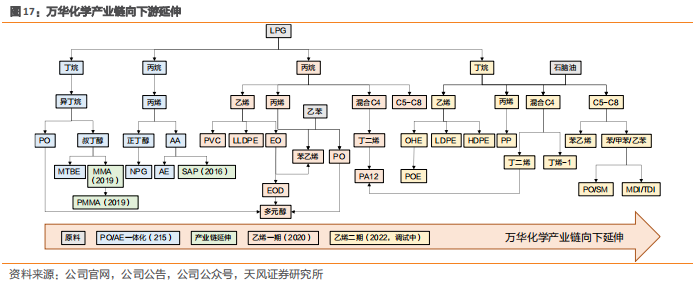
近年来,万华化学开始沿着原材料和技术的道路向下游发展精细化工产品。万华化学新材料板块已覆盖多个产业链。做出的发展选择。除了万华化学,近年来发展较快的民营炼化企业也开始布局新材料。
4.3.同原料同技术路径下多品类发展
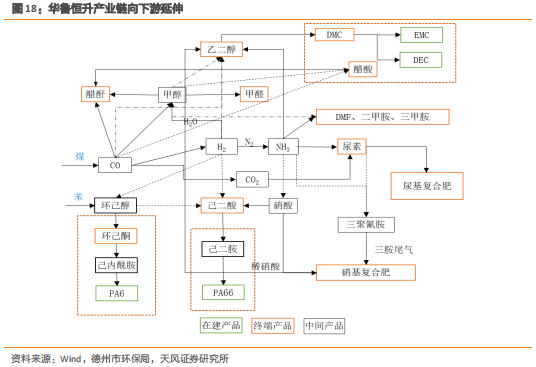
下游发展有两种形式。一是同种原材料下的产业链延伸。其中,华鲁恒盛的多元产能主要基于这种形式的发展模式:依托煤气化平台和外采石化原料苯,华鲁恒盛沿着环己酮-己内酰胺-PA6、己二酸等多条产业链向下游延伸-己二腈-己二胺-PA66、乙二醇-DMC-EMC/DEC等。一种发展模式是顺着同一种原料向下游细化。这类企业大多大宗原料生产规模较大,如东方盛虹、荣盛石化、卫星石化等炼化企业,华鲁恒盛、鲁西化工、宝丰能源等煤化工企业,并有相关企业向具有资源优势的磷化工和氟化工产业链发展。
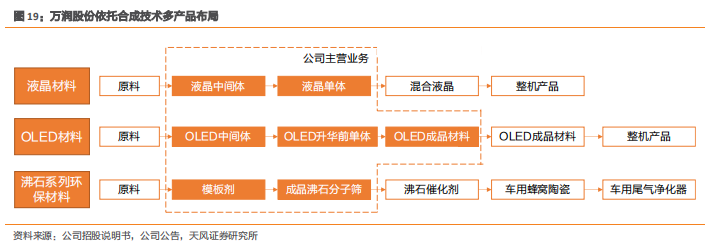
另一种发展形式主要依靠自身的技术优势,多条产业链向下游延伸,形成同技术、多产业链协同发展的平台型企业,其中比较典型的企业是万润股份有限公司。其丰富的化学合成技术积累已部署于液晶材料、OLED材料、沸石环保材料、医药、半导体材料和锂电池材料等多个领域。这类化工企业大多具有丰富的化学合成研发经验。典型企业有新和成、万润。
4.4.同一应用场景下的多品种平台化开发
除了基于技术和原材料的产业链延伸外,基于相同应用场景提供综合解决方案的发展模式也将成为未来化工精细化发展的趋势方向。
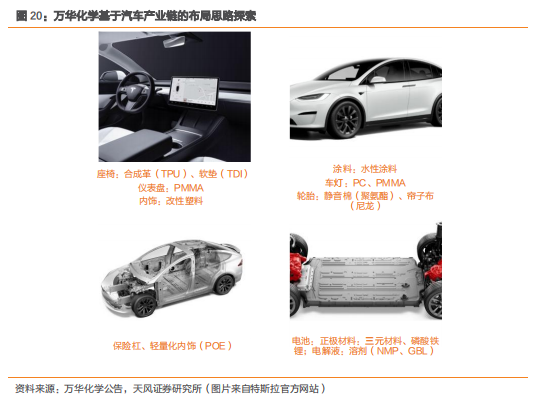
万华化学的产品布局思路是同一应用场景多品类解决方案的代表。虽然万华化学的产品品类比较复杂,但产品开发的终端思路在代表性行业中并不缺乏。汽车产业链是万华化学产品开发的重要思维目的地。万华化学的产品应用于汽车内饰、外饰、结构件、新能源汽车电池等多种零部件。正在部署的 POE 是轻型车辆的重要材料。三元材料和电解质的布局是万华在新能源汽车领域的又一重要方向。
在发展模式不断变化的背景下,具有发展潜力的企业有哪些特点?
通过回顾A股上市化工公司几项重要指标的排名变化,我们认为化工企业应具备把握行业趋势的能力,并在此基础上充分发挥资本和研发优势,并勇于投入资本,以实现发展的目标在新形势下,我们拥有发展机遇。
抓住行业机遇,发展是选择
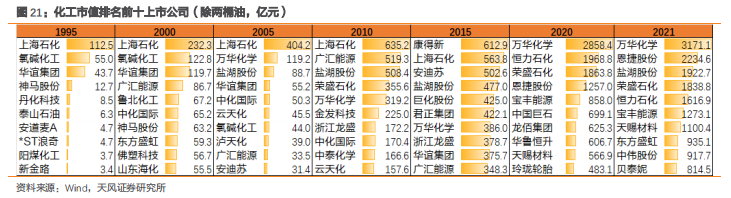
由于化工中游的特殊属性,行业上市公司覆盖了大部分制造领域,行业趋势的变化带来化工龙头的明显变化。行业发展趋势的周期性轮换和不断爆发的新兴产业的快速发展,每五年跟随行业趋势的变化,化工龙头也随之变化。随着近年来碳中和政策下新能源相关产业的兴起,尤其是新能源汽车产业的快速发展,恩捷、天赐材料等新能源细分领域的龙头企业开始占据市场前十的榜单。价值。 2015年至2020年的五年间,民营炼化企业的快速发展,使炼化企业快速进入前十。
但不难发现,万华化学等常青树从2005年开始就占据化工市值前十的位置,并且连续多年位居第一。通过以上我们的分析,虽然与聚氨酯行业的特殊性有一定的关系,但万华化学把握行业发展趋势,向上整合炼化,向下进入新材料,在该领域快速布局的新能源。万华化学也能长寿。
因此,我们认为未来有潜力的化工企业应该是顺应时代潮流、把握行业趋势、进行前瞻性产业布局的企业。
选择的背后是资金、研发、成本等多重因素的支持。
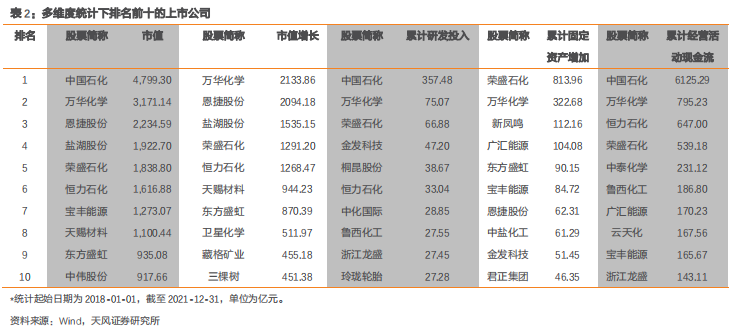
在企业做出正确规划和选择的背景下,我们认为其雄厚的资金(现金流、资金吸收能力)、研发投入的长期持续积累等因素将对支撑企业未来发展起到重要作用。企业。我们统计了2018年以来所有化工上市公司的以下四个维度排名前十的公司(因为会计准则开始要求披露研发费用,所以选择了2018年):市值增值(模拟企业发展)、累计研发费用(模拟研发费用)投资))、固定资产累计增加(模拟资本支出强度)、经营活动累计现金流量(模拟资本获取能力)。
通过对比我们发现:万华化学、荣盛石化、恒力石化等公司在资金获取能力、资本支出强度、研发投入等多个维度表现良好,使其近四年市值增幅位居前列。前十名之中。恩杰股份、盐湖股份、天赐材料、卫星石化、中材科技等企业把握行业发展趋势,在新能源和炼化赛道上表现突出。
一些传统企业虽然具备资本优势,但研发和资本投入不足,使得它们的成长相对滞后。因此,我们认为,资金优势、研发优势和轨道选择下的资金投入对化工企业的发展至关重要。
政策实施时间和力度的变化;政策执行指标的变化;行业安全环保事故
本文报告摘自天风证券研究所发表的研究报告。报告内容及相关风险提示详见报告全文。
证券研报:《天风问答系列:碳中和——化工五问五答》
对外发布时间:2022年1月23日
报告出具机构:天风证券股份有限公司(经中国证监会核准的证券投资咨询业务资质)
本报告的分析师:
唐杰 国资委执业证书编号:S1110519070001 张峰 国资委执业证书编号:S1110518080008
关注“双碳时间”公众号,获得一手资讯!

 深圳国际低碳城论坛开幕!龙岗区发布“双碳”新政两大核心文件
 全国污染城市排名最新(全国空气质量前20名一览表)
 “零碳小镇”助力亚运会碳中和,临安湍口年增加碳汇300余吨
 中国上市公司协会孙念瑞:上市公司推进双碳过程中,任务艰巨、任重道远
 “加密货币凛冬降至”!一场由第三大稳定币UST暴跌引发的“血案”
 国家统计局党组传达学习中央政治局会议精神 要求加快推进双碳领域统计改革创新

 三部门:新增14个地区开展二手车出口业务

