

本文来自:开源证券研究院,作者:开源证券化工团队
在碳中和、节能减排的背景下,风电作为主要的可再生能源之一,有望快速发展。 “十四五”期间,一批海上风电项目即将开工,多地海上风电基地建设规划已明确。
在风电产业升级的过程中,叶片材料的创新和海风的加速崛起,为大丝束碳纤维、酸酐固化剂、国产灌浆材料等原材料的发展带来了机遇。许多国内龙头企业在国产替代的大趋势下迅速崛起。
双碳驱动风电产业升级,聚焦叶片材料创新和海风机遇
一、风电降本助推能源结构加速转型
风电成本大幅下降,带动全球发电结构转型。近年来,可再生能源(风能、太阳能、生物能和地热能,不包括水电)占全球发电增量的60%左右; 2020年全球可再生能源新增发电量再创新高(358TWh),风能、太阳能发电量快速增长,其中风电增速强劲,达到173TWh。风电分为陆上风电和海上风电。根据国际可再生能源署的数据,2010年至2020年,全球陆上风电成本从0.089美元/千瓦时下降到0.039美元/千瓦时,下降了56%;全球海上风电成本从0.162美元/千瓦时下降到0.084美元/千瓦时,下降48%,风电正逐渐成为全球最经济的可再生能源。
风电正逐渐成为最经济的可再生能源

来源:
IRENA“WorldEnergyTransitionsOutlook2021”,开源证券研究所
近两年,国内“抢装”导致新增风电并网量大幅增加。近年来,国家积极出台电价和税收优惠政策,促进风电产业发展。 《关于2021年新能源上网电价政策有关事项的通知》明确,从2021年起陆上风电平价上网,一大批项目加快推进。 《关于促进非水可再生能源发电健康发展的若干意见》提出,不再将新增海上风电纳入补贴范围,现有海上风电按规定审批(备案)机组于2021年12月31日前并网发电。发电按相应的电价政策纳入中央财政补贴范围。政策拉动风电行业新增装机容量高位增长。 2021年1-11月,我国新增风电并网容量24.70GW;截至2021年11月,全国风电累计装机容量约3.05亿千瓦,同比增长29.1%。
近两年,风电的快速安装推动了我国新增并网数量的大幅增长
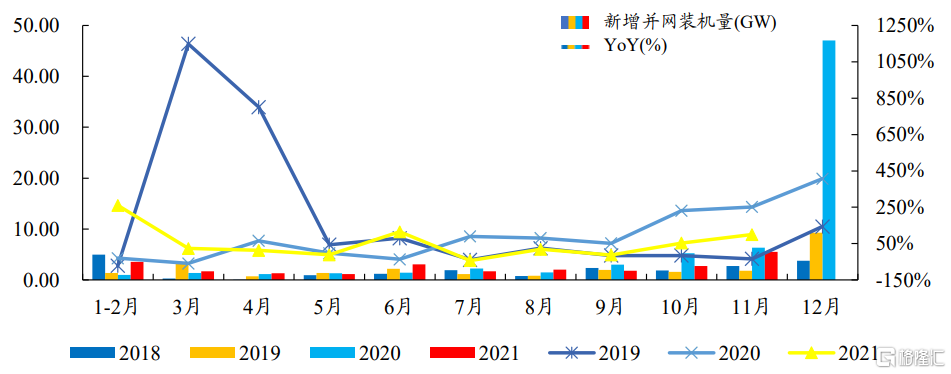
数据来源:国家能源局、开源证券研究所
地方政策将保障“十四五”期间风电产业快速有序发展。未来5-10年将是中国能源转型和绿色发展的关键时期。 “十四五”期间,可再生能源将成为我国能源消费增量的主体。 2021年以来,我国出台了多项风电等可再生能源扶持政策,从消费、建设、产业链升级等方面引导行业发展。地方激励政策将在实现海上风电发展目标中发挥关键作用。从区域看,“十四五”期间九大可再生能源基地的风电拟装机容量将达到1.27亿千瓦。东部沿海省份也提出了海上风电目标。山东、广东、江苏三省将“十四五”海上风电发展目标分别定为1000万千瓦、1800万千瓦和1500万千瓦。
2021年产业政策引导风电产业有序发展
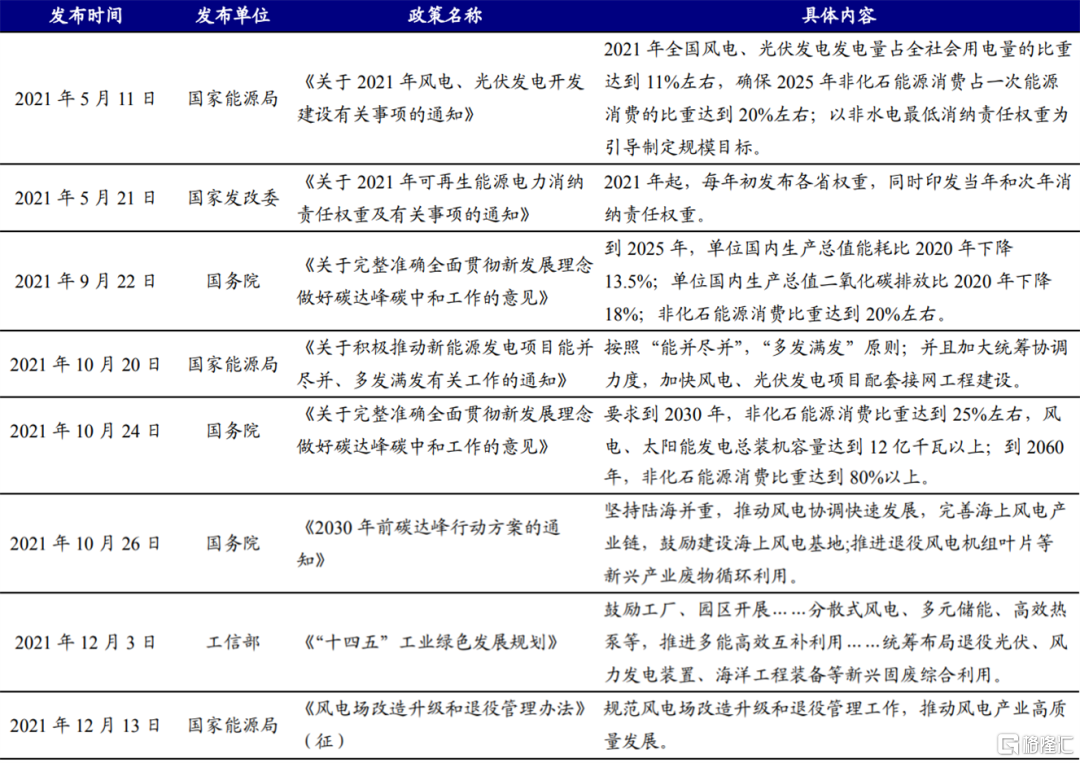
资料来源:政府官网、开源证券研究所
2、海上风电资源丰富,大功率机型加速推进
海上风电是指在沿海高潮线以下海域或相关海域无人岛上开发风电。具有节约土地资源、风能资源丰富、规模集群效应显着、发电状况稳定等优势。目前,国内海上机组单机容量主要集中在2.5MW-4MW。海上海上风电整体发展潜力有限,“十四五”中后期海上资源初步紧张。未来,风电场布局将从海上向深水沿海地区转移。在“每千瓦一定成本,追求最高发电量”的指导下,海上风电机组将趋向于大功率,这将带来高发电量和减少机组数量,大大降低海上风电机组的成本。运输、吊装和线路。我国整机厂商一直在积极布局8MW以上的产品。上海电气于2018年引进西门子歌美飒可再生能源公司SG8MW-167海上风机,并计划与浙江大学合作攻关10MW以上机组的关键问题。金风科技也在2018年发布了GW168-8MW机型,并计划在福建三峡兴化湾二期海上风电场安装两台8MW样机。此外,中国海装、湖南电气风能、明阳智能等多家整机厂商也在进行大容量机组的研发。
全球海上风电新增装机容量显着增加
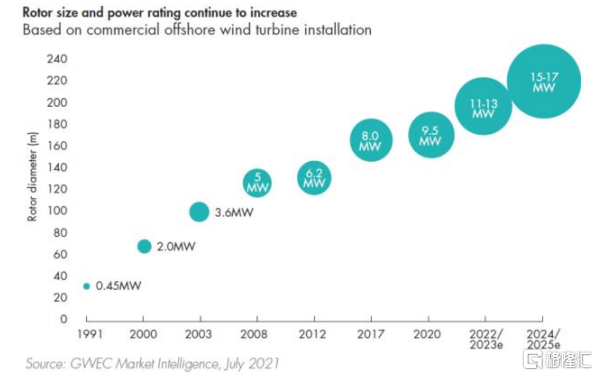
资料来源:GWEC
从总体规模看,国内陆上风电将稳定增长,海上风电将快速增长。截至2021年三季度末,全国风电累计装机297GW,其中陆上风电累计装机284GW,海上风电累计装机13GW。据GWEC统计,2020年国内海上风电新增装机容量将占新增装机容量的5.88%。据国家能源局数据,2021年1-9月,新增并网发电16.43GW全国将安装风电,其中陆上风电12.61GW,海上风电3.82GW。海上风电的份额急剧上升至 23%。尽管未来补贴减少,但在“双碳目标”的大力推动下,作为主要可再生能源之一的风电有望快速发展。据中国能源报报道,“十四五”期间,我国海上风电累计新增规模将达到45GW,即年均海上风电新增装机9GW。海上风电也成为全球风电发展的新趋势。 GWEC预计,2020-2025年全球陆上/海上风电新增装机容量CAGR分别为0.32%/31.41%。 21.30%。
预计全球海上风电新增装机占比将呈上升趋势
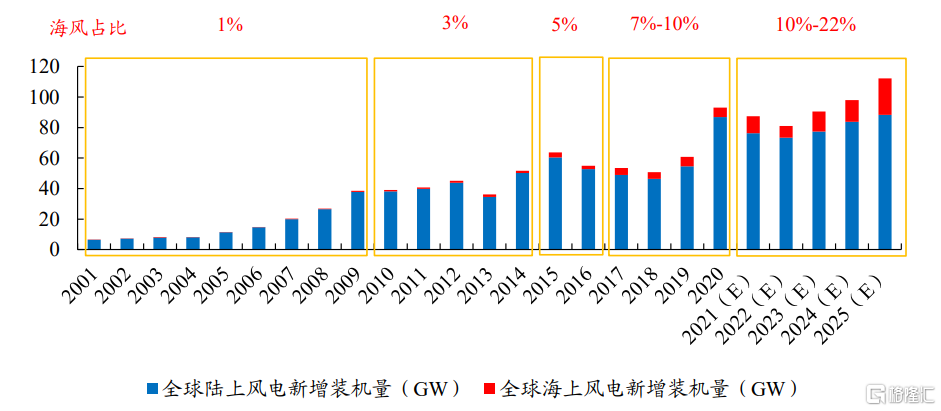
数据来源:GWEC,开源证券研究所
3、看好叶片材料创新和海风机会
建议在风电产业升级过程中关注叶片材料创新和海风加速上升带来的大丝束碳纤维、酸酐固化剂、国产灌浆材料的投资机会。风力发电机主要由叶轮、机舱和塔架三部分组成。由于风电场招标时通常对塔架进行单独招标,因此风力发电机组通常是指叶轮和机舱两部分。风机的叶轮负责将风能转化为机械能。它由叶片、轮毂和整流罩组成。叶片将空气的动能转化为叶片和主轴的机械能,再通过发电机转化为电能。叶片约占风扇总成本的 22%。 %。叶片的大小和形状直接决定了能量转换效率,也直接决定了机组的功率和性能。因此,风力涡轮机叶片在风力涡轮机的设计中起着核心作用。对于目前用于风力涡轮机叶片的复合材料,材料和工艺是最重要的两个因素。材料方面,主要用于风电叶片生产的复合材料为玻璃纤维复合材料,玻璃纤维增强材料用于提供刚度和强度,环氧树脂作为基体材料提供韧性和耐久性;目前,真空灌注成型工艺被广泛用作玻璃纤维复合材料生产的主要成型工艺。随着海上大型叶片的发展,碳纤维轻量化、高模量、高强度增强材料用量急剧增加,拉挤工艺日趋成熟,带动新型酸酐固化剂的替代需求.还有更严格的要求。
风机叶轮由叶片、轮毂和整流罩组成
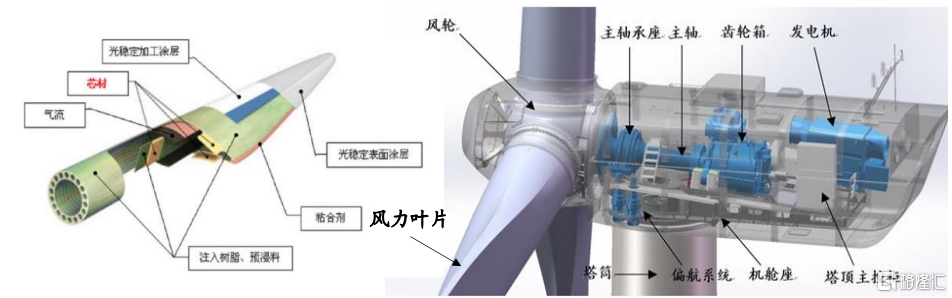
资料来源:天盛新材料招股书
叶片约占风扇总成本的 22%
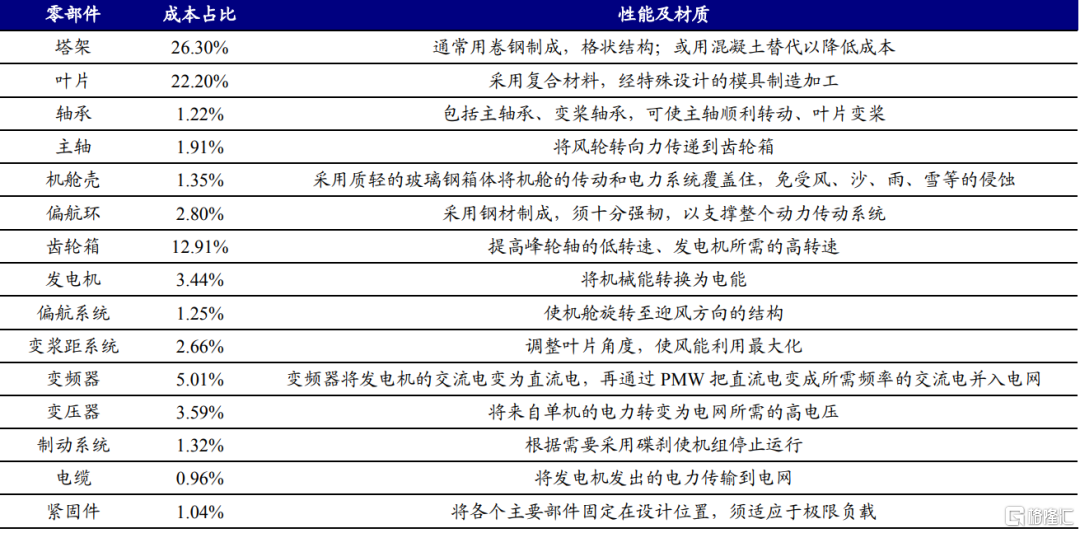
资料来源:《国内风电主要设备成本占总成本的比例及其性能描述》,开元证券研究所
叶片大型化趋势明显,大丝束碳纤维迎来行业大发展
碳纤维性能优良,大丝束碳纤维发展前景广阔。碳纤维是聚丙烯腈(PAN)(或沥青、粘胶)等有机纤维在高温环境下热解碳化而形成的具有碳主链结构、含碳量高于90%的无机纤维。制备过程包括聚合、纺丝。 、预氧化、碳化、表面处理、碳纤维形成、成品加工等步骤。碳纤维具有质轻、高强度、高模量、导电、导热、耐腐蚀、耐疲劳、耐高温、膨胀系数小等一系列优良性能。应用于航空航天、风电叶片、运动休闲、压力容器、碳/碳复合材料、交通建设等领域。根据每束碳纤维中单丝的数量,碳纤维可分为小丝束和大丝束两大类。 1K 表示一根丝束包含 1,000 根碳纤维。一般48K(每束含48000根碳纤维)及以上称为大丝束碳纤维,又称工业级碳纤维,主要有50K、60K、120K、240K、360K等;否则称为小丝束碳纤维,又称航空级碳纤维,主要有1K、3K、12K、24K等。小丝束碳纤维性能优良,但价格昂贵,一般用于高科技领域如航空航天和军工,以及体育用品中高附加值的产品类别;大丝束产品性能相对较低,但生产成本较低,因此常用于基础行业,包括土木建筑、交通运输、风电等。相比之下,大丝束碳纤维的优势在于,在相同的生产条件下,可以大幅度提高碳纤维单线的产能和质量性能,实现生产成本的降低,从而打破了由大丝束造成的应用局限。碳纤维价格高,发展前景广阔。前景。
碳纤维的生产需要经过纺丝、预氧化、碳化等步骤。
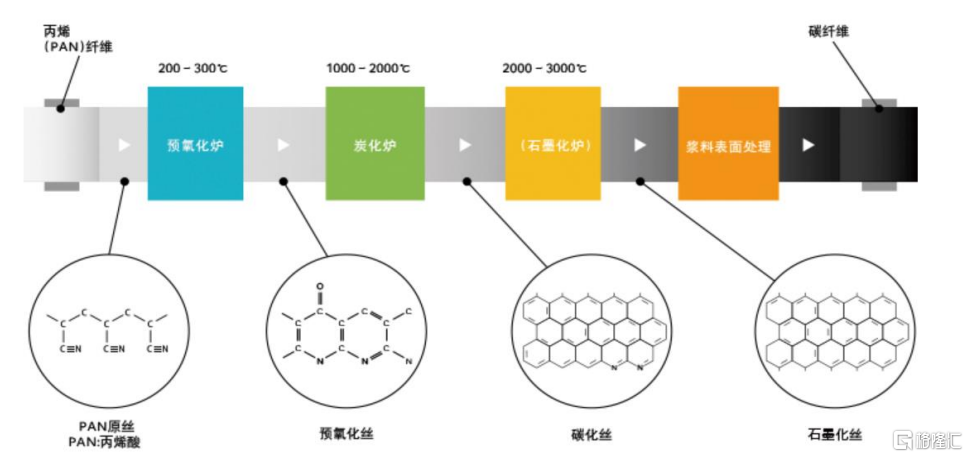
来源:东丽官网
全球风力发电机大型化趋势明显,大丝束碳纤维梁减重效果显着。随着风力发电机组功率的增加,特别是在海上风力发电机组需求的刺激下,世界大型风力发电机组的趋势越来越明显。据中科院宁波材料研究所特种纤维处介绍,1980年代国内外风电叶片长度为17m,目前最长已达到126m。对轻质、高强度、高刚性、耐疲劳等材料的需求也在不断增加。显然,碳纤维正是这些特性的正确组合。中复神鹰招股书显示,在满足刚度和强度的前提下,碳纤维比玻璃钢叶片轻30%以上;目前风轮直径已超过120m,叶片重量已达18吨。采用碳纤维的120m风轮叶片可以有效地降低整体自重38%,成本降低14%。
风力涡轮机叶片梁可由碳纤维增强复合材料制成
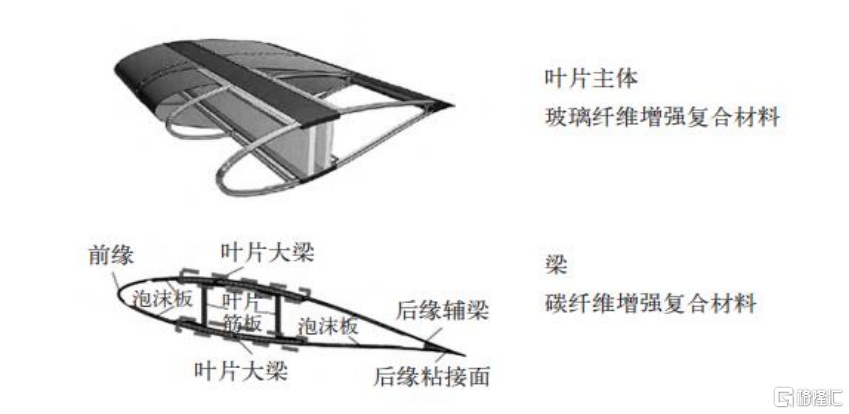
资料来源:中国知网、开元证券研究所
注:沈振。国产碳纤维在风电叶片行业的机遇——国产碳纤维产业化七大探讨[J].新材料工业,2019(08):42-45.
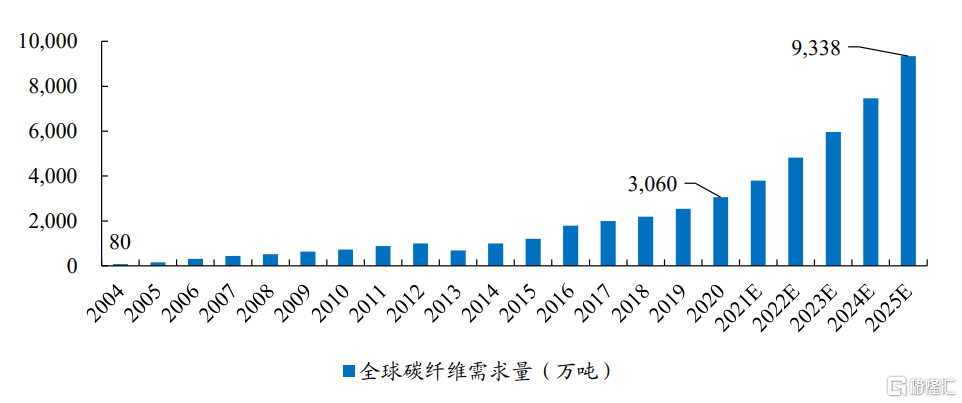
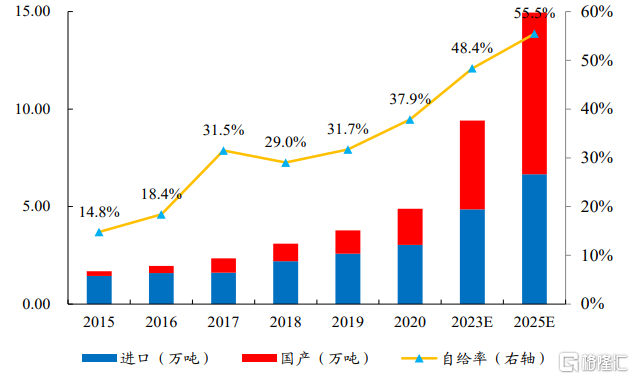
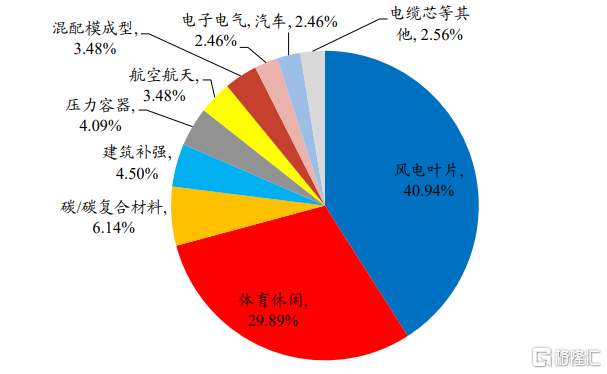
全球风电叶片用碳纤维需求增长迅速,预计2025年将达到9万吨。据Saio碳纤维统计,2020年全球碳纤维需求将达到10.69万吨。受全球新冠疫情影响,同比增速将放缓至3%。受碳纤维成本降低和叶片复合材料产业创新的刺激,2020年全球风电行业对叶片碳纤维的需求量达到3.06万吨,同比增长20%,占比全球需求从2019年的24.59%增长到2020年的28.64%。从产品规格来看,大丝束碳纤维的市场份额从2019年的42.2%增长到2020年的45.2%,主要受益于大丝束需求的增长。风电市场中的佼佼者。赛欧碳纤维预测,2025年,全球叶片碳纤维需求量将达到9.34万吨,2020-2025年CAGR高达25%。国内方面,我国碳纤维需求量从2015年的1.69万吨增加到2020年的4.89万吨,年均复合增长率为23.64%,期间自给率持续提高。从碳纤维下游应用需求来看,国内需求结构与全球需求结构存在较大差异。 2020年国内需求增速远高于全球,主要是风电叶片碳纤维需求大幅增长,国际叶片代工从欧洲转向中国。国内该领域碳纤维需求从2019年的1.38万吨大幅增长至2020年的2万吨,占国内总需求的40.9%。
全球风电叶片碳纤维需求有望持续增长
数据来源:赛欧碳纤维,开源证券研究所
预计国内碳纤维供需同步增长
数据来源:赛欧碳纤维,开源证券研究所
2020年国内风电叶片碳纤维需求占比40.9%
数据来源:赛欧碳纤维,开源证券研究所
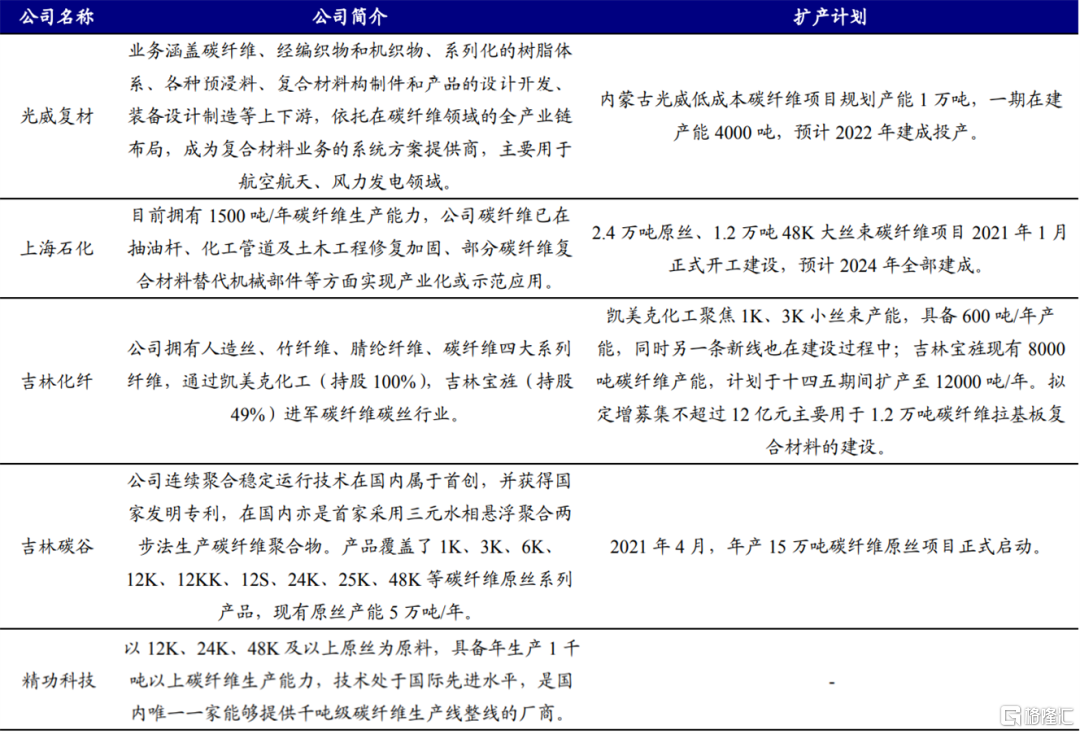
国内企业布局大丝束碳纤维产业链,有望受益于风电叶片大型化趋势。大丝束碳纤维生产技术壁垒较高,海外厂商主要有美国佐尔泰克(Zoltek,2014年被日本东丽株式会社收购)、德国西格里(SGL)、英国Courtaulds等企业。国内方面,2017年前后,上海石化、吉林化纤开始研发48K大丝束碳纤维,2018年试产成功; 2019年,吉林化纤完成首批120吨48K大丝束碳纤维原丝出口订单,上海石化上马1.2万吨/年48K大丝束碳纤维项目。吉林化纤集团布局了“原纤维-碳纤维-复合制品”的碳纤维全产业链。 2021年4月以来,先后开工建设15万吨碳纤维原丝项目、600吨高性能碳纤维项目、1.2万吨碳纤维复合材料项目。项目,6000吨碳纤维项目,2万吨碳纤维复合制品项目。精功科技作为国内千吨级碳纤维生产线整线供应商,2020年将为吉林精功碳纤维有限公司定制一条2500吨25K/50K大丝束碳纤维生产线。受益人:上海石化、吉林碳谷、吉林化纤、光威复合材料。
国内上海石化、吉林化纤等拟扩产大丝束碳纤维
资料来源:公司公告、开源证券研究所
叶片拉挤梁技术日趋成熟,酸酐固化剂层出不穷
拉挤在横梁制造上的应用优势明显,国内大规模应用迫在眉睫。拉挤工艺是一种连续生产固定截面纤维增强复合材料的成型方法。在风电叶片主梁的制造中,首先将碳纤维/玻璃纤维复合材料制成拉挤板,然后在制造叶片时,将拉挤板粘贴在蒙皮上,在设定位置形成横梁.拉挤的一般步骤是“供纤-导纤-树脂浸渍-预成型-拉挤-拉拔-切割-拉挤制品”。拉挤成型的主要优点是:一是原材料利用率高,无需在片状纤维材料或预浸料上切割,直接使用原纱和预浸带进行生产,生产过程中的浪费少;二、可生产结构复杂的型材,生产效率高。拉挤技术是自动化或半自动化流水线生产,兼具“成型”和“固化”功能,可实现连续高效生产。三是总量优良,灵活性高,扩展性/可复制性强。在生产过程中,可以控制纤维材料和基材的比例,改变工艺参数,保证整体质量的均匀性和可控性。并且型材固化时被外模覆盖,固化后型材整体尺寸公差小,表面质量高。无需经验丰富的铺层工人或高成本的高压釜设备即可生产大批量、高质量的型材。综上所述,与预浸和灌注方案相比,拉挤板材具有模量更高、强度更强的性能特点,现场施工也明显优于其他两种成型方式。同时,由于拉挤成型的自动化程度高,材料成本降低,整体成本降低。它是第一个将拉挤碳板应用于叶片的国外。它有超过10年的大规模生产经验。维斯塔斯碳梁叶片专利预计2022年7月到期,目前国内外叶片厂商都在开启碳梁叶片布局。 ,以适应大规模粉丝的潮流。
拉挤工艺是一种连续生产固定截面纤维增强复合材料的成型方法
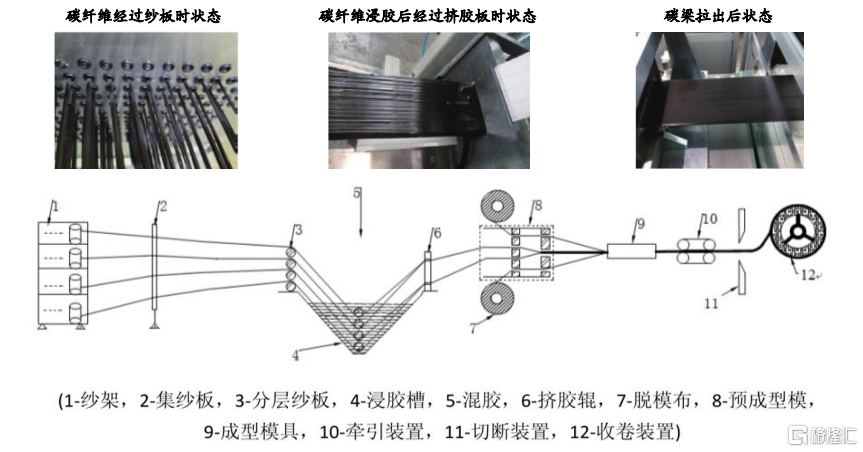
来源:《国产碳纤维在风电叶片主梁上的应用研究》
拉挤成型显着优于灌注和预浸料
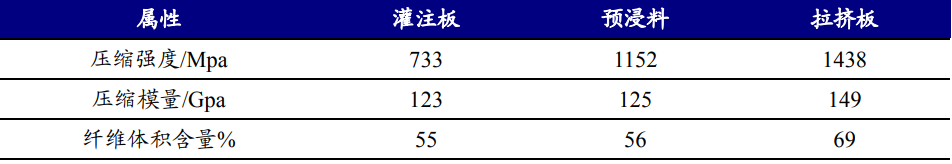
数据来源:《拉挤复合板材在风力发电机叶片上的应用研究》,开源证券研究院
酸酐固化剂是大梁拉挤成型的首选,风电将成为酸酐不可忽视的新兴应用领域。拉挤板材的原材料主要是以高性能环氧树脂为基体,碳纤维/玻璃纤维为增强材料的复合材料。环氧树脂固化前为线型热塑性低聚物,没有使用价值。树脂由热塑性线状结构转变为网状结构的过程称为固化。固化后的树脂具有机械强度和使用价值,固化剂在固化成型中起着至关重要的作用。目前环氧树脂固化主要采用加聚型固化剂,其中多胺型和酸酐型固化剂使用最多。从使用条件来看,多胺固化剂多为常温固化剂,酸酐固化剂为加热固化剂。环氧树脂体系用于制造拉挤制品。例如,固体胺用作固化剂,树脂体系具有高粘度。加入稀释剂后,机械性能和耐热性会大大降低,电性能也会降低;以甲基四氢邻苯二甲酸酐为固化剂,可保持数小时的低粘度,对碳纤维有良好的浸渍效果。根据光威复合材料300万立方米/年碳梁项目的环评,碳纤维、环氧树脂和酸酐固化剂的消耗量分别为1719吨/年、400吨/年和400吨/年。 2019年维斯塔斯装机容量12.9GW,光威碳梁销量649.2万米,约占维斯塔斯碳梁供应份额的30%。因此,对于大梁而言,1GW对应962t碳纤维/224t酸酐固化剂。我们预计2025年全球风电装机容量为120GW,按60%的拉挤碳梁渗透率计算,酸酐新增需求量为1.6万吨。考虑到拉挤工艺也是传统玻璃面板的趋势,风电叶片横梁中酸酐的整体需求量预计将超过3万吨;从长远来看,拉挤工艺作为连续生产固定截面纤维增强复合材料的成型方法,将在电气设备、耐腐蚀零件和军工等领域得到推广,将带动工业领域的快速增长。酸酐固化剂的需求。 .
酸酐是加聚固化剂之一
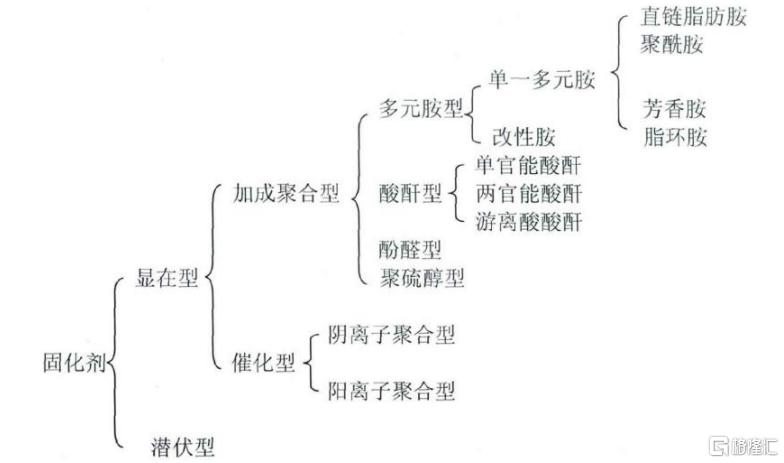
资料来源:《高性能复合材料用环氧树脂体系研究》
国产顺酐衍生物逐渐打破国外垄断,濮阳辉成为绝对龙头。国外顺酐衍生物生产厂家起步较早,核心技术主要掌握在意大利Polynt SPA、日本理研、日立化成、美国Dixie Chemicals。在顺酐的衍生物中,四氢邻苯二甲酸酐、六氢邻苯二甲酸酐、甲基四氢邻苯二甲酸酐等产品在1960年代开发成功并实现了工业化。国外主要厂家同时生产四氢邻苯二甲酸酐和六氢邻苯二甲酸酐。邻苯二甲酸酐、甲基四氢邻苯二甲酸酐和甲基六氢邻苯二甲酸酐。通过新产品开发和产品异构化研究,濮阳汇成已成为国内产品线最齐全的顺酐衍生物国内龙头企业。目前,濮阳汇成的甲基四氢苯酐产品已部分供应到拉挤板领域。目前顺酐衍生物产能4.5万吨,预计5万吨古雷项目投产后产能翻番。随着扩产计划,濮阳汇成有望享受风电、电气绝缘等行业需求的大幅增长。受益对象:濮阳汇成。
海风蓬勃发展带动灌浆材料需求 国产替代势在必行
据中国能源报报道,预计“十四五”期间,我国海上风电累计新增规模将达到45GW,即年均海上风电新增装机9GW力量。 2021年11月16日,中欧海上风电产业合作与技术创新论坛在盐城举行。国家能源局新能源司副司长王大鹏出席论坛并致辞,提到风电场布局已从海上向深水沿海转变。环保意识逐渐增强,海上风电整体发展潜力有限,“十四五”中后期海上资源初步紧张。同时,借鉴欧洲海上风电经验的趋势,我国海上风电建设海域由近而远发展是必然趋势。大型海上风电机组也是近几年的发展趋势。在每千瓦风机建设成本大致相同的情况下,大功率风机不仅产生更高的功率,而且随着机组数量的减少,运输、吊装、布线也随之减少。节省的成本同样可观。在“每千瓦成本固定,追求最高发电量”的指导下,风机机组功率的提高已成为不可逆转的趋势。
海上风电注浆材料性能要求严格,技术壁垒高。风力发电机基础灌浆料适用于陆地、潮间带和海上风电场的风机、升压站等基础的灌浆找平,以及其他高强度、高耐久性要求的设备基础安装工程。根据论文《海上风电导管架注浆样机试验研究》,海上风电导管架注浆材料需要具有低耗水量、高流动性、高早强、超高强、微膨胀、和高耐用性。注浆材料的性能决定了导管架注浆部分的安全性和稳定性,风机的质量和应力决定了注浆材料的性能要求。注浆材料不仅对风电基础起到缓冲作用,还提高了结构的安全性和稳定性。中交集团研制的UHPG系列海上风电导管架灌浆连接材料产品是采用聚合物改性和纳米增强技术开发的具有超细颗粒分布均匀、体系致密的水泥基材料。产品以特种水泥、超细矿物为原料,由外加剂、纳米微细粉体和复合膨胀剂组成的胶凝材料与优质天然高强石英砂组成的干混材料,高性能减水剂、聚合物和其他各种化学改性剂。 《海上风电导管架结构与桩基灌浆连接施工技术》一文中提到,海上风电结构受力极其复杂,包括风电叶片和风电自身的自转以及风由塔筒引起的涡轮载荷、波浪力、潮汐力、船舶的冲击力等,决定了海上风电导管架基础的灌浆连接尤为重要,尤其是灌浆材料的选择和控制灌浆质量将更加严格。
夹套式是一种海上风力发电机固定支撑结构
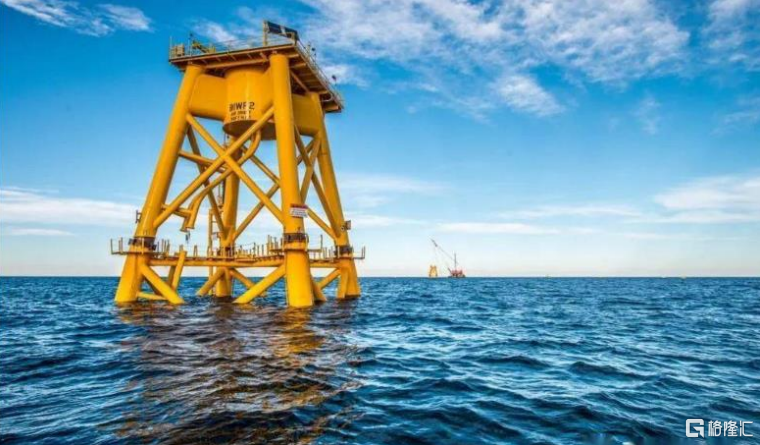
来源:搜狐新闻
注浆材料的性能决定了套管注浆部分的安全性和稳定性
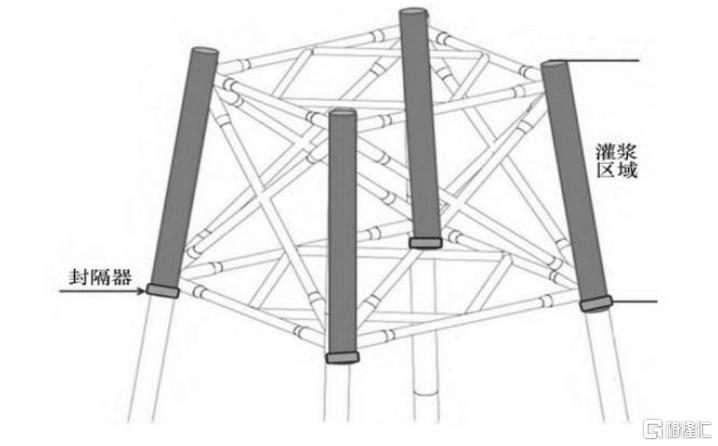
资料来源:王大鹏、徐伟士、李红云。海上风电导管架结构与桩基注浆连接施工技术[J].海洋开发与管理, 2018, S1:88
海上风电蓬勃发展带动灌浆材料需求,国产替代势在必行。我们假设一台海上风机使用大约100-200吨注浆材料,目前主流海上风机在8MW左右。据中国能源报报道,“十四五”期间海上风电累计装机容量将达到45GW,平均每年新增9GW。 ,对应每年约113-22.5万吨的灌浆料需求,目前海上风机灌浆料的价格约为5000元/吨,对应的市场规模为560-11.3亿元。值得注意的是,随着海上风电向规模化、深海开发方向发展,单台风机注浆材料的使用可能会相应增加。目前,国内灌浆材料市场主要被海外化工巨头西卡和巴斯夫占据。与国外进口产品相比,国产灌浆材料具有运输距离短、供货周期短、售后服务响应及时等优点。从长远来看,国产灌浆材料用于海上风电改造是必然趋势。作为国内领先的灌浆企业,速博特正在迅速崛起。公司一直以研发为动力。以减水剂主营业务为核心支柱的科研平台,不断进军功能材料领域,立志成为行业领先的土木工程新材料供应商。受益目标:Subbot。
受益对象盈利预测及估值
随着海上大型叶片的发展,碳纤维轻量化、高模量、高强度增强材料用量急剧增加,拉挤工艺日趋成熟,带动新型酸酐固化剂的替代需求.还有更严格的要求。受益人:上海石化、吉林碳谷、吉林化纤、光威复合材料、濮阳汇成、Subbot。
受益对象盈利预测及估值
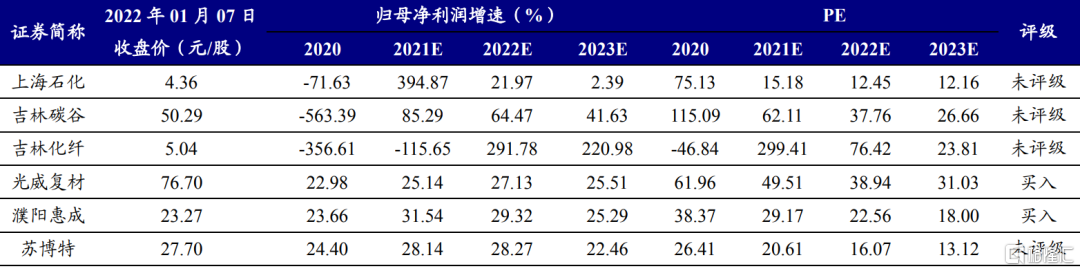
数据来源:Wind,开源证券研究院
关注“双碳时间”公众号,获得一手资讯!

 长线大规划,碳中和板块迎来重磅消息,北上资金已提前埋伏(附股)
 丁磊的三封关于“双碳”的提案均获答复 “统一智能设备充电端口”提案获工信部认同
 “碳中和”对铜需求影响的盘点
 公园城市的双碳之路|长江经济带绿色金融改革创新试验区来了,成渝如何“碳”索新市场?
 作为互联网企业,能为双碳政策做点啥?| Q推荐

 三部门:新增14个地区开展二手车出口业务
