

作者:梁凤洁 / 邱冠华
联系人:陈建宇 / 徐安妮
来源:浙商证券银行研究团队
具体参见2022年2月13日报告《“双碳”背景下的绿色金融——商业银行的作为与担当》,如需报告全文或数据底稿,请联系团队成员或对口销售。
内容精华
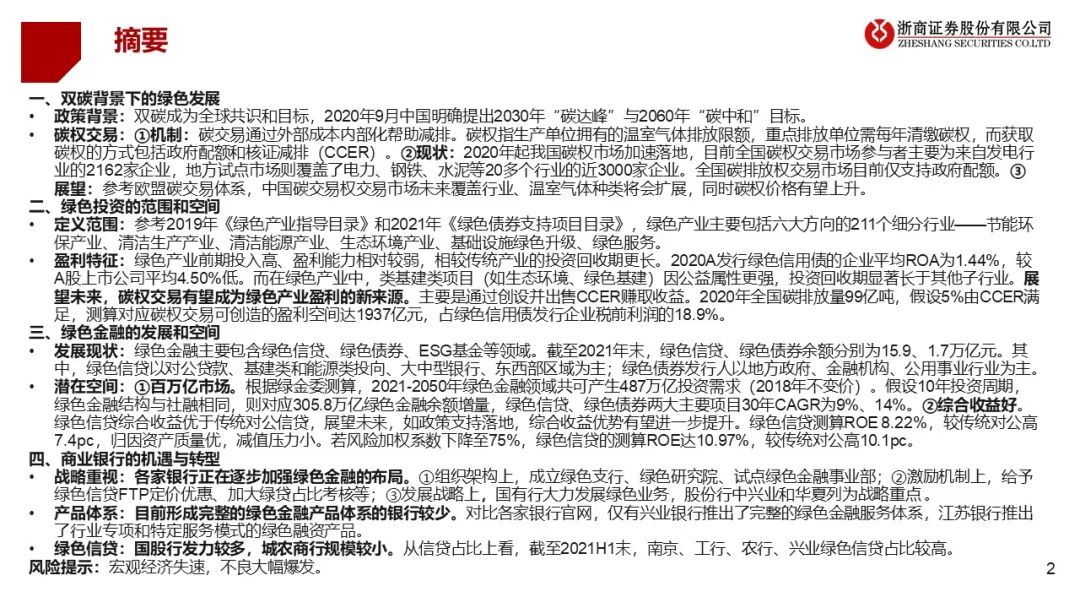
双碳背景下的绿色发展
政策背景
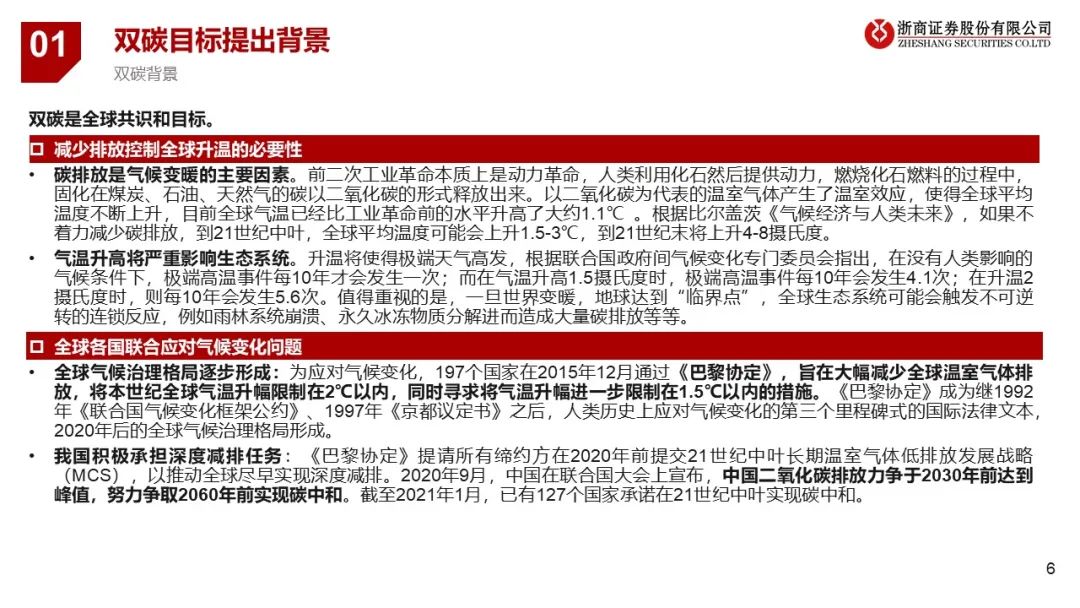
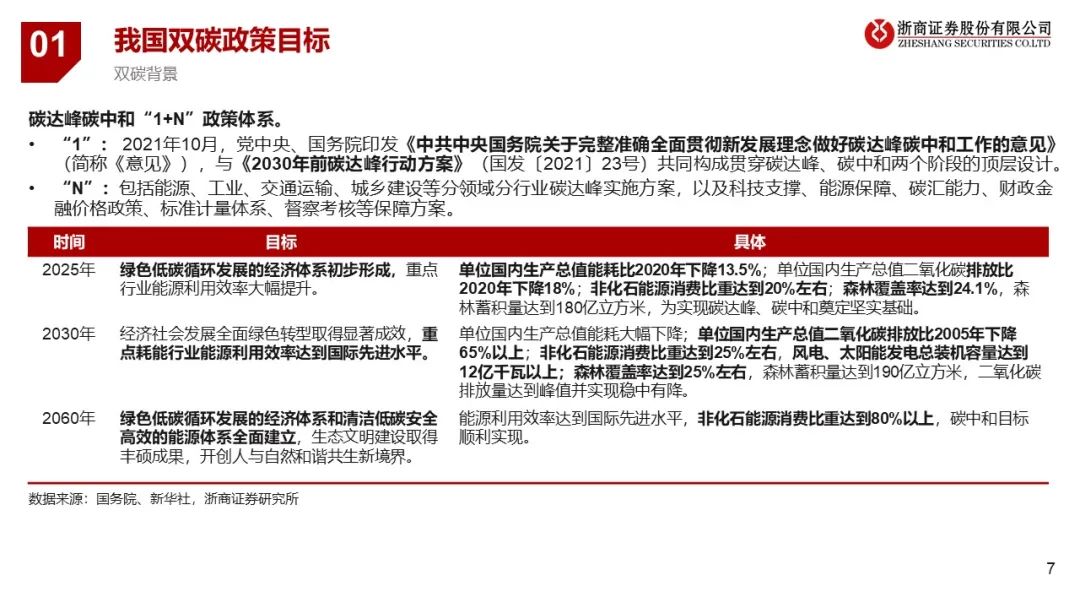
双碳成为全球共识和目标,2020年9月中国明确提出2030年“碳达峰”与2060年“碳中和”目标。
碳权交易
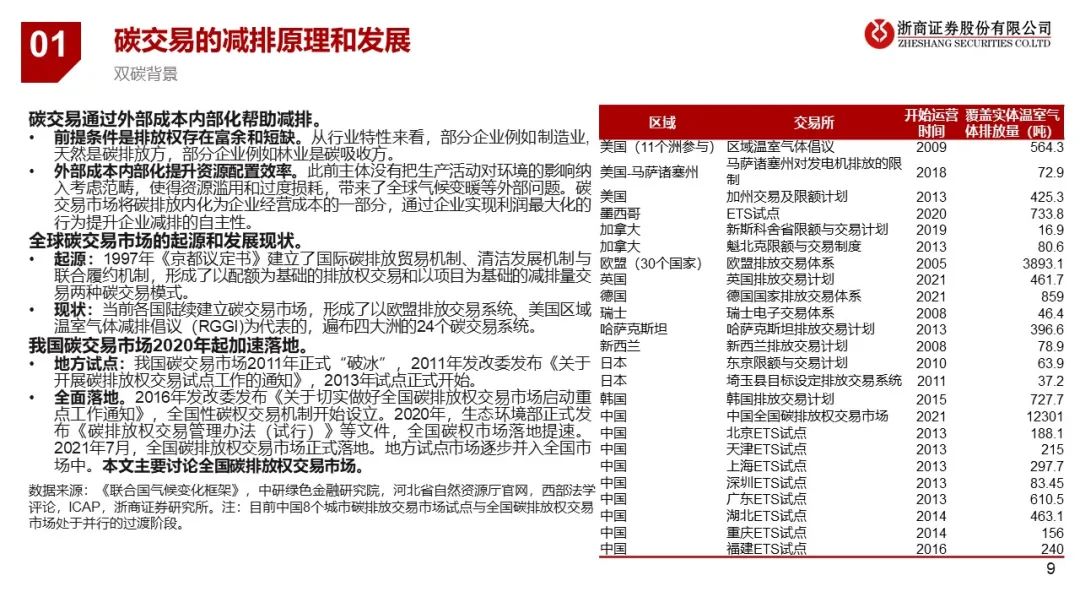
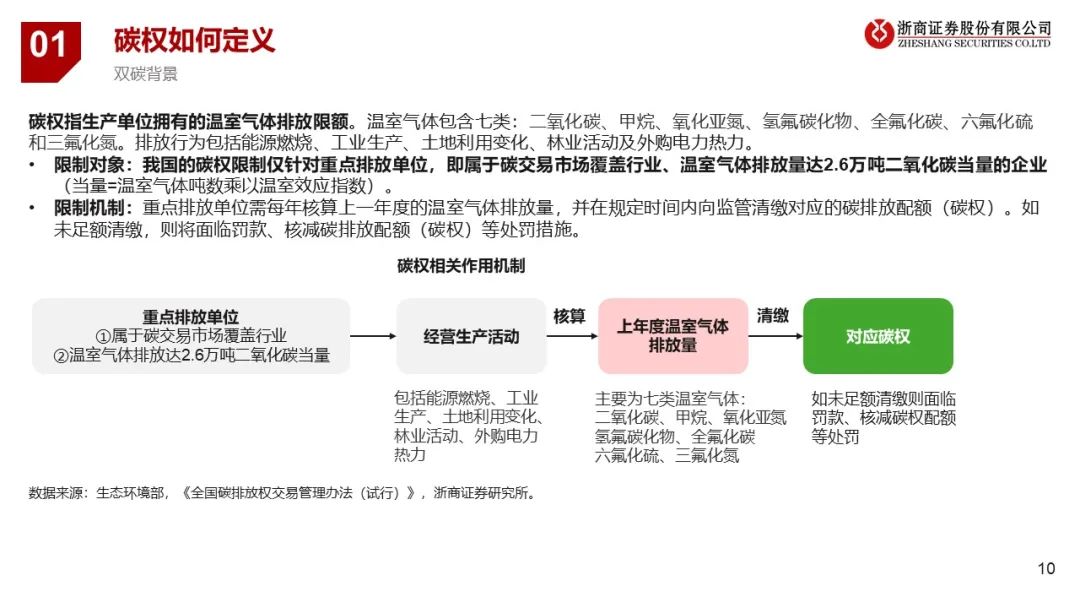
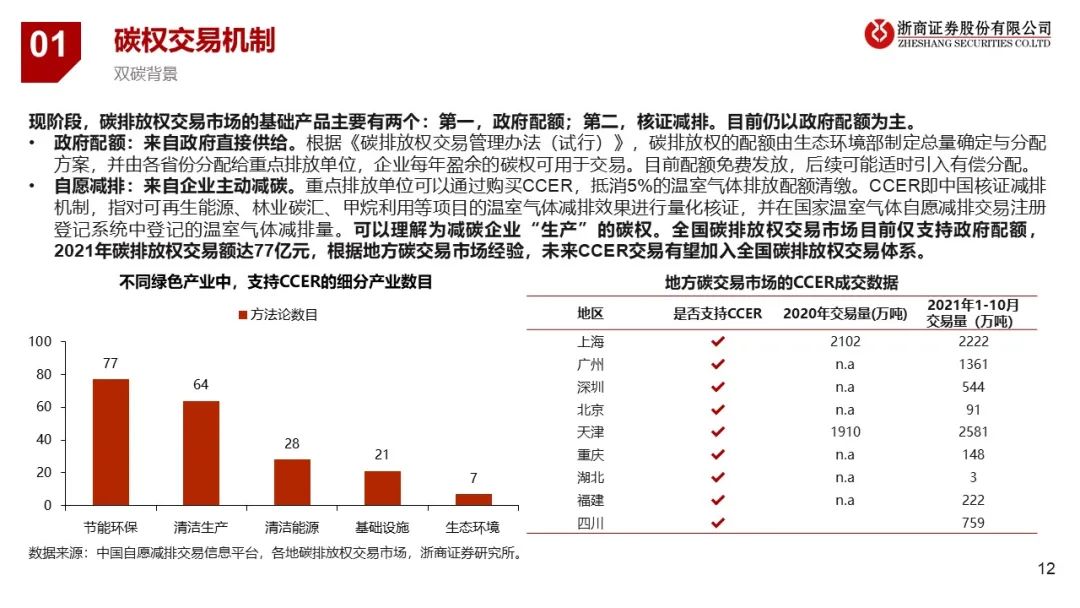
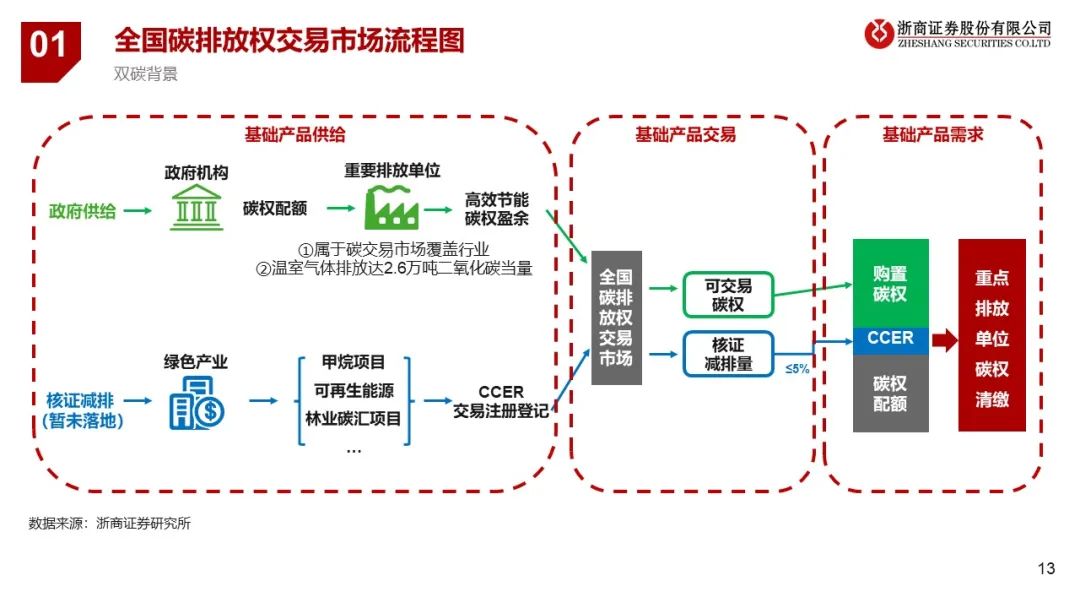
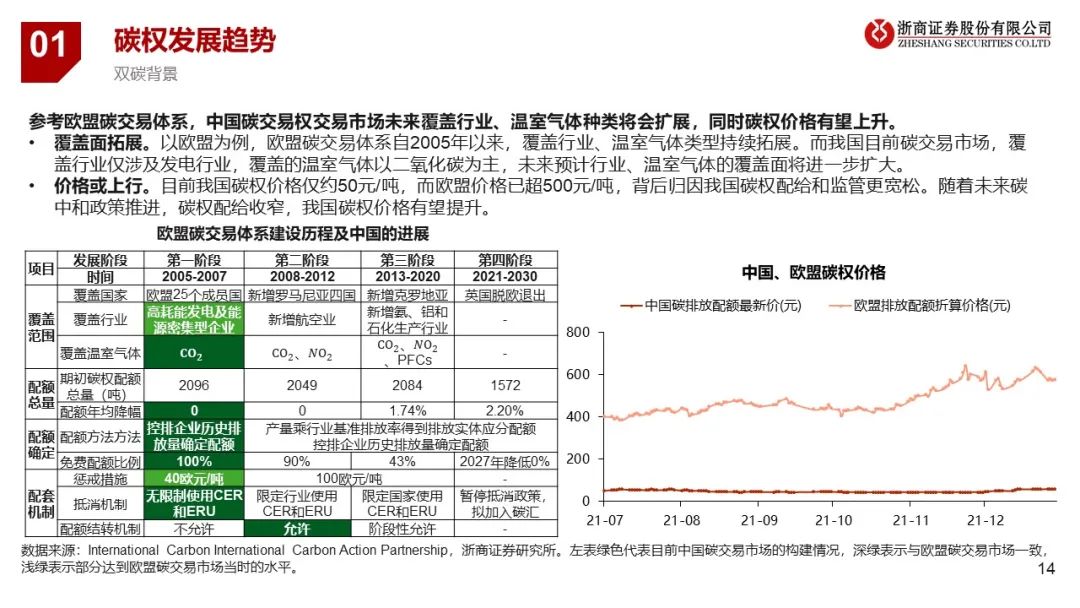
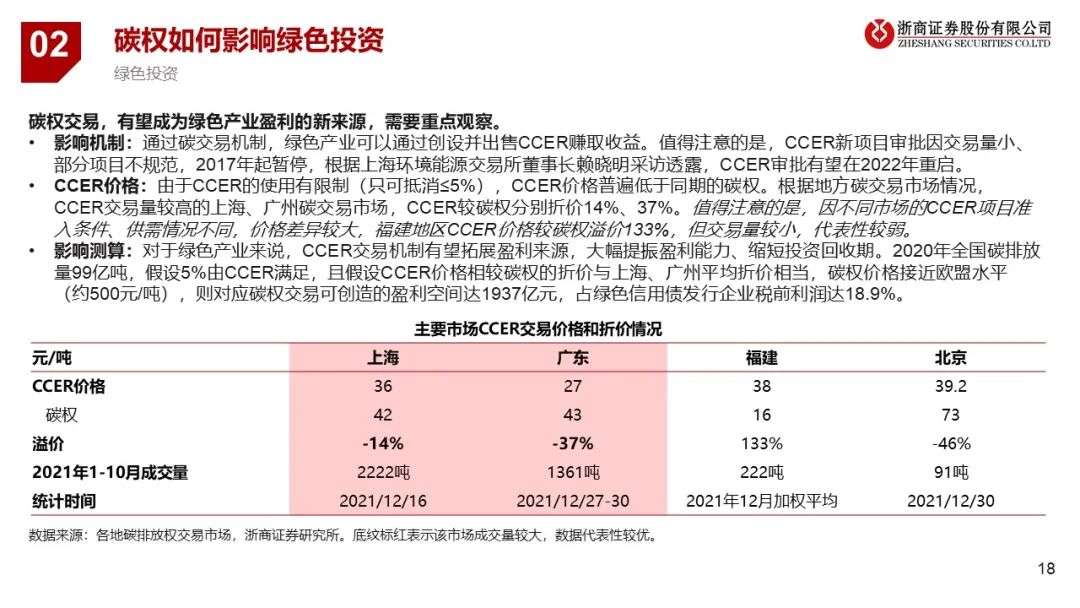
①机制:碳交易通过外部成本内部化帮助减排。碳权指生产单位拥有的温室气体排放限额,重点排放单位需每年清缴碳权,而获取碳权的方式包括政府配额和核证减排(CCER)。
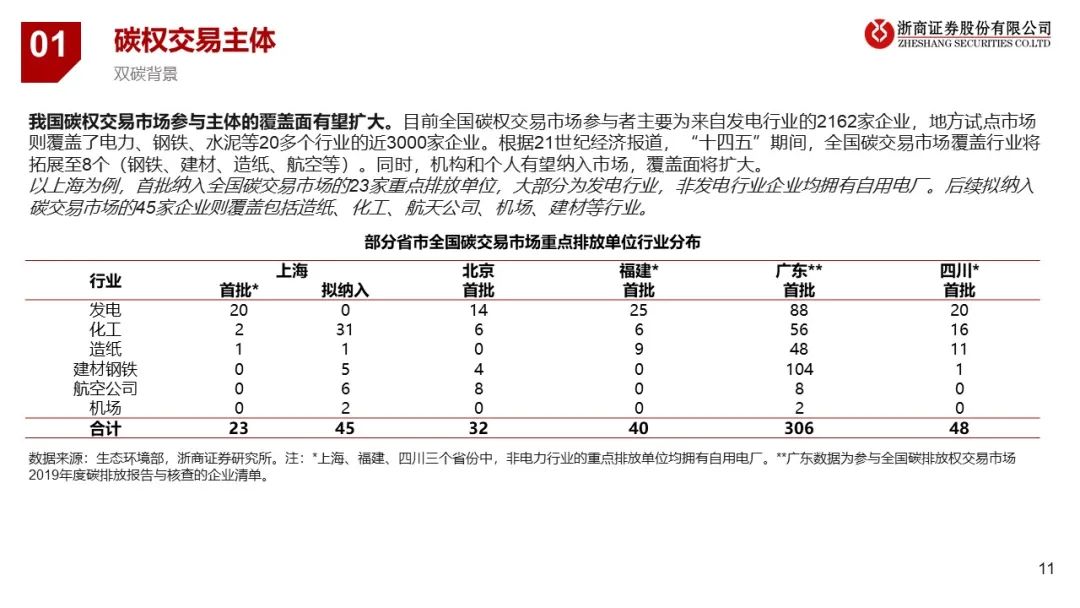
②现状:2020年起我国碳权市场加速落地,目前全国碳权交易市场参与者主要为来自发电行业的2162家企业,地方试点市场则覆盖了电力、钢铁、水泥等20多个行业的近3000家企业。全国碳排放权交易市场目前仅支持政府配额。
③展望:参考欧盟碳交易体系,中国碳交易权交易市场未来覆盖行业、温室气体种类将会扩展,同时碳权价格有望上升。
绿色投资的范围和空间
定义范围
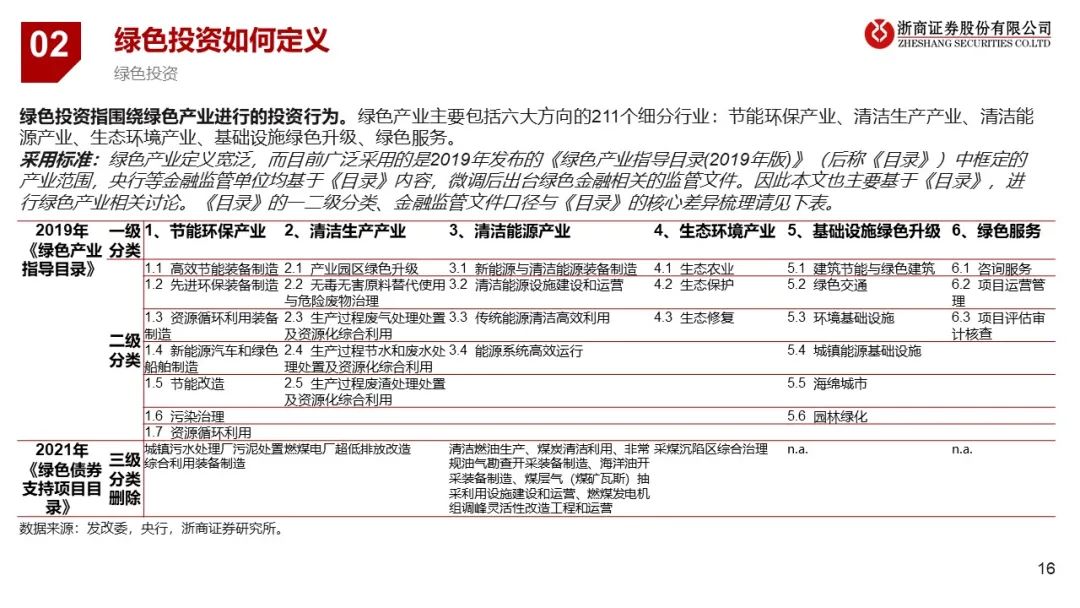
参考2019年《绿色产业指导目录》和2021年《绿色债券支持项目目录》,绿色产业主要包括六大方向的211个细分行业——节能环保产业、清洁生产产业、清洁能源产业、生态环境产业、基础设施绿色升级、绿色服务。
盈利特征
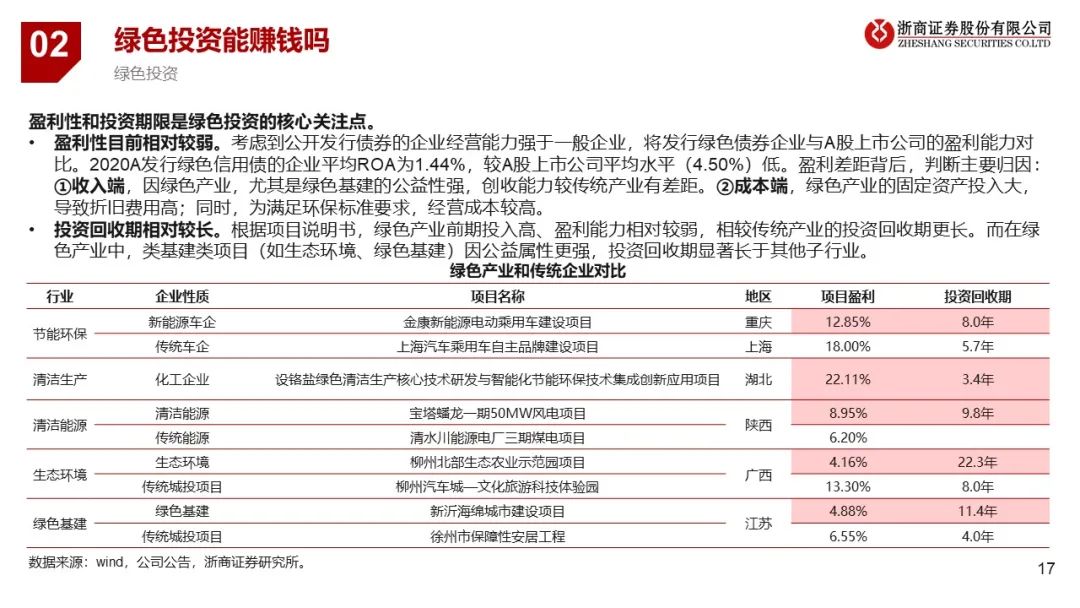
绿色产业前期投入高、盈利能力相对较弱,相较传统产业的投资回收期更长。2020A发行绿色信用债的企业平均ROA为1.44%,较A股上市公司平均4.50%低。而在绿色产业中,类基建类项目(如生态环境、绿色基建)因公益属性更强,投资回收期显著长于其他子行业。
展望未来,碳权交易有望成为绿色产业盈利的新来源。主要是通过创设并出售CCER赚取收益。2020年全国碳排放量99亿吨,假设5%由CCER满足,测算对应碳权交易可创造的盈利空间达1937亿元,占绿色信用债发行企业税前利润的18.9%。
绿色金融的发展和空间
发展现状
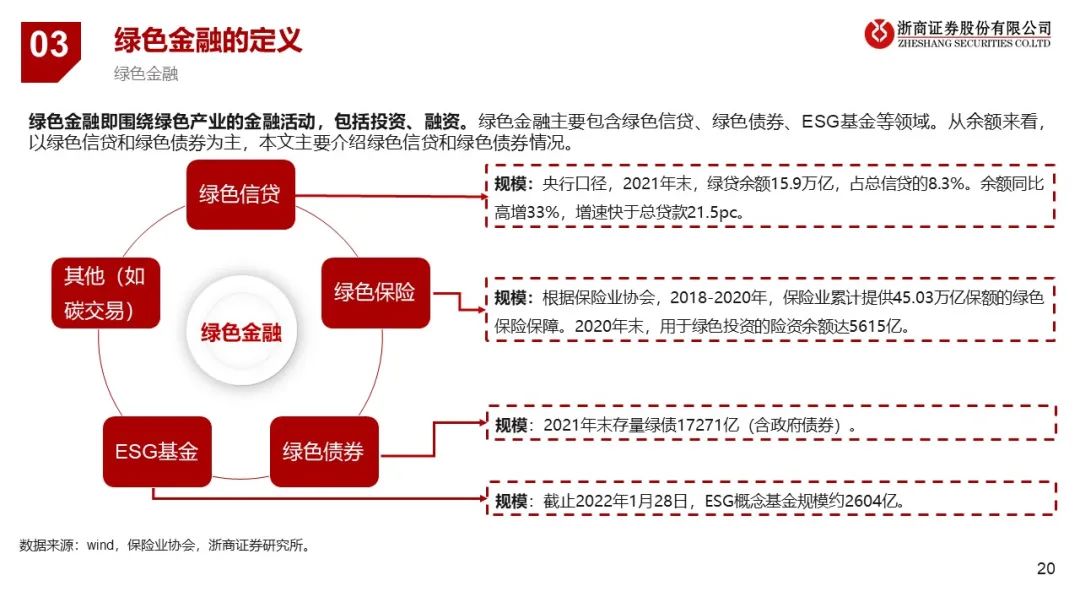
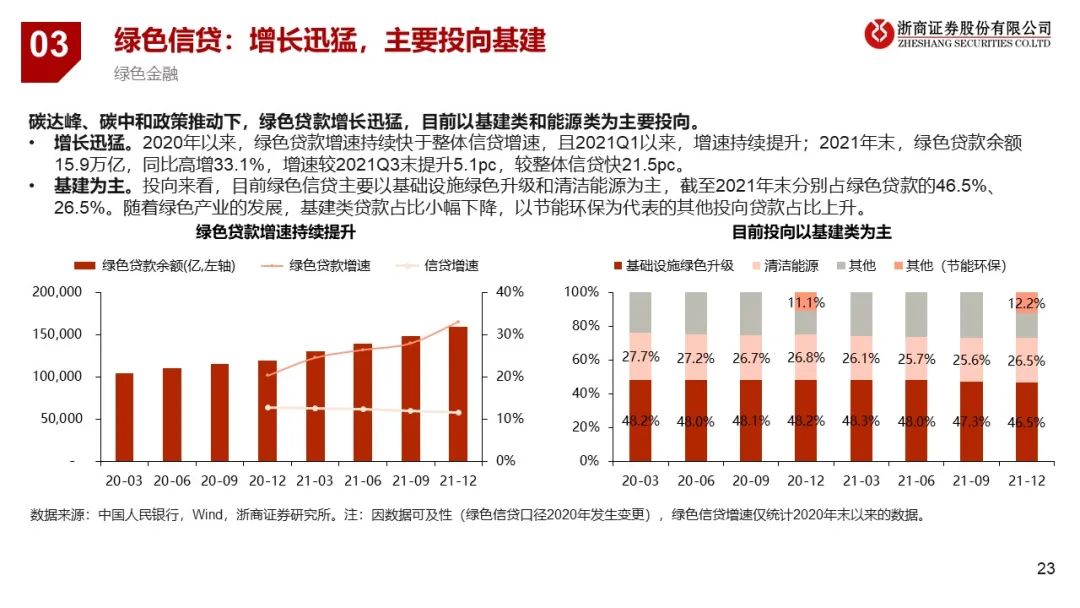
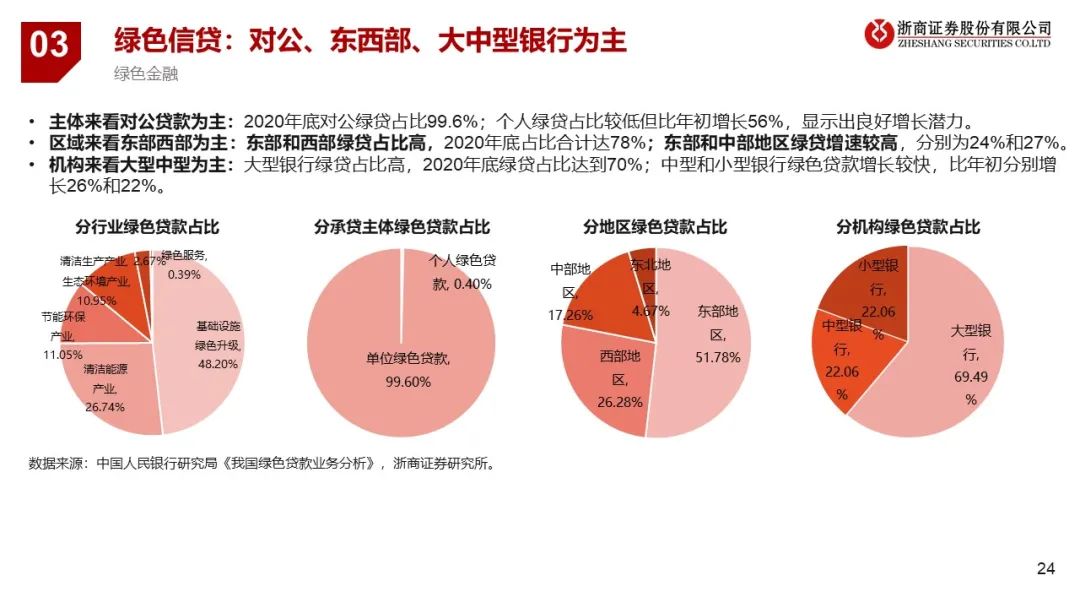
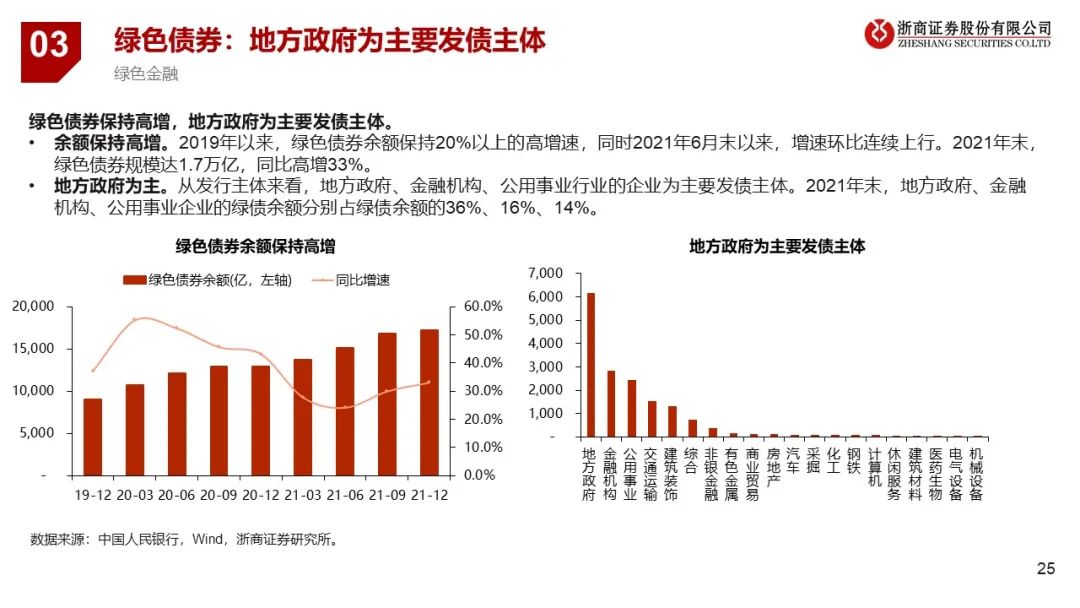
绿色金融主要包含绿色信贷、绿色债券、ESG基金等领域。截至2021年末,绿色信贷、绿色债券余额分别为15.9、1.7万亿元。其中,绿色信贷以对公贷款、基建类和能源类投向、大中型银行、东西部区域为主;绿色债券发行人以地方政府、金融机构、公用事业行业为主。
潜在空间
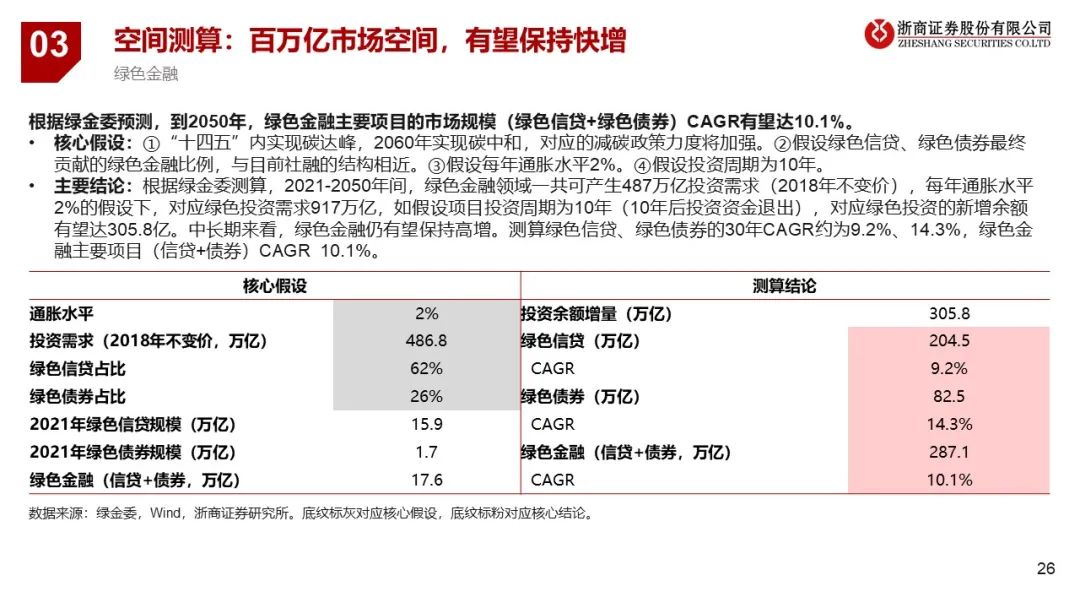
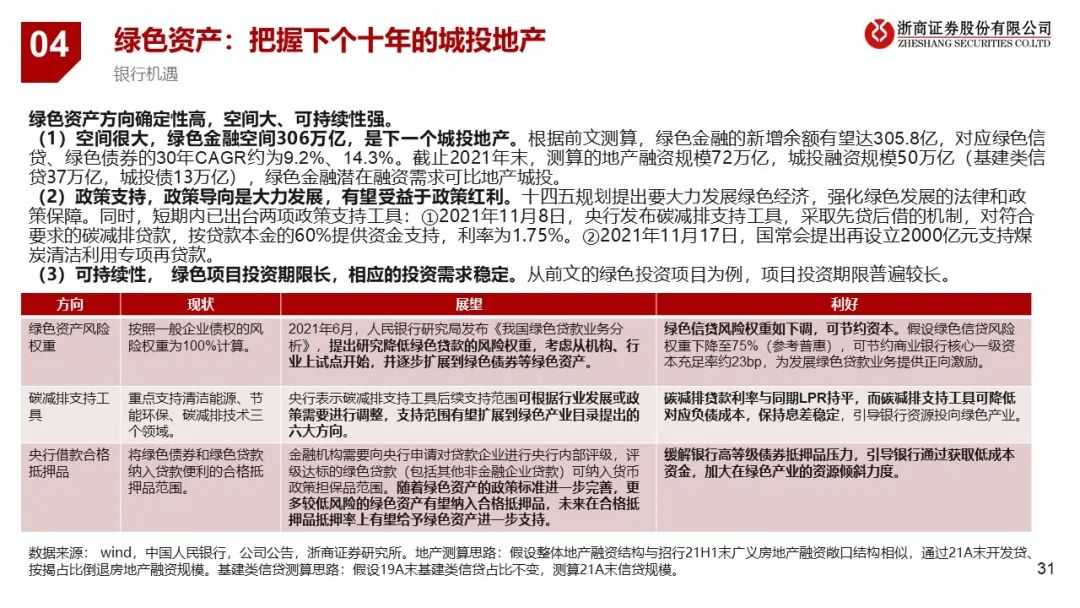
①百万亿市场。根据绿金委测算,2021-2050年绿色金融领域共可产生487万亿投资需求(2018年不变价)。假设10年投资周期,绿色金融结构与社融相同,则对应305.8万亿绿色金融余额增量,绿色信贷、绿色债券两大主要项目30年CAGR为9%、14%。
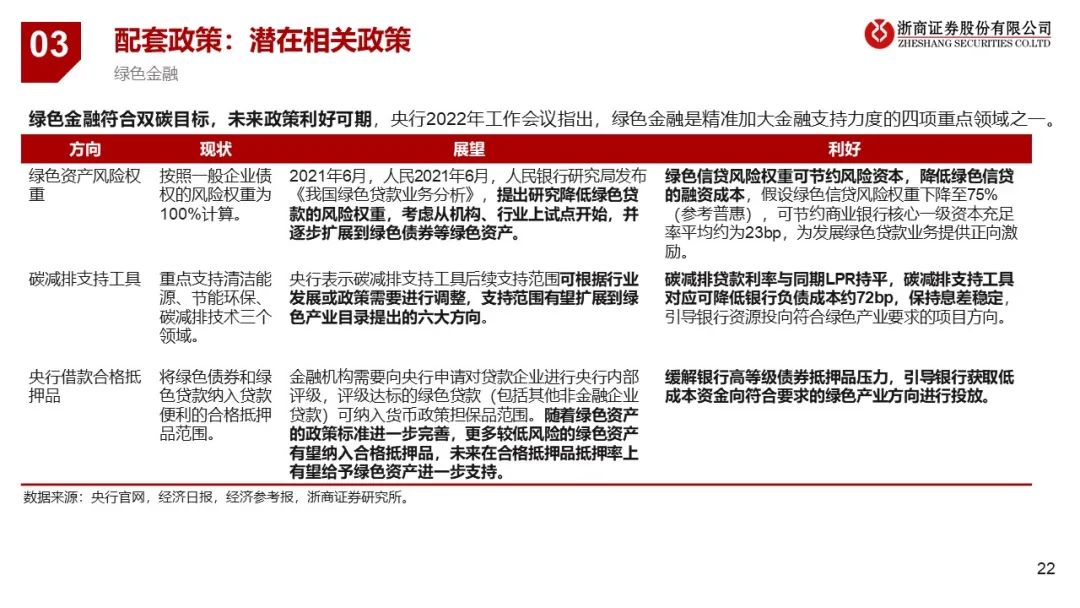
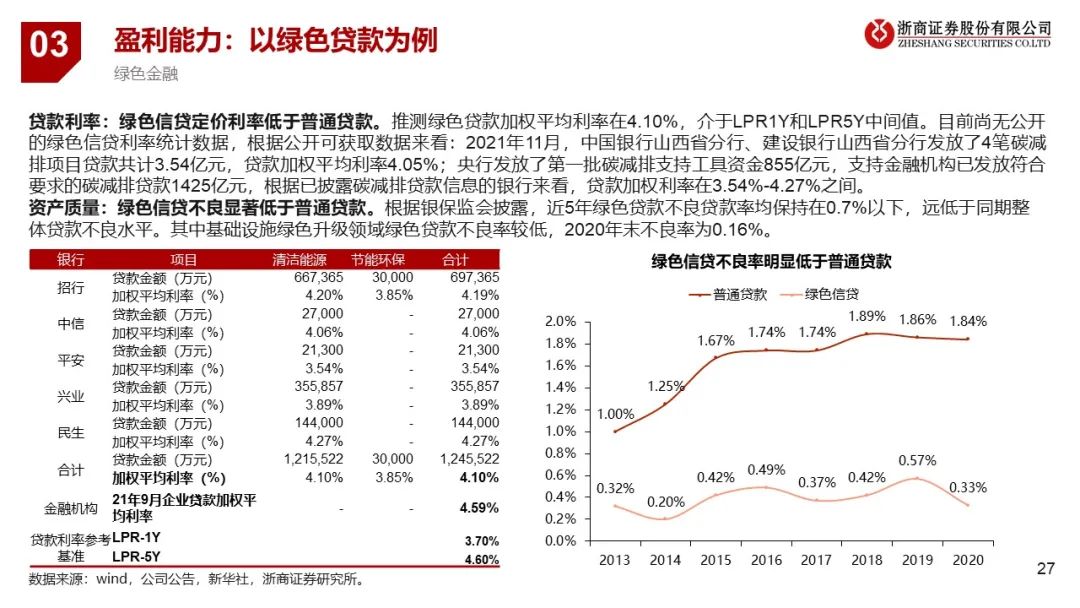
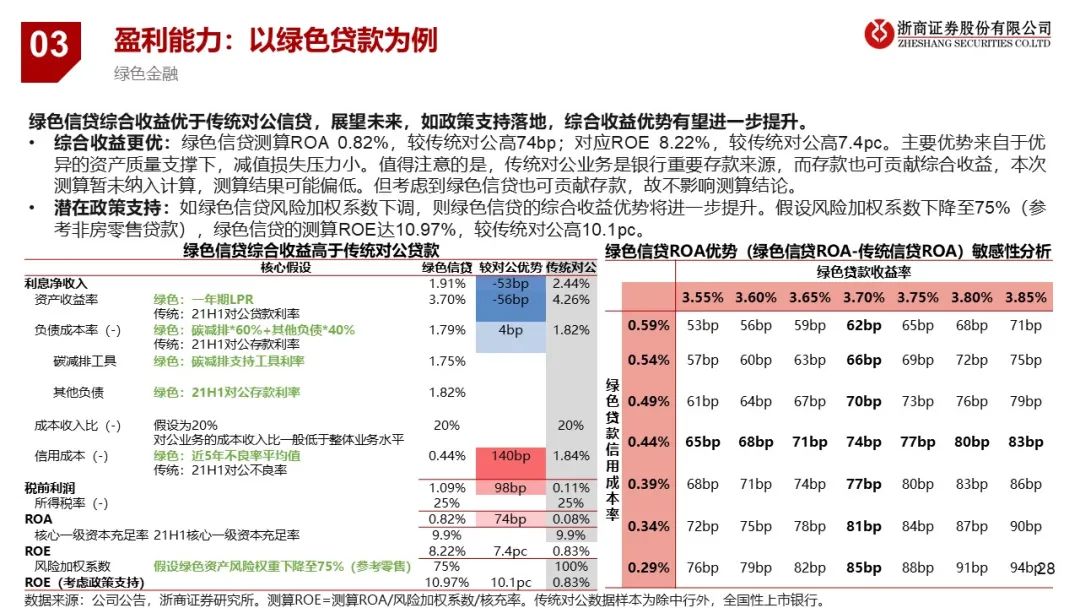
②综合收益好。绿色信贷综合收益优于传统对公信贷,展望未来,如政策支持落地,综合收益优势有望进一步提升。绿色信贷测算ROE 8.22%,较传统对公高7.4pc,归因资产质量优,减值压力小。若风险加权系数下降至75%,绿色信贷的测算ROE达10.97%,较传统对公高10.1pc
商业银行的机遇与转型
战略重视
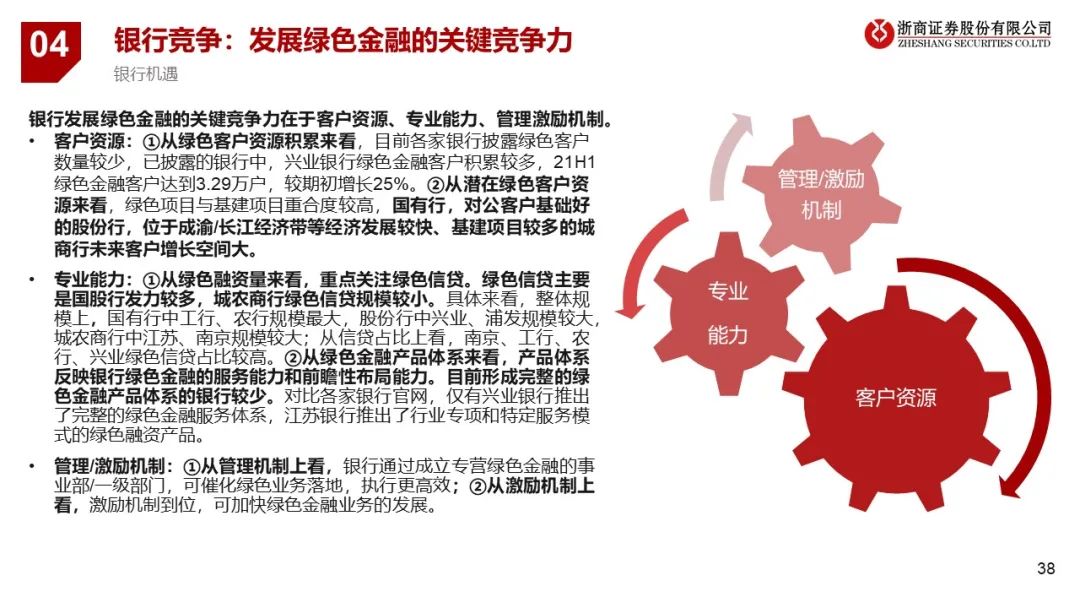
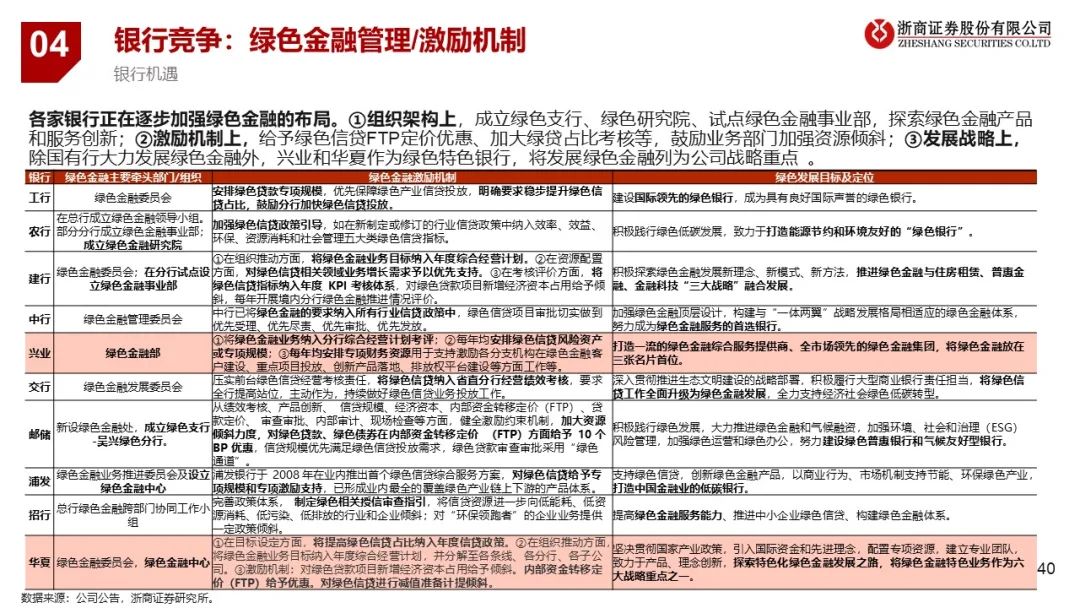
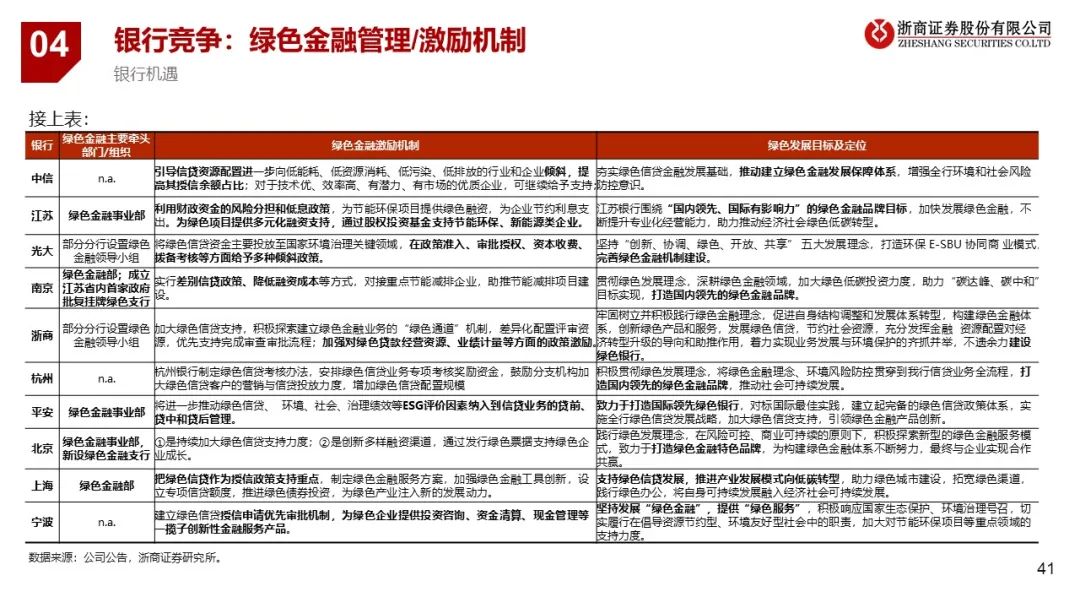
各家银行正在逐步加强绿色金融的布局。
①组织架构上,成立绿色支行、绿色研究院、试点绿色金融事业部;
②激励机制上,给予绿色信贷FTP定价优惠、加大绿贷占比考核等;
③发展战略上,国有行大力发展绿色业务,股份行中兴业和华夏列为战略重点 。
产品体系
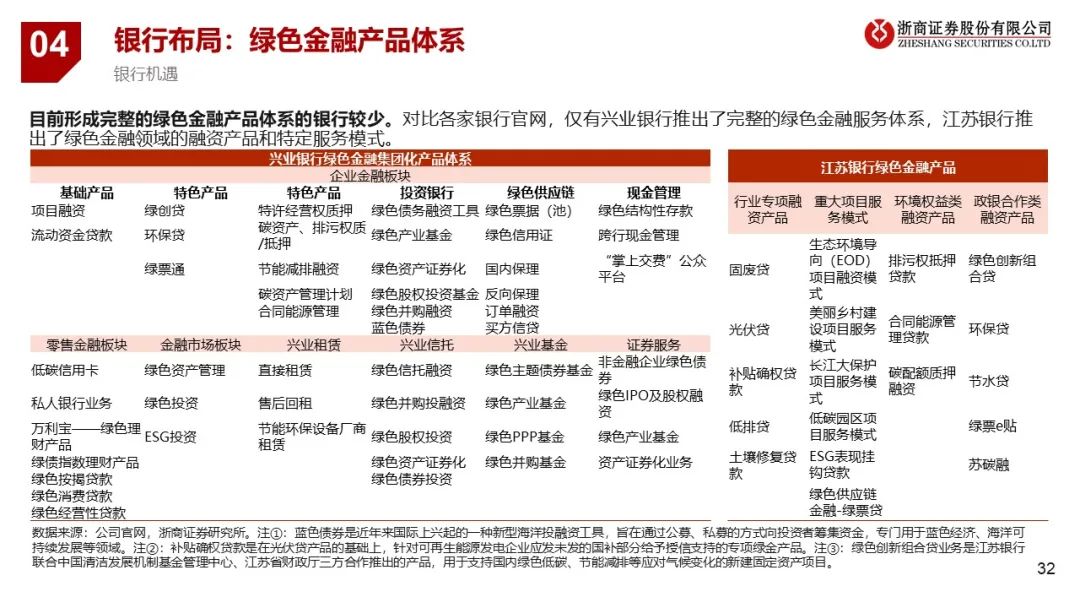
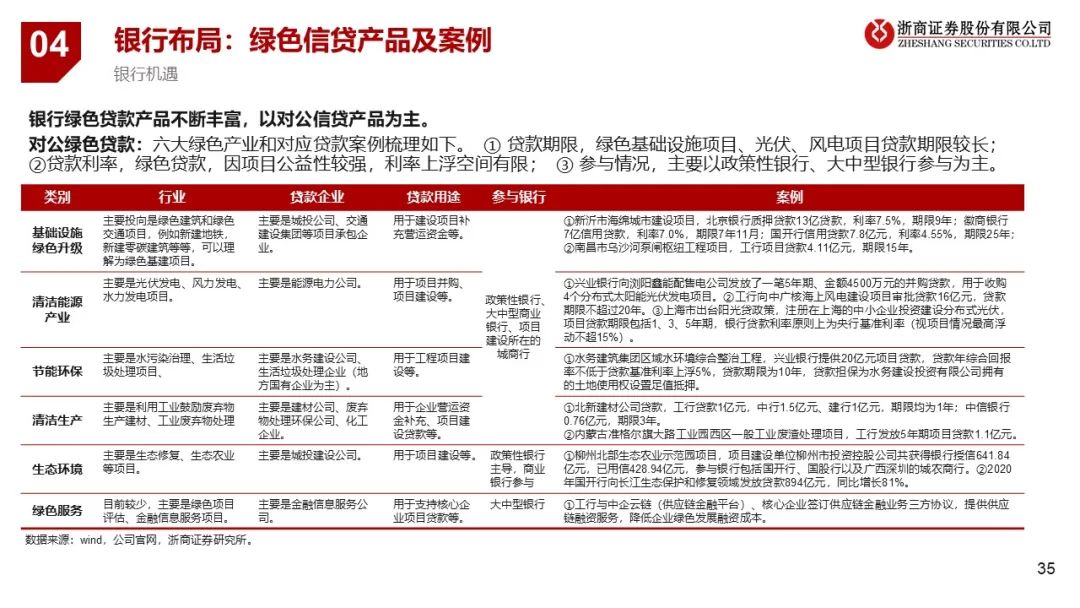
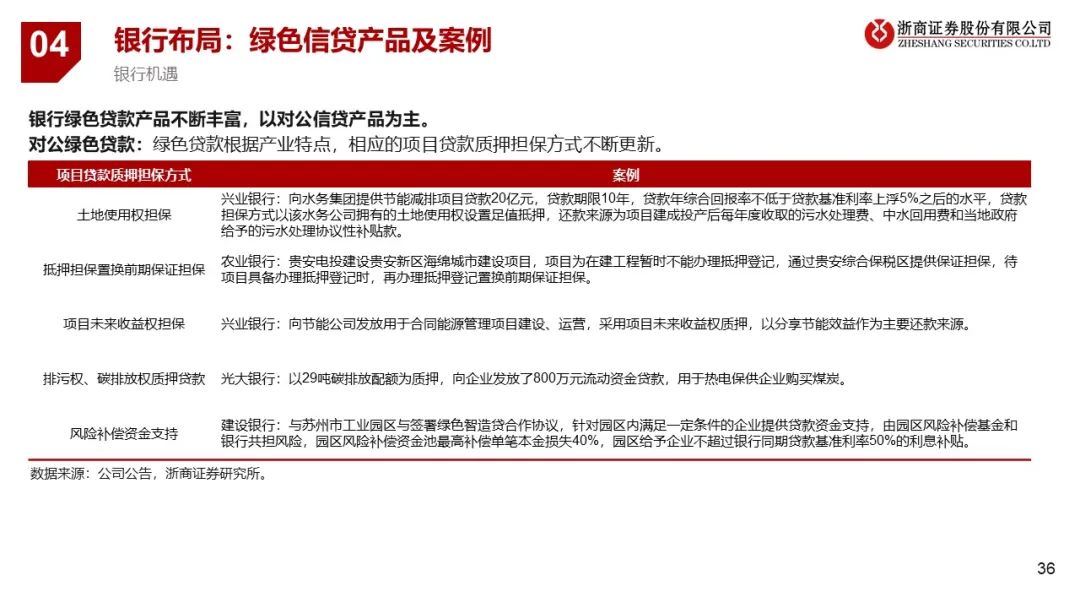
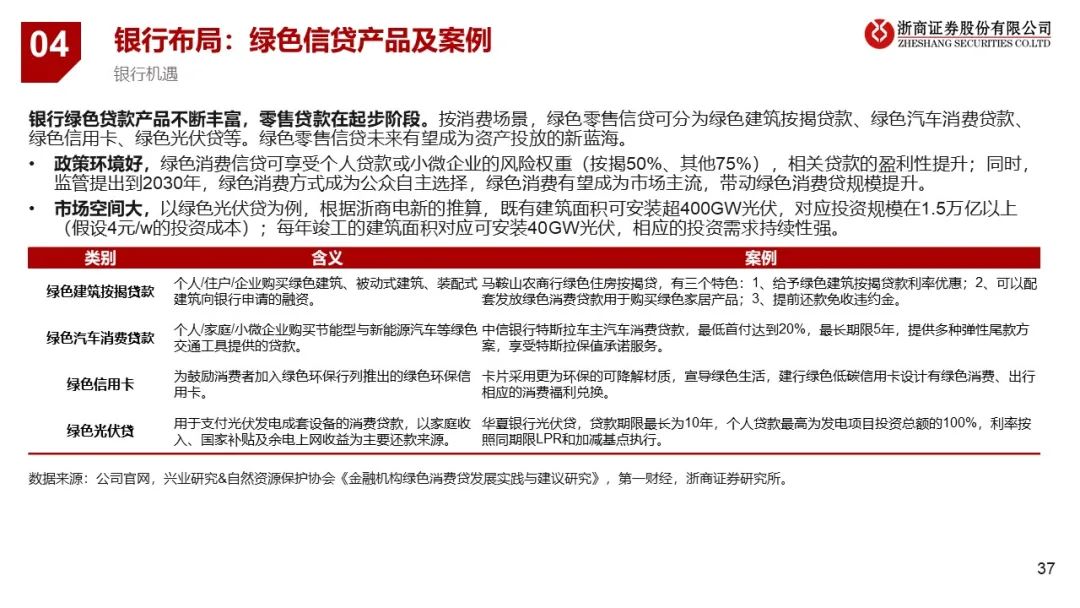
目前形成完整的绿色金融产品体系的银行较少。对比各家银行官网,仅有兴业银行推出了完整的绿色金融服务体系,江苏银行推出了行业专项和特定服务模式的绿色融资产品。
绿色信贷
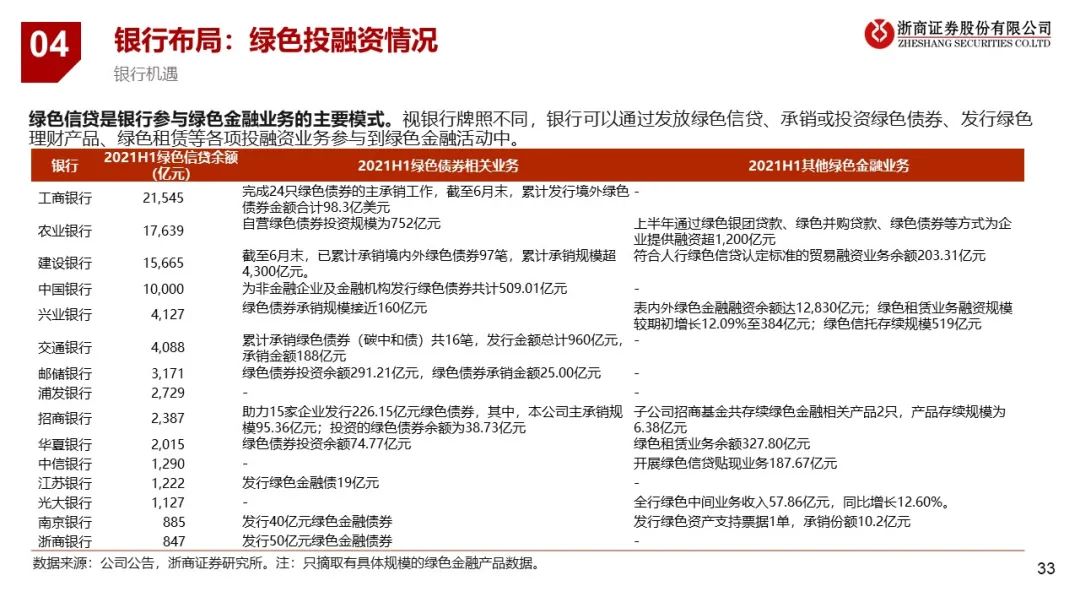
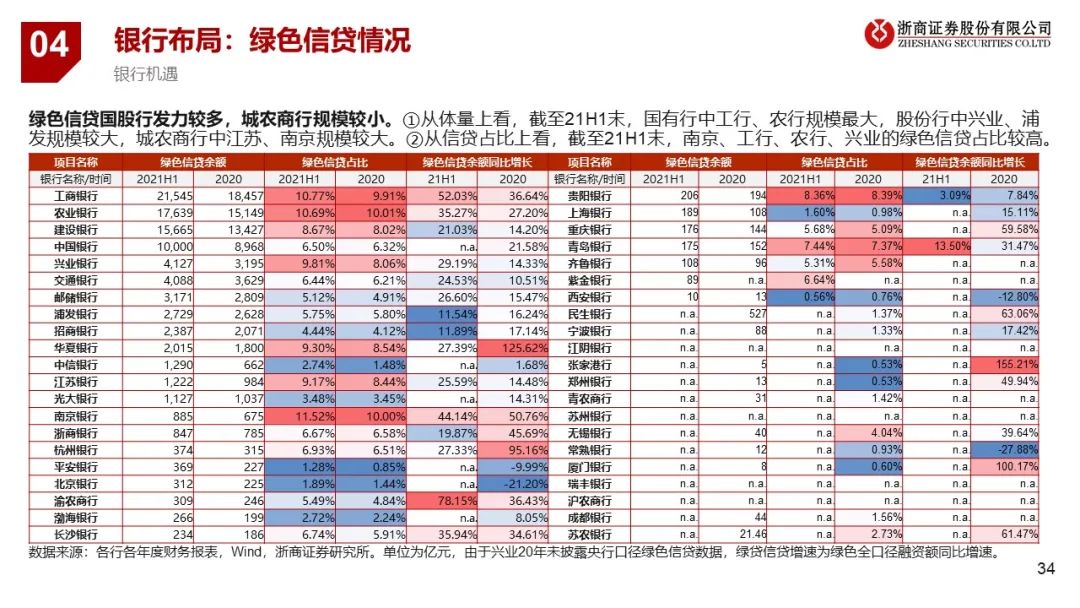
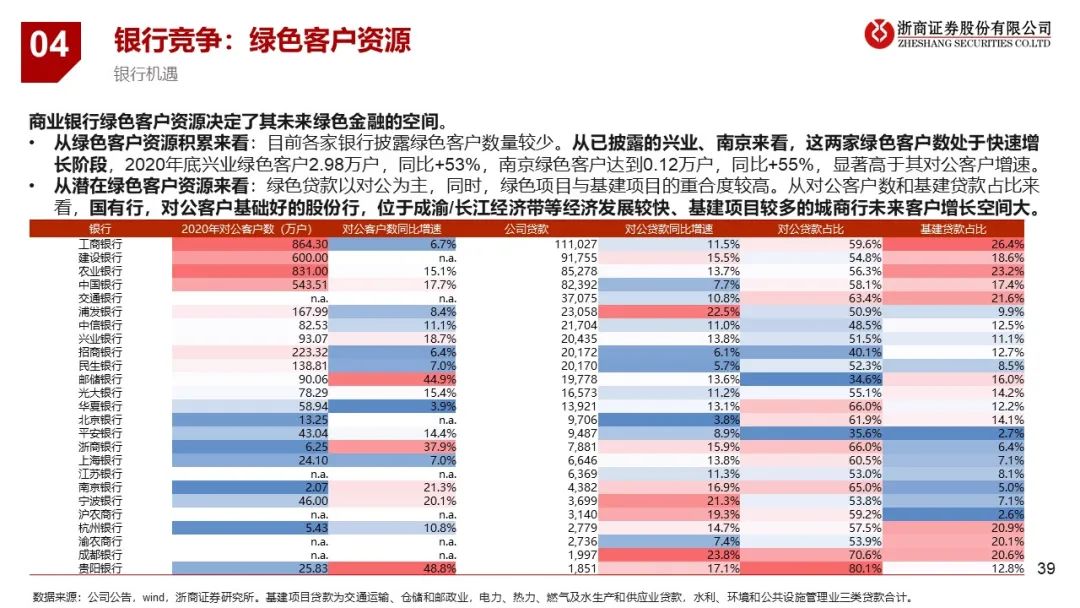
国股行发力较多,城农商行规模较小。从信贷占比上看,截至2021H1末,南京、工行、农行、兴业绿色信贷占比较高。
风险提示:
宏观经济失速,不良大幅爆发
研究亮点
01与前不同认识
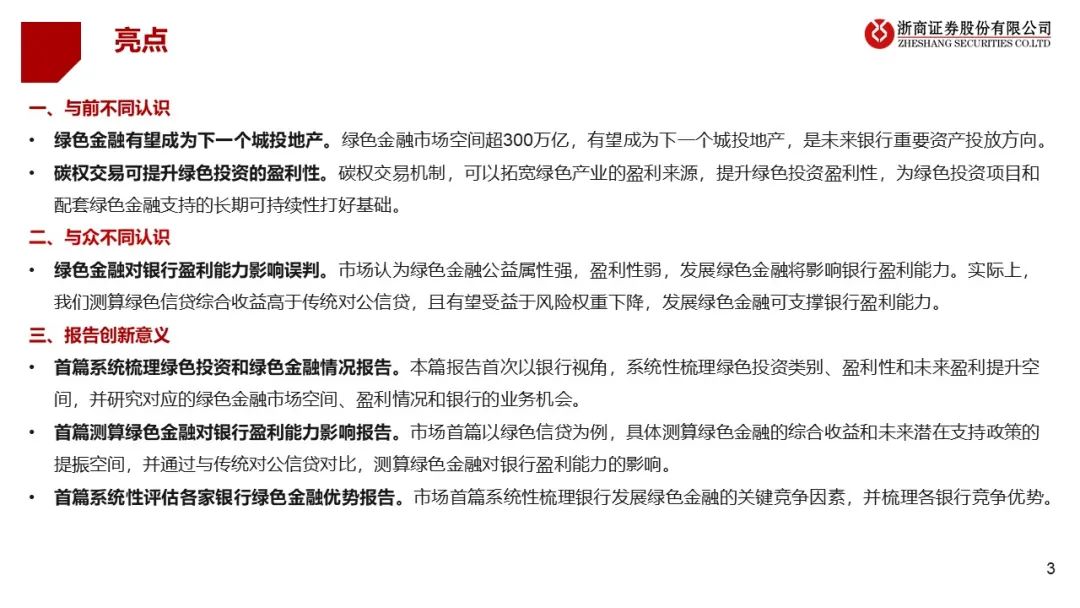
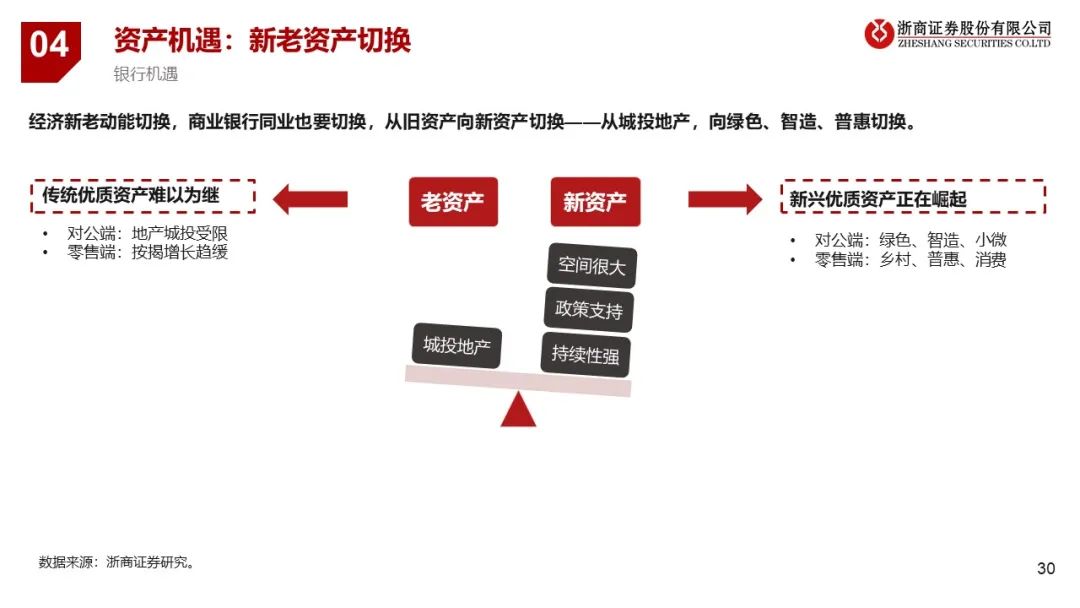
绿色金融有望成为下一个城投地产
绿色金融市场空间超300万亿,有望成为下一个城投地产,是未来银行重要资产投放方向。
碳权交易可提升绿色投资的盈利性
碳权交易机制,可以拓宽绿色产业的盈利来源,提升绿色投资盈利性,为绿色投资项目和配套绿色金融支持的长期可持续性打好基础。
02与众不同认识
绿色金融对银行盈利能力影响误判
市场认为绿色金融公益属性强,盈利性弱,发展绿色金融将影响银行盈利能力。实际上,我们测算绿色信贷综合收益高于传统对公信贷,且有望受益于风险权重下降,发展绿色金融可支撑银行盈利能力。
03报告创新意义
首篇系统梳理绿色投资和绿色金融情况报告
本篇报告首次以银行视角,系统性梳理绿色投资类别、盈利性和未来盈利提升空间,并研究对应的绿色金融市场空间、盈利情况和银行的业务机会。
首篇测算绿色金融对银行盈利能力影响报告
市场首篇以绿色信贷为例,具体测算绿色金融的综合收益和未来潜在支持政策的提振空间,并通过与传统对公信贷对比,测算绿色金融对银行盈利能力的影响。
首篇系统性评估各家银行绿色金融优势报告
市场首篇系统性梳理银行发展绿色金融的关键竞争因素,并梳理各银行竞争优势。


关注“双碳时间”公众号,获得一手资讯!

 “双碳”战略背景下 新能源蓄力爆发大有可为
 全国碳排放权交易市场迎来开市一周年,大量政策出台利好环保企业
 碳中和板块跌1.62% 南大环境涨8.48%居首
 英国首相竞选领跑者苏纳克:如若当选 将大规模扩张海上风电

 三部门:新增14个地区开展二手车出口业务
