气候议题是近年全球重大议题之一。 温室气体排放会导致全球变暖,目前已成为科学共识。除了对自然和人类生存环境产生重大威胁以外,全球变暖也对全球经济构成系统性风险,同时给社会和投资者带来前所未有的深远影响。因此,如何应对气候变化是政策制定者、企业和投资者的当务之急。
应对气候变化及其影响的紧急行动被列为联合国可持续发展目标13(Sustainable Development Goals)。目前,130个国家的政府已制定或考虑制定“净零排放”(Net Zero)目标,旨在与联合国协作维持宜居气候。一些领先的全球机构投资者也已经认识到气候变化的财务重要性,并开始采取行动来识别、评估和管理其投资组合中与气候相关的风险和机会。在本文中,我们将分析推动气候投资的重要外部驱动因素、气候变化的财务重要性(Financial Materiality)、关键气候分析要素(Climate Analytics),以及机构投资者在其投资组合构建中可采用的“气候解决方案”。此外,我们也将探讨目前市场上有哪些类型的金融市场指数可以协助机构投资者参与到“净零排放”的大趋势中,加深市场参与者对此类工具优越性与局限性的认知。
气候法规及管理框架为重要外部驱动因素
目前,全球范围内有多项由国际组织牵头制定、具法律约束力的气候相关协定和框架,其中最具代表性的协议包括《巴黎气候协定》、《联合国可持续发展目标》以及气候相关财务信息披露工作组(TCFD)报告框架。
《巴黎气候协定》是有史以来首个具普遍性和法律约束力的全球气候变化协定,有近190个缔约方,具有里程碑意义。《巴黎气候协定》制定了一个全球框架,通过将全球气温增幅限制在远低于2°C并尽力将其限制在1.5°C水平,从而避免危险性气候变化;2015年公布的《联合国可持续发展目标》设定了包括建设经济适用的清洁能源、负责任生产和消费、遏制气候变化和保护环境等的17个目标 ,呼吁所有国家在促进经济繁荣的同时保护地球;在欧盟之外,G20的气候相关财务信息披露工作组(TCFD)等全球倡议组织也在大力倡导提高气候风险和机遇相关的市场透明度,鼓励可持续投资。TCFD 的最终报告为企业和投资者的气候披露提供了建议,并强调了报告气候相关风险和机遇(包括转型风险和实体气候风险)的财务重要性。
除此之外,各国也出台了与气候相关的金融管理办法。2015年,法国通过了《能源转型法》,要求机构投资者及资产管理公司解释其在投资及风险管理的过程中,如何考虑ESG相关因素;2016年12月,欧盟委员会通过《资本市场联盟——加速改革》,宣布成立可持续金融高级别专家组(HLEG)。HLEG由来自民间团体、金融板块及学术界的20位高级专家以及来自欧洲和国际机构的观察员组成,主要职责是向欧盟委员会就引导公共和私人的可持续投资、明确金融机构和监管措施以保护金融体系免受环境相关风险影响等方面提供建议;此外,欧盟委员会资本市场联盟(CMU)也致力于推进欧盟可持续金融计划。2019年,CMU公布计划委托进行一项 350,000 欧元的可行性研究,以创建CMU股票市场指数系列。ESG和绿色问题则被视为研究中“具有战略重要性”的一环。
尽管亚太区相关法规的出台较欧洲地区而言相对滞后,但我们也见到了各国政府为之付出的积极行动以及投资者意识的迅速提升。例如,日本国会于2021年推进了《全球变暖对策推进法》修订案,旨在2050年前实现脱碳。中国自2013年以来也已采取一系列措施来应对气候变化,包括颁布“碳中和”目标和提高国家自主贡献度,及近期颁布的《金融机构环境信息披露指南》等。
气候风险为企业带来的财务实质性影响
从企业层面来看,企业的运营活动及其供应链涉及的活动,对气候产生影响。与此相对,气候风险也将通过相应渠道反作用影响至经济实体。气候变化带来的风险,通过气候灾害、宏观市场环境、气候政策、企业价值链对企业的运营、财务状况产生影响。尽管不同经济实体对于气候变化的承受能力不同,但了解企业承担的总气候风险敞口依然至关重要。另外,减轻和适应气候变化的努力也为组织带来了机会,例如,通过提高资源效率和节省成本,采用低排放能源,开发新产品和服务,进入新市场以及建立韧性供应链。
气候相关财务信息披露工作组(TCFD)的建议旨在就气候相关风险和机遇(包括与全球向低碳经济过度有关的风险和机遇)的重大财务影响征求一致、可用于决策和前瞻的信息。工作组将气候相关的风险分为两大类:(1)与向低碳经济转型有关的风险,以及(2)与气候变化的物理影响有关的风险。工作组也建议考虑气候相关的机遇,以及这些风险机遇带来的财务影响。
图1:TCFD框架下气候变化带来的风险、机遇及财务影响

资料来源:TCFD, 2017, Final Report: Recommendations of the Task Force on Climate-related Financial Disclosures.
从投资组合层面来看,根据2016年Grantham Research Institute的研究报告,气候变化导致投资组合在险价值(VaR)在未来80年内变动区间巨大,相对于资产管理规模可达到4.3万亿美元,对投资组合管理的成本产生重要影响。此外,气候变化可能影响企业的财务状况,影响企业现金流及必要报酬率,进而影响债券及股票资产价值。
气候分析的各关键指标
如何对公司或投资组合的气候影响、财务重要性进行评估,是全球分析师近年来研究重点方向。通常,分析方法在很大程度上取决于被评估的资产类型—公司、行业、地理位置,以及在投资组合里的权重。虽然衡量气候风险并没有一个通用的标准,但碳足迹和气候情景分析是两种最常见的方法。
碳足迹(carbon footprint)分析是一种评价碳排放影响的全新测度方法,从生命周期的角度具体衡量某种产品全生命周期或某种活动过程中直接和间接相关的碳排放量。它将公司、资产、投资组合的温室气体排放以量化形式展示出来。通常,碳足迹以国际排放核算工具温室气体(GHG)三个“范围”进行划分。从运营边界来看,范围一用于核算企业拥有或控制的排放源产生的直接排放量。范围二用于核算企业外购电力、蒸汽、供热或制冷的生产而产生的间接排放量。范围三包含企业价值链中产生的所有其他间接排放量。现时市面上有诸多数据提供商可就企业的碳足迹数据进行计算和分析。以标普Trucost为例,其在汇总企业碳排放总量时,均涵盖了企业在上述三个范围的碳足迹,并基于模型量化企业所需支出的环境相关成本,为分析企业综合的气候表现提供了有力支撑。
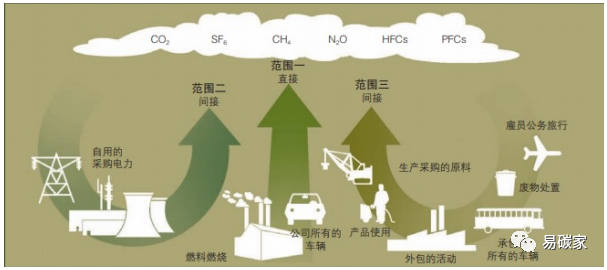
而碳强度(carbon intensity)则是气候分析里的另一关键指标。在得到了一个公司的碳足迹数据之后,为了公平地比较各种规模和板块的公司的碳绩效,需要把温室气体排放做归一化处理(通常按营收或市值计算),得到一个碳排放密度的指标,这一指标就被称为碳强度。一个投资组合的碳足迹,能够有效地衡量投资组合中的公司在运营中所产生的碳排放和碳强度。衡量投资组合的碳足迹意味着投资者可以将其投资组合与全球基准进行比较,确定减少碳排放的重点领域,并跟踪这些领域及公司减排的进展。
如果说碳足迹体现企业及其供应链过去的环境信息,气候情景分析则是对未来气候变化的潜在影响进行前瞻性分析。它评估企业或投资组合在未来不同状态下的表现,并了解其中的关键驱动因素和可能的结果。通过气候情景分析,投资者可以对气候相关的财务风险和机会进行评估和定价,也可以使得投资组合满足气温增幅2摄氏度或是更低的气候目标。气候相关财务信息披露工作组(TCFD)为气候情景分析提供了系统性的财务分析框架。
机构投资者如何使用气候分析数据和气候指数
一些领先的全球机构投资者已经认识到气候变化的财务重要性,并开始采取行动来识别、评估和管理其投资组合中与气候相关的风险和机会。机构投资者可利用气候分析数据编制报告以分析气候因素对投资组合中各类资产的影响,也可以在投资和信用分析流程中对重大气候风险进行整合和压力测试。此外,投资者还可以通过分析气候相关数据,优化组合配置,根据风险/回报偏好进行投资组合的资产配置。
在投资组合的决策当中,指数扮演着重要的角色。一方面,指数可以作为参考指标,反映市场变化,对投资组合进行业绩评估。另一方面,可投资性指数也可直接用作组合跟踪标的,构建组合供投资者使用。概括而言,市面上针对环境、社会及管治(ESG)议题的指数大致可以分为基准市场ESG指数(如道琼斯可持续发展指数及标普 500 ESG 指数),主题指数(如标普全球清洁能源指数)以及气候指数(如标普巴黎协定一致性和气候转型指数及标普碳效率指数)等。不同类型的ESG指数可以满足不同投资者的需求和投资目标。整体而言,全球投资者对于ESG指数的需求与日俱增,2020年,全球ESG指数数量增加了43%。针对ESG板块的被动投资资金也迅速增长。截至2021年底,ESG相关的交易所交易基金(ETF)资产增长了71% ,达到了4310亿美元的规模。
对于致力于参与“净零排放”议题的投资者而言,气候指数能够衡量和反映气候变化以及“净零”过程为市场及企业带来的影响,不失为一项有效的工具。与标准指数相似,气候指数也可以用作业绩比较基准和跟踪标的,为注重气候风险的各类投资者提供参考,亦是市场低碳转型的重要催化剂。 举例而言,2017年,标普道琼斯指数受到目前全球规模最大养老基金,日本政府养老金投资基金(GPIF)的委托,构建一款指数投资标的。GPIF希望通过指数投资,鼓励市场向低碳经济转型。因此,在指数的编制过程中,充分考虑环境及气候影响至关重要。标普道琼斯指数公司经过与GPIF及日本交易所集团(JPX)的多次合作讨论,最终推出了标普碳效率指数系列。自2018年,GPIF选择标普/JPX碳效率指数及标普全球(日本除外)大中盘碳效率指数进行追踪以来,共计分配金额达到了1.2万亿日元(约合106亿美元)。 截至2020年,GPIF 已将该指数的配置资金提高至150亿美元。
此类指数并非用完全排除法来剔除高碳排行业,而是调整成分股权重,向低碳及碳排放数据披露充分的公司倾斜,减少高碳股票的敞口以实现减碳目标。与此同时,指数在行业组间保持中立,有助于提高投资组合对特定板块冲击的抗御能力,降低跟踪误差。事实上,这一构建方式有效地实现了日本企业更高的信息披露透明度,并让公司在低碳转型的同时保持业务模式的多样化发展。自2018年10月指数发布到2019年3月再平衡之间,全球共有152家公司新增披露其温室气体排放量,其中 33家位于日本。此后的一年时间中,全球又有230家公司公开其排放数据,其中105家位于日本。
气候变化对投资的影响逐渐得到越来越多投资者的认同。但同时,能否实现期望收益也是投资者重要考量,尤其是对于承担追踪标的任务的机构投资者。标普碳效率指数的经验表明,考虑气候环境影响的投资组合并不一定以牺牲收益为代价。以标普/JPX碳效率指数为例,其过去12年的年化收益为9.83%, 而基准TOPIX指数为9.82%,跟踪误差仅为0.55%。投资者机构投资者可以在保持低跟踪误差的同时,提高投资组合的环境绩效。
中国养老金如何从“净零”转型中获益
环境风险是全球各国面临的重要挑战。据估计,中国的碳排放量占据了全球总排放量的20%以上。在2020年度联合国大会上,中国提出“中国二氧化碳排放力争于2030年前达到峰值,努力争取2060年前实现碳中和”的减排目标。 面临减排的长期目标,投资者既面临挑战,同时也迎来了投资机遇。一方面中国能源消费结构中煤炭占比偏高,城市化及基础设施建设对碳排放较大工业产品需求仍然很大,易受到冲击;另一方面,清洁能源及相关领域投资也将带来重要的增长机会。作为国家“十三五”规划的一部分,中国将在2020年之前投资2.5万亿元人民币发展可再生能源发电,推动国内市场逐步放弃高污染的煤电,转而使用更加清洁的能源。
中国养老金体量大,承担重要的社会责任。因此更加需要识别潜在气候风险,降低对高碳排放企业的暴露,增强投资组合的稳定性。面对2060年碳中和的长期目标,企业、投资者都面临着严谨的挑战。尽管从普通机构投资者的角度看,直接将高碳排放的公司从投资组合中剔除是最简便易行的方式,但这并不利于促进企业改善其生产经营方式,减少碳排放。 中国的养老金作为重要的投资主体,若选择适当的投资工具和标的指数,可以对激励企业转型发挥积极的作用。我们以标普中国 A 股碳效率指数为例说明,截至 2021 年 2 月,标普中国 A 股碳效率投资组合的碳强度与基准指数(标普中国 A 股国内 BMI 指数)相比,降低了 54.8%。降幅中的97.2%来自于基础材料行业、公用事业、能源、交通运输和食品、饮料和烟草行业,而指数的年化收益则相若甚至更优。
由此可见,投资者包括养老金在内的大型机构投资者对于企业的反馈作用至关重要,如果投资者在投资过程中关注碳效率,企业碳排放信息披露,则有助企业朝着可持续发展的方向不断进步,是促进企业向碳中和和国家“净零”目标前进的重要推动力。
作者承天吟为标普道琼斯指数ESG指数亚太区主管
(易碳家)
责任编辑:吕家正
关注“双碳时间”公众号,获得一手资讯!

 碳中和征程上的绿色发动机
 是否计划布局海外稀土资产?中国稀土:具体规划尚未最终确定
 碳达峰| 中国煤化工行业二氧化碳排放达峰路径研究
 欧盟新一轮对俄制裁正在酝酿中 将主要针对银行和能源
 首届“中行杯”碳中和创新创业大赛暨世界低碳城市联盟成立十周年大会在深举办

 三部门:新增14个地区开展二手车出口业务