

本文来自格隆汇专栏:开元证券研究所,作者:刘强
双碳目标发布以来,各项节能减排专项政策不断出台,清洁能源长期发展目标明确。其中,风电作为一种资源潜力巨大、技术相对成熟的可再生能源,越来越受到关注。
国内风电产业持续扩张。今年以来,多地纷纷宣布打造海上风电产业集群。风电行业在双碳战略背景下保持高景气度,行业各支线也出现提速换档。在此背景下,哪些投资机会值得关注?
政策不断加码,行业空间广阔
一、落实碳中和顶层设计政策,加大清洁能源发展力度
碳达峰具体行动方案出炉,清洁能源长期发展目标明确。双碳目标发布以来,各项碳达峰具体政策不断出台,风能、太阳能等清洁能源的长期发展目标明确。 2021年10月24日,中共中央、国务院正式印发《关于全面准确全面贯彻落实新发展理念做好碳峰值碳中和工作的意见》,其中要求(1)到2025年,非化石能源消费比重达到20%。 (2)到2030年,非化石能源消费比重达到25%左右,风电、太阳能总装机容量达到12亿千瓦以上; (三)到2060年,非化石能源消费比重达到80%以上。
2021年10月26日,国务院印发《2030年碳达峰行动计划的通知》,提出坚持陆海并举,促进风电协调快速发展,完善海上风电产业链,鼓励建设海上风电基地。推广退役风电 风机叶片等新兴产业废弃物回收利用,以及“海上风电+海洋牧场”等低碳农业模式。
政策助力行业长远发展

资料来源:国家能源局、国家发改委、中国政府网、开元证券研究院
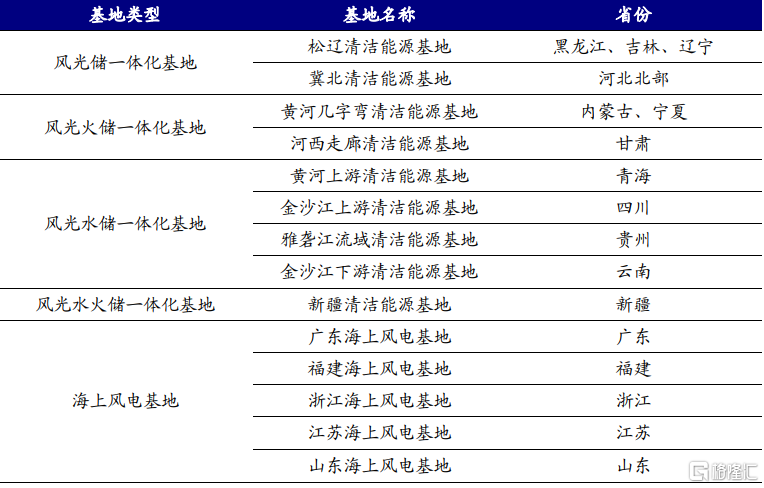
大基地项目规划,支撑风景产业发展。 “十四五”期间,规划建设9大清洁能源基地和5个大型风电基地。 2021年3月发布的《十四五规划及2035年远景规划纲要》提出,建设9大清洁能源基地和5个大型风电基地。风电基地。
大型清洁能源基地以储能为主
资料来源:中国政府网、solarzoom、开元证券研究院
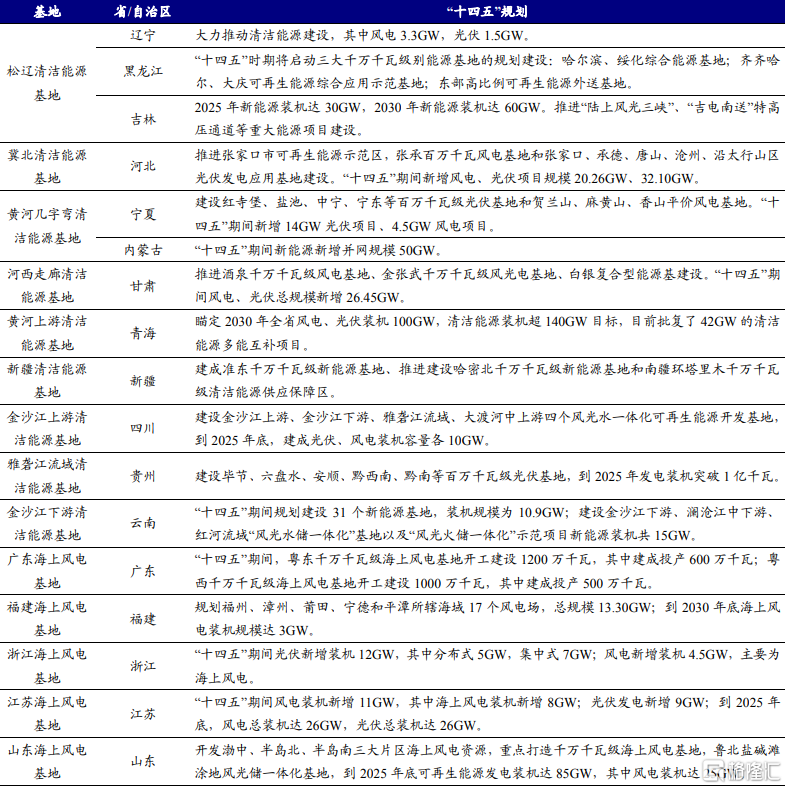
大基地启动,百万、千万千瓦基地项目浮出水面。目前,九大清洁能源基地及五大风电基地涉及的相关省份已出台“十四五”期间风电、光伏发展规划,多个地区规划大规模新能源数百万千瓦甚至数千万的基础项目。据北极星太阳能光伏网统计,目前各省(区、市)规划4600万千瓦大型基地项目,41000万千瓦大型基地项目。
各地方政府“十四五”规划大基地项目布局规划
资料来源:solarzoom、开元证券研究院
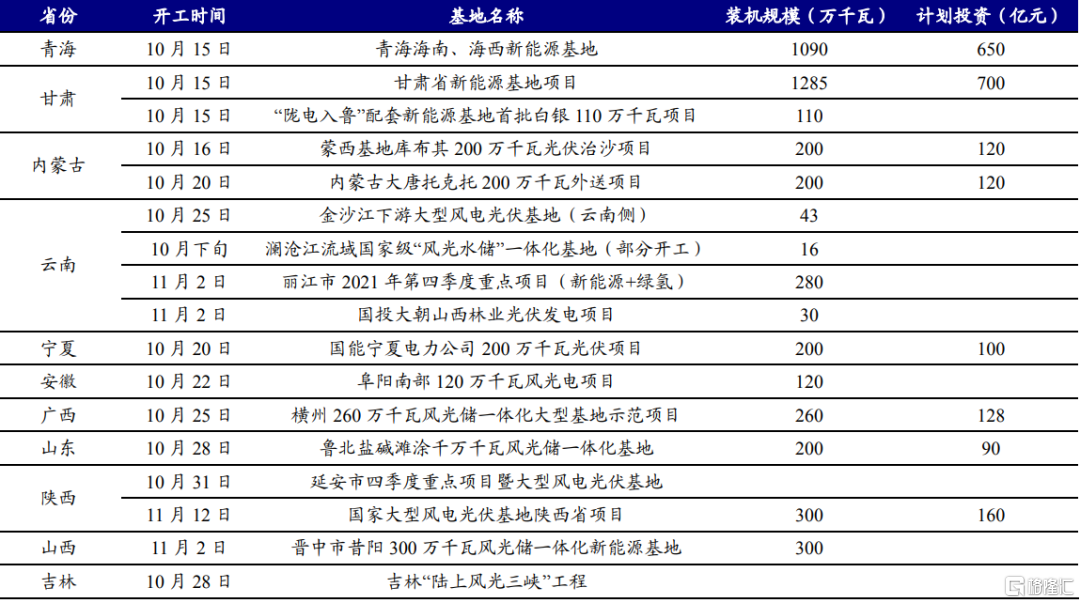
首批100GW大型风电和太阳能基地项目建设有序开工,预计风电将占半壁江山。目前,首批100GW风电大基地项目已有序开工,预计风电将占半壁江山。据北极星太阳能光伏网统计,2021年10月中旬以来,全国已有超过46.34GW的大型风电和太阳能基地项目开工建设,公布的总投资额已达2068亿元。
全国46.34GW以上大型风光基地项目开工建设
资料来源:北极星太阳能光伏网、开元证券研究院
2、全球风电格局清晰,中国领先
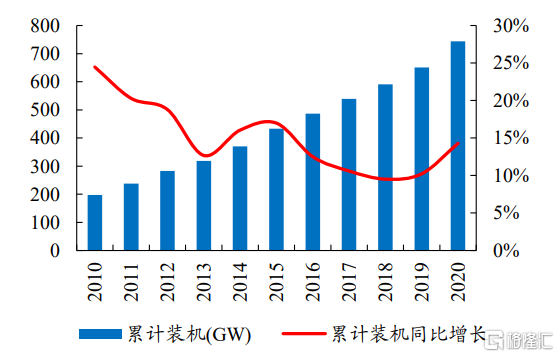
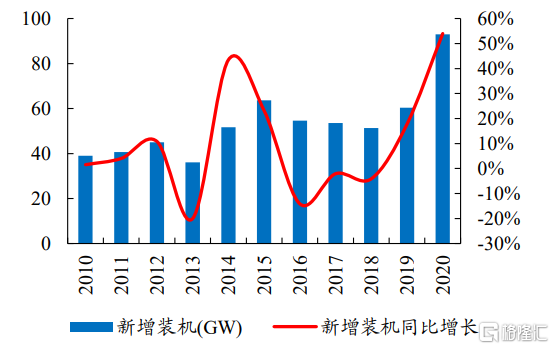
全球风电累计装机容量稳步增长,新增装机容量创历史新高。根据全球风能理事会(GWEC)公布的数据,过去十年全球风电累计装机容量从2010年的198GW增加到2020年的743GW,复合年增长率为14%。其中,陆上风电累计装机707GW,海上风电累计装机35GW。 2020年全球风电新增装机规模为93GW,同比增长54%,新增装机规模将创历史新高。
截至2020年,全球风电累计装机容量743GW
数据来源:GWEC、开元证券研究院
2020年全球新增风电装机93GW,同比增长54%
数据来源:GWEC、开元证券研究院
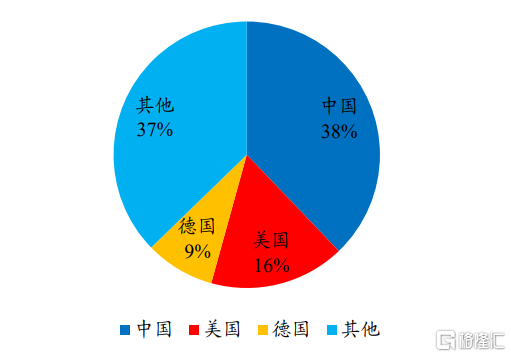
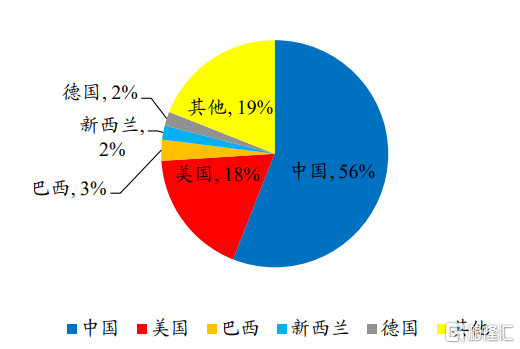
无论是累计装机容量还是新增装机容量,中国已成为全球风电市场的领导者。 GWEC数据显示,截至2020年底,全球风电累计装机容量排名前三位的国家分别是中国(282GW)、美国(122GW)和德国(63GW),占比38%,分别为 16% 和 9%。 2020年全球风电装机容量排名前五位的国家分别是中国(56%)、美国(18%)、巴西(3%)、新西兰(2%)和德国(2%),占总数的 81%。
世界累计装机容量前3位的国家是中国、美国和德国
数据来源:GWEC、开元证券研究院
2020年全球风电新增装机容量前5位国家占比81%
数据来源:GWEC、开元证券研究院
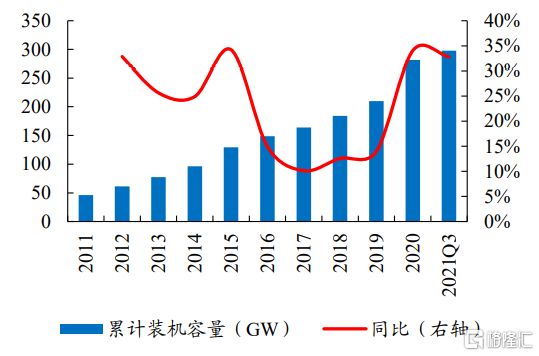
我国风电累计装机容量稳步增长。根据国家能源局数据,截至2021年Q3,我国风电累计装机容量为298GW,2011-2020年CAGR为22%。继2020年陆上风电抢装风电后,2021年风电新增装机速度将有所放缓。据国家能源局统计,2021年1-9月我国新增风电装机容量为16.4GW,一年——同比增长25.8%。 2021年1-9月新增装机容量与2020年前三季度17.3GW招标规模基本持平。
截至2021年Q3,我国风电累计装机规模为298GW
数据来源:国家能源局、开元证券研究院
2021年1-9月国内新增风电装机容量16.4GW
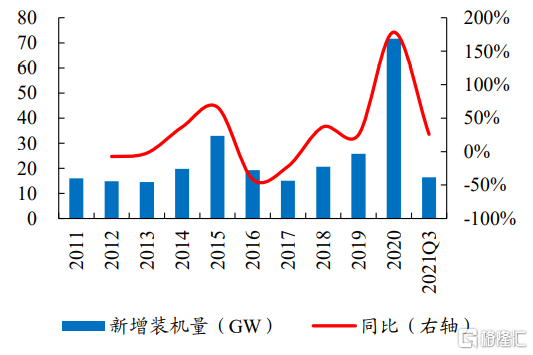
数据来源:国家能源局、开元证券研究院
3、全球风电发展加速,未来产业空间广阔
随着碳中和行动的不断推进,全球风电装机规模有望实现快速增长。随着海上风电开发技术的成熟和海上风电千瓦时成本的进一步降低,未来海上风电新增装机比例将快速增加。预计2025年海上风电将占新增装机容量的21.3%。
2021-2025年全球风电新增装机容量有望突破80GW
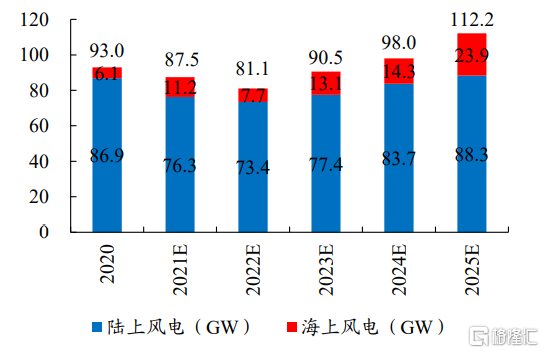
数据来源:GWEC、开元证券研究院
海上风电新增装机容量占比逐步提升
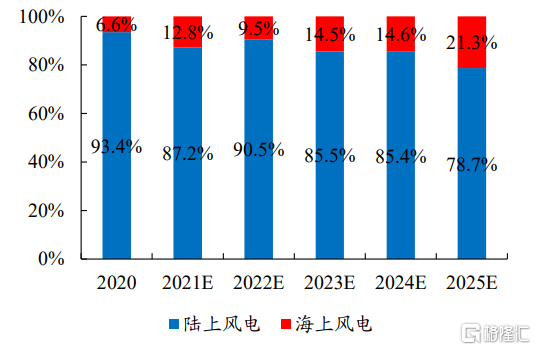
数据来源:GWEC、开元证券研究院
我国风电迎来黄金发展期,“十四五”期间新增装机规模有望继续提升。截至2020年底,我国累计风电装机容量为282GW。如果《风能北京宣言》计划能够顺利完成,这意味着到“十四五”末,我国风电累计装机容量将翻一番。
抢装市场已经结束,可负担项目招标规模喜人。自2019年5月政策实施以来,风电行业开始了平价前抢装市场。随着抢装潮的结束,可负担项目的招投标量逐渐增加。 2021年前三季度,风电设备招标量为41.9GW,同比增长115%。
2021年1-9月国内风电设备招标规模41.9GW
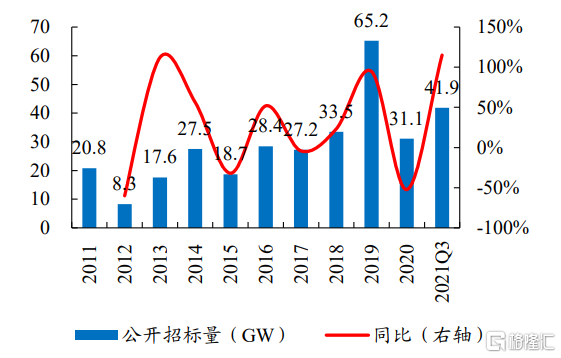
数据来源:金风科技官网、开元证券研究所
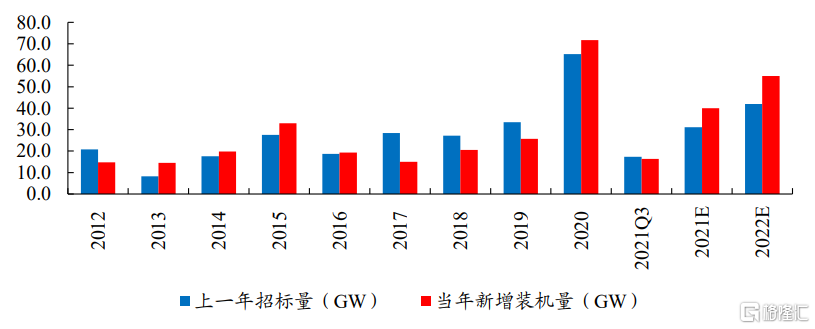
招标规模喜人,行业边际改善明显。一般来说,风电项目风电机组的交付周期为一年左右,上一年的风电机组招标数量基本决定了当年新增装机容量的规模。根据2020年和2021年的招标规模,预计2021年新增装机40GW左右,2022年新增装机55GW左右。预计2022年风电新增装机容量将实现30%以上的增长。
去年风电机组招标量基本决定当年新增装机容量
数据来源:国家能源局、金风科技官网、开元证券研究院
产业链结构优化,核心企业优势突出
风电产业链可分为上游原材料、中游制造(零部件和主机)、下游风电运营商三个部分。关键原材料主要包括用于发动机制造的稀土永磁材料,用于叶片制造的玻璃纤维和碳纤维,以及用于塔架制造的中厚板钢。关键部件主要包括发电机、轮毂、轴承、齿轮箱、控制系统、叶片和塔架。
风电产业链包括原材料、零部件、整机和运营商

资料来源:新材料在线、开元证券研究院
1、产业链:市场空间广阔,各环节集中度差异较大
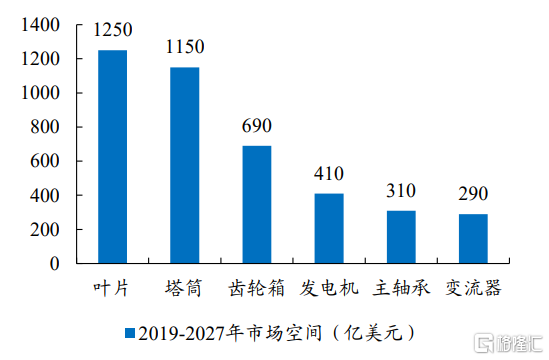
全球风机产业链有着广阔的市场空间。根据Wood Mackenzie数据,2020-2030年全球风电产业链市场空间预计将达到6000亿美元,增长贡献主要来自叶片、塔筒、齿轮箱、发电机、主轴承、变流器等主要部件。
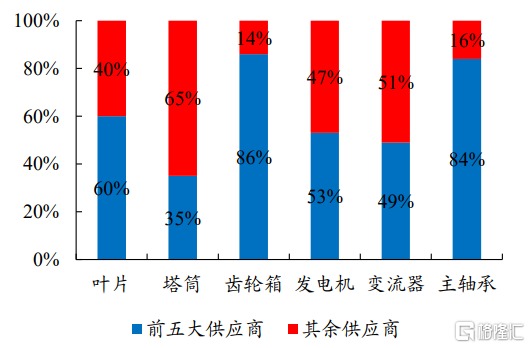
全球风电产业链各个环节的市场集中度差异较大。叶片、齿轮箱、主轴承市场集中度较高,转炉、塔架集中度较低。
全球叶片和塔架市场空间有望突破1000亿美元
数据来源:Wood Mackenzie,开源证券研究所
叶片、齿轮箱和主轴承连杆高度集中
数据来源:Wood Mackenzie,开源证券研究所
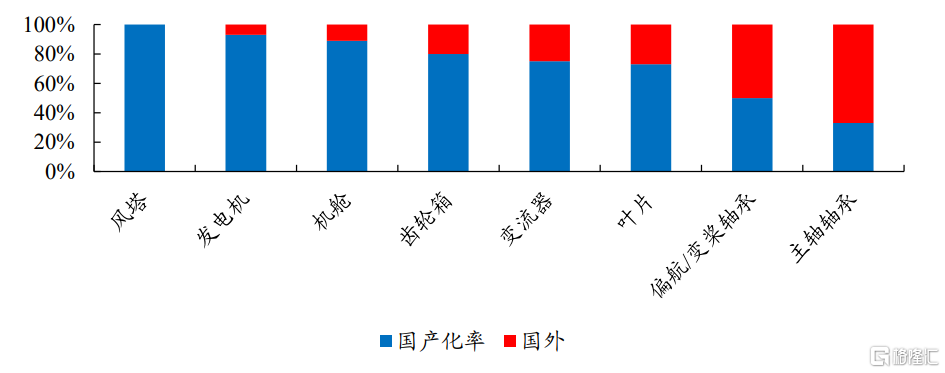
风塔100%国产化,轴承领域国产化更换亟待突破。风塔、发电机、机舱等环节国产化率较高,而主轴轴承和偏航/变桨/变桨轴承国产化率较低。风电机组轴承尤其是主轴轴承的研制生产过程复杂,需要足够的技术积累和长期的试错。技术壁垒高。目前风电主轴轴承市场主要被跨国轴承集团垄断,国产替代急需突破。
轴承连杆国产化率低
数据来源:Wood Mackenzie,开源证券研究所
2、整机:大型化趋势明显,关注边际变化
全球风电整机行业市场格局稳定,主要参与者为通用电气、金风科技、维斯塔斯等。 据BNEF数据,2020年全球风电设备新增装机量前五位的企业产能分别为通用电气、金风科技、维斯塔斯、远景能源和西门子歌美飒,市场份额分别为 14.0% 和 13.6%。 %、12.9%、10.9%、7.9%。
全球整机市场格局相对稳定
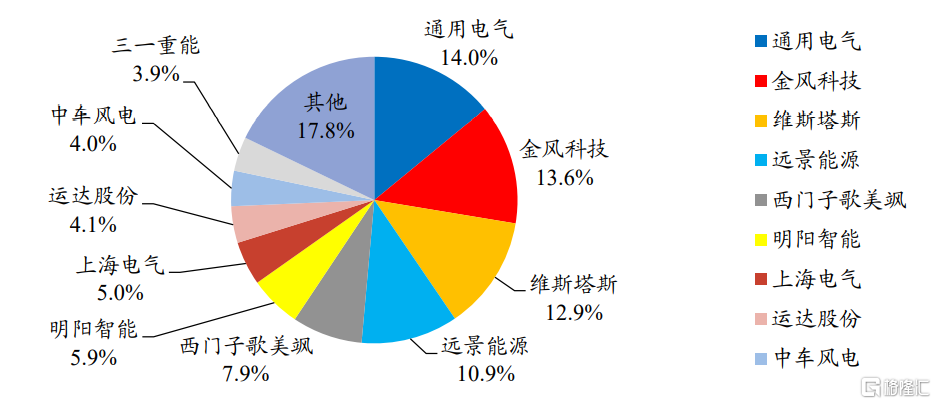
数据来源:BNEF、开元证券研究院
国内风电整机市场集中度短期内有所下降,领先地位保持稳定。 2020年,由于国内陆上风电抢装风潮,部分中小风电企业集中实施前期积压订单,导致风电市场集中度短期下降。一段的时间。
国内风电市场集中度短期下降
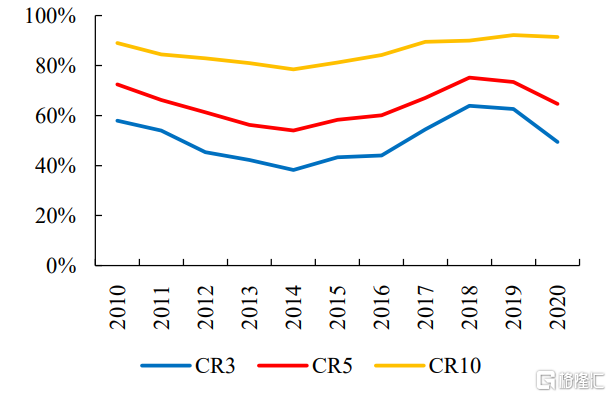
数据来源:CWEA、开元证券研究所
2020年国内风电市场CR5为64.7%
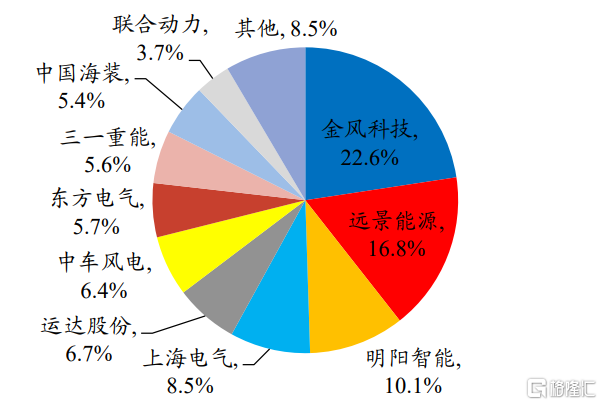
数据来源:CWEA、开元证券研究所
新装机组功率越来越大,4MW及以上机型即将成为主流。近年来,3.0MW及以上机组在新装机机型中的占比逐渐增加,2020年占比达到38%。同时,2020年我国新装风电机组平均单机功率为2.67MW,平均单机功率较2014年增长51%,这意味着4MW及以上机型将很快成为主流,大规模有望超预期。
近年来,风力发电机组新装机规模化趋势明显
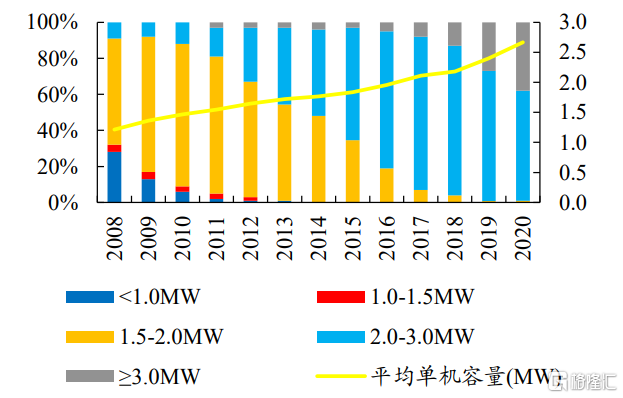
数据来源:CWEA、开元证券研究所
规模化趋势下,机械制造新势力有望崛起。在陆上风电级电价之后,风电行业在单位功率规模化的趋势下,正处于产品快速迭代升级和成本降低的过程中。新车型的研发和成本控制将成为未来的核心竞争力。
3、刀片:市场集中度高,中材科技长期处于领先地位
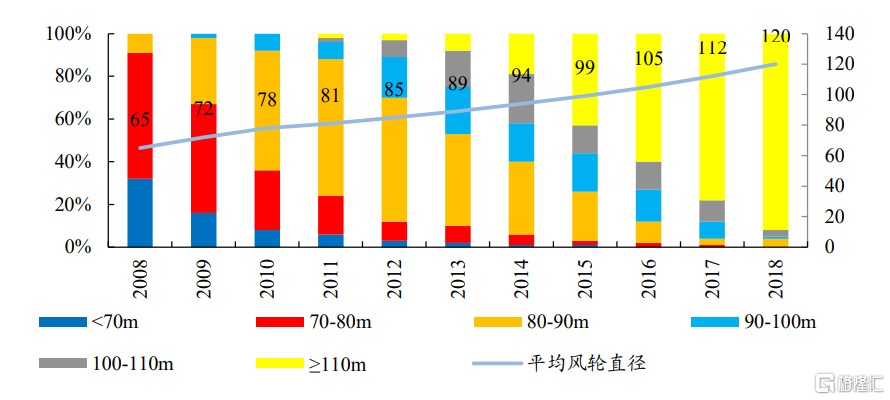
在大兆瓦级风力发电机的带动下,叶片大型化趋势明显。据CWEA统计,2018年平均风轮直径达到120米,同比增长6.67%。 2008年至2018年平均转子直径的复合年增长率为6.32%。此外,海上风电对叶片长度的要求更高,因此更大叶片和风力机尺寸的迭代趋势将继续推进。轻量化是大型叶片发展的必然要求。为实现叶片的轻量化,叶片新结构的设计以及碳纤维和高模量高强度玻璃纤维等新材料的研发也将成为未来的发展方向。
近年来,叶轮直径显着增加
数据来源:CWEA、开元证券研究所
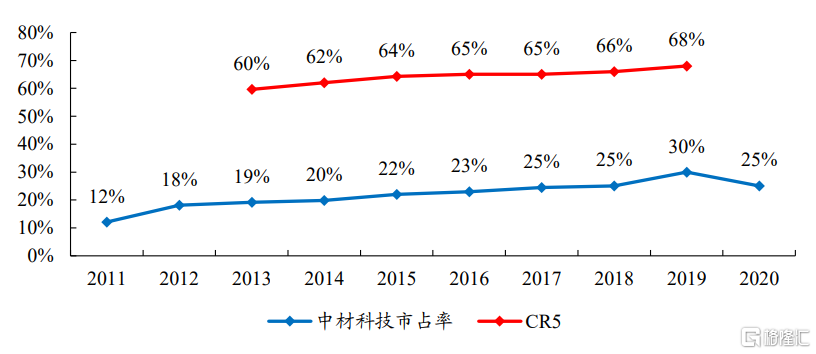
大叶片趋势加速,行业集中度不断提高。风机功率的增加对大型叶片提出了更高的要求,大型化、智能化叶片的生产具有更高的技术壁垒。在高技术壁垒叠加的刀片迭代速度加快的趋势下,国内刀片头企业的市场占有率持续上升。随着海上风电的发展、装机转移和网上招标的影响,大叶片趋势将加速,行业将集中。学位会继续增加。
国内风电叶片行业集中度稳步提升
数据来源:彭博新能源、国际风电网、开元证券研究院
4、风塔:高风道发展趋势,注重局部布局和出海能力
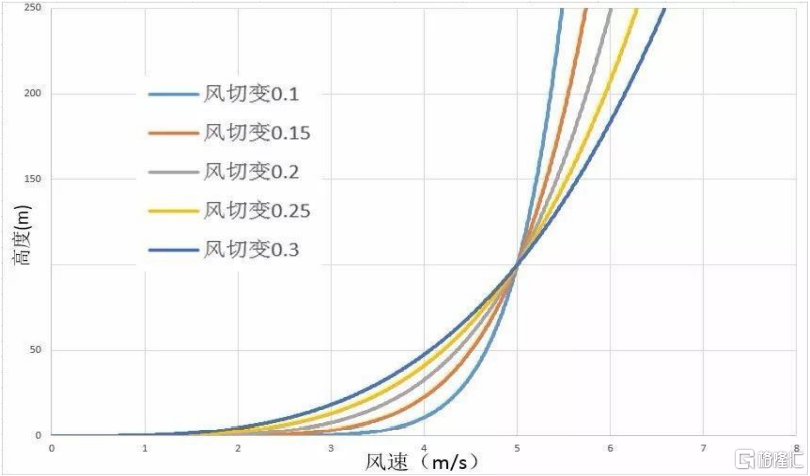
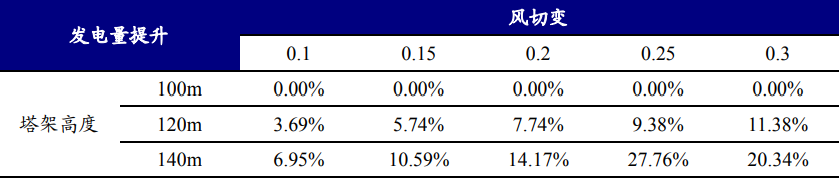
高风管的发展趋势提高了发电的利用能力。风速会在空气中水平和/或垂直距离发生变化,不同风切变下不同高度的风速明显不同。在高切变下,高度的增加会显着增加风速。由于风力发电的功率与风速的三次方成正比,因此高塔可以显着提高风力发电的功率,降低每千瓦时的电力成本。
风塔有一定的技术壁垒和客户壁垒,新人进入市场难度较大。由于风塔常年在恶劣的室外环境中运行,客户对风塔的可靠性要求更高,运行寿命一般保证20年。塔管制造具有一定的技术壁垒。
在高切变下,高度的增加会显着增加风速
资料来源:CWEA
增加塔高可有效增加发电量
资料来源:CWEA、开元证券研究所
国内铁塔企业在国际上具有很强的竞争优势。目前出口量较大的企业有天顺风能、泰盛风能和大金重工。其中,天顺风能出口规模最大。 2020年,受疫情影响,各家企业海外收入将大幅下滑。
5、铸造:风电铸造中国主导,日月龙头股优势突出
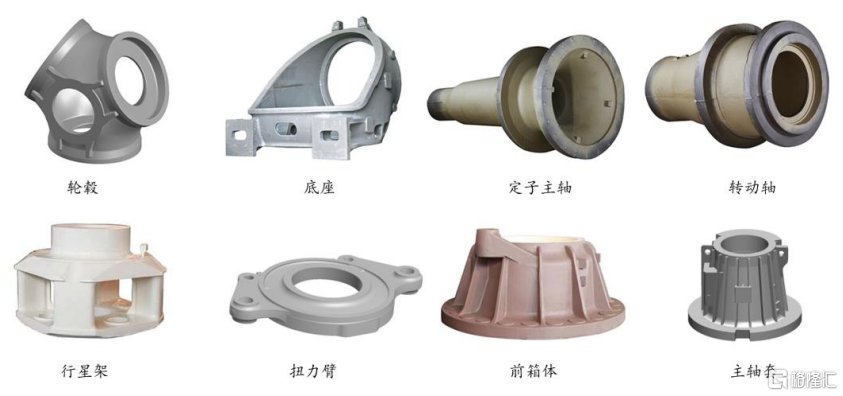
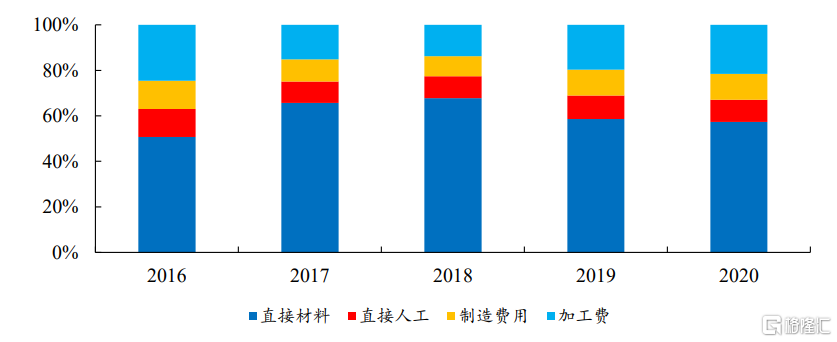
风电铸件的生产工艺复杂、精细。风电铸件主要包括箱体、扭力臂、轮毂、壳体、底座、行星架、主机架、固定轴、主轴套等。铸件生产过程主要包括铸造和精加工两大环节。铸件成本受生铁等原材料价格影响较大。 2016年以来,随着钢铁行业落后产能淘汰基本完成,钢铁景气回升,生铁价格持续上涨,导致风电铸件直接材料占比从50.7上升% 从 2016 年增加到 2018 年的 67.8%。
风电铸件主要包括车轮、底座等。
资料来源:日月股份官网
风电铸件直接材料占风电铸件成本的60-70%
数据来源:日月股份公告,开元证券研究院
整体铸件生产重心已从发达国家转移到中国。在欧洲、日本、韩国等发达地区,有法国克鲁索、德国辛北尔康普、日本钢厂、日本铸锻钢公司、韩国神户制钢等历史悠久、技术先进的铸件生产企业。斗山重工业等 但是,由于铸件是能源密集型和劳动密集型产业,近年来铸件制造的重心从发达国家转移到了中国、印度等发展中国家。
6、主轴:国产替代完成,双寡头市场格局
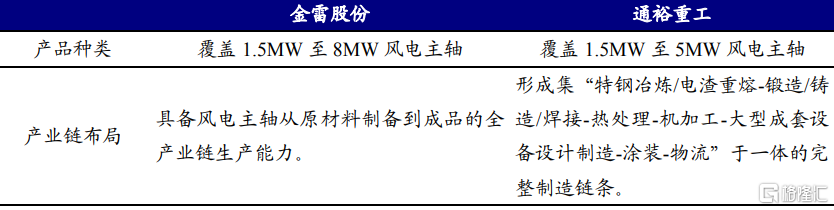
国内风电主轴行业呈现双寡头市场格局。国内风电主轴行业的主要参与者是金磊和通宇重工。根据前瞻产业研究院的数据,2020年两者将占据全球风电主轴60%以上的市场份额。
金磊股份与通宇重工已覆盖大兆瓦风电主轴
资料来源:公司公告、前瞻产业研究院、开元证券研究院
7、轴承:新强联打破垄断,国产替代在进行中
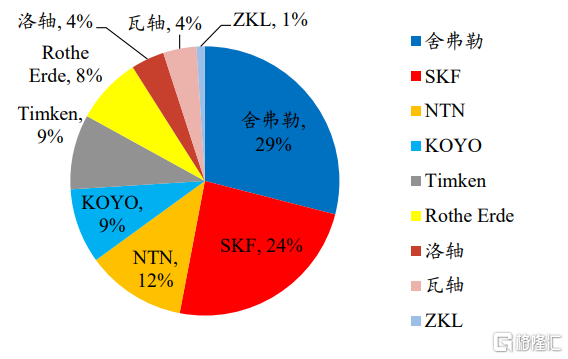
主轴轴承技术壁垒高,国产化亟待突破。全球风电主轴轴承市场被跨国轴承集团垄断。据华景智能网数据显示,2019年舍弗勒、SKF、NTN、KOTO、TIMKEN、Rothe Erde五家轴承集团占全球风电主轴轴承市场份额的91%;而国内企业罗洲、瓦洲、新强联等市场份额不足10%,未来国产替代潜力巨大。
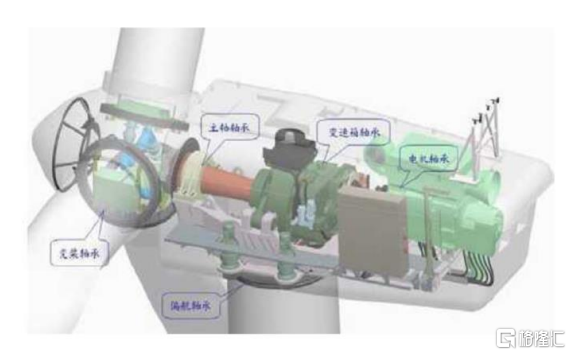
风力发电机轴承主要包括主轴轴承、偏航轴承和变桨轴承。
Source: Xinqianglian Prospectus
全球风电主轴轴承市场被跨国轴承集团垄断
数据来源:华经信息网、开元证券研究所
8、海缆:龙头地位稳定,有望受益于海风增长
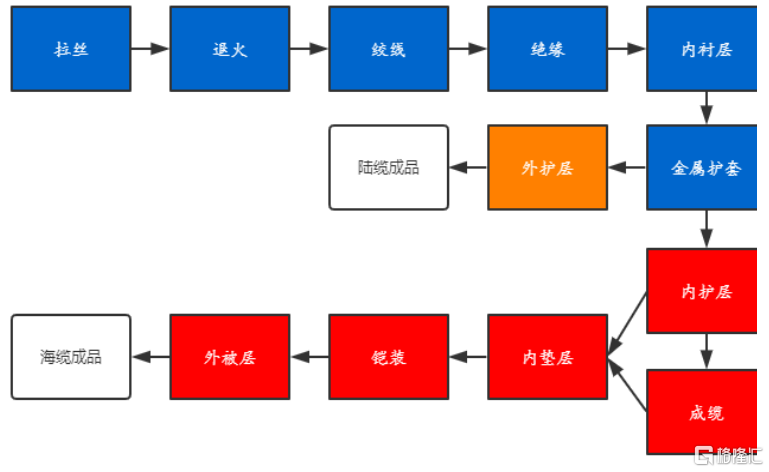
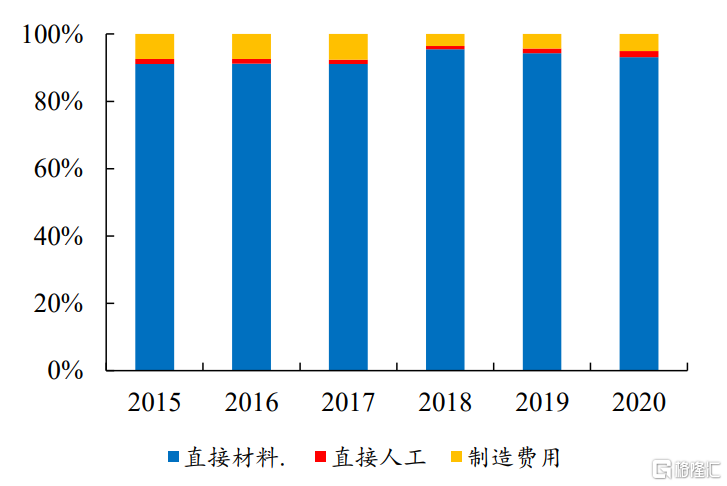
海底电缆需要更高的性能和复杂的生产工艺。海缆成本主要受铜等原材料价格影响。在龙头企业东方电缆的海缆成本构成中,原材料占比超过90%,其中铜材占比最大。另一家龙头企业中天科技透露,铜材约占其海缆原材料成本的70%。根据以上信息,铜材料约占海缆原材料成本的60%。
海缆生产工艺比陆缆复杂
资料来源:东方电缆招股说明书、开元证券研究院
原材料占海底光缆成本的90%以上
数据来源:东方电缆年报、开元证券研究院
行业技术壁垒高,领先地位稳定。考虑到海缆行业的壁垒和现有企业的先发优势,预计未来新进入者重塑格局的可能性较小,海缆行业格局将在未来保持稳定。未来。
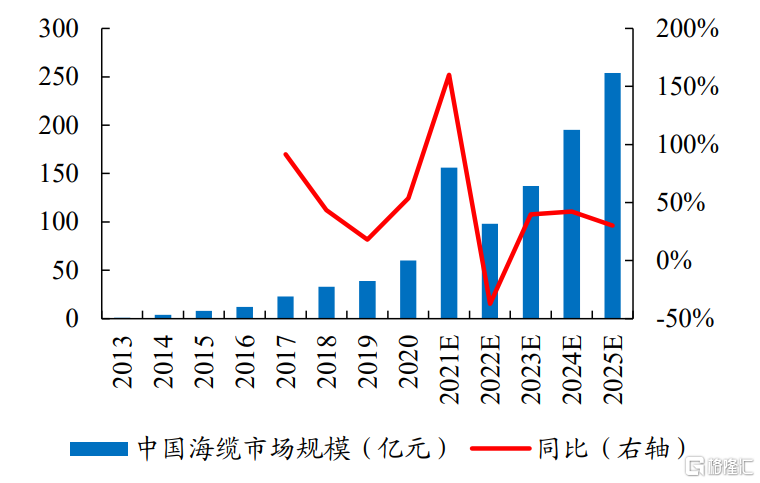
海上风电的快速安装带动了海缆市场的快速增长。根据GWEC的预测,结合已经开工建设的海上风电项目,预计2021年我国海上风电新增装机容量将在8GW左右。网络预测,2021年我国海缆市场规模将突破150亿元,同比增长160%。因此,海缆行业龙头企业有望迎来业绩快速增长。
“十四五”期间我国海缆市场潜力巨大
数据来源:华经信息网、开元证券研究所
降本趋势明显,海风从1到10飞跃
1、大型风电机组大幅降低风电成本
降低风电和安装工程造价是降低风电建设成本的关键。风电项目的建设成本主要来自风力发电机组、电力设施和安装工程等环节。只有同时降低风机、安装工程和桩基施工成本,才能有效促进海上风电项目建设成本的降低。
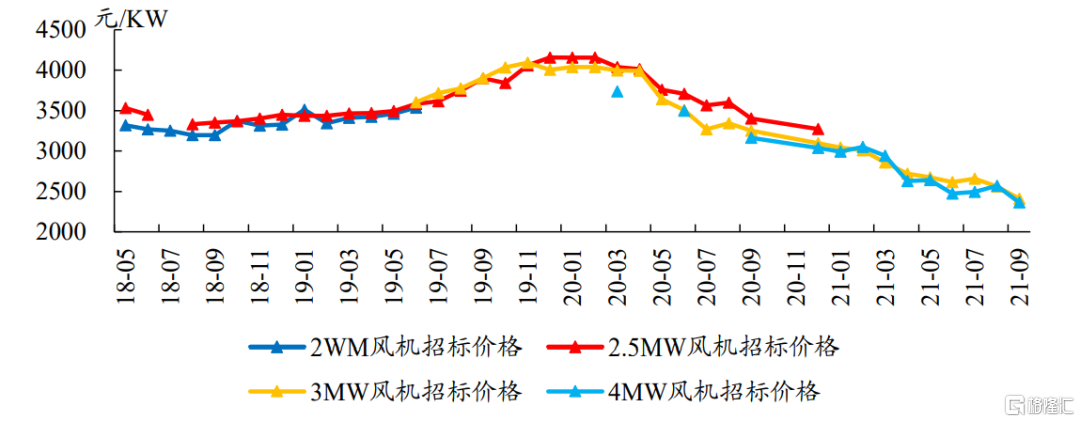
成本降低推动风电机组招标价格下行。本轮招标降价主要是由于:(1)大功率机型的推出带来的单瓦成本降低,使得整机厂商有能力降价; (2)抢装造成的产业链短期供需失衡已经结束,元器件价格回归合理区间; (3)核心零部件国产化。因此,本轮价格下跌是由成本下降带动的,并未对整机公司的盈利能力产生重大影响。这将为下游风电场建设和运营商创造更大的利润空间,为下游需求创造良好的机会。
2020年以来风机竞价价格持续下降
数据来源:金风科技官网、开元证券研究所
2.海风从1到10的飞跃,等待平价的到来
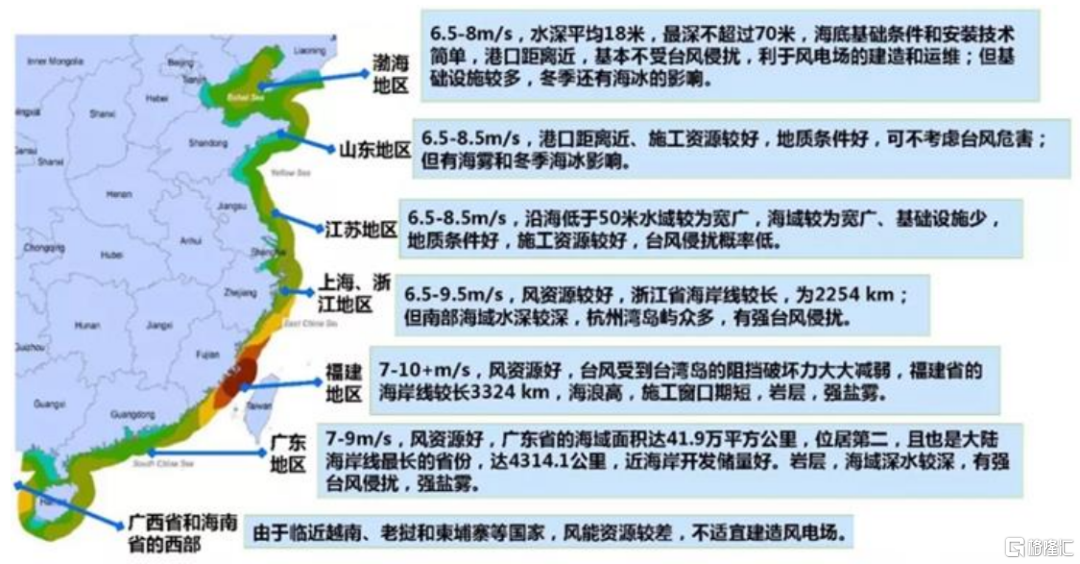
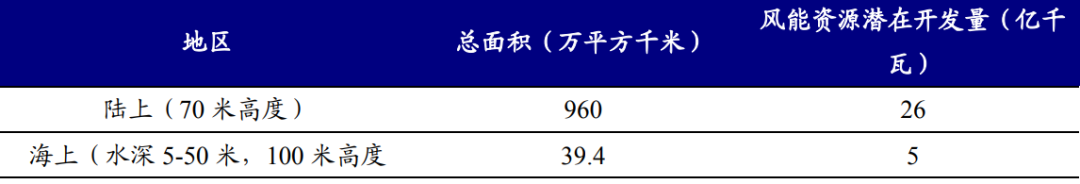
我国海上风电发展资源丰富,具有长期增长潜力。我国海上风电资源主要分布在山东、江苏、浙江、福建、广东等海区,这些省份是电力输入区,开发海上风电资源符合其需求。根据《中国风电发展路线图2050》对5-50米深度海上风能资源技术开发量的分析,100米高度范围内的风能资源技术开发量为5我国近海-50米为500GW。
我国海上风电发展资源丰富
资料来源:北极星风电网,《海上风电场发展潜力评估》
我国可开发海上风电资源超过500GW
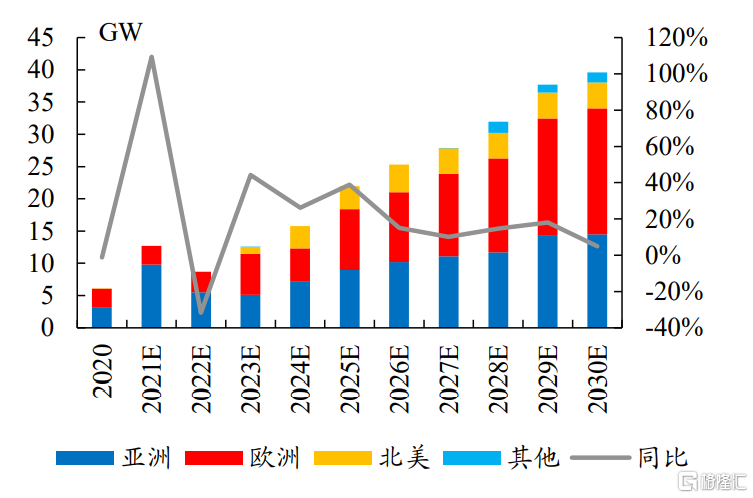
未来10年全球海上风电新增装机规模可观
数据来源:GWEC、开元证券研究院
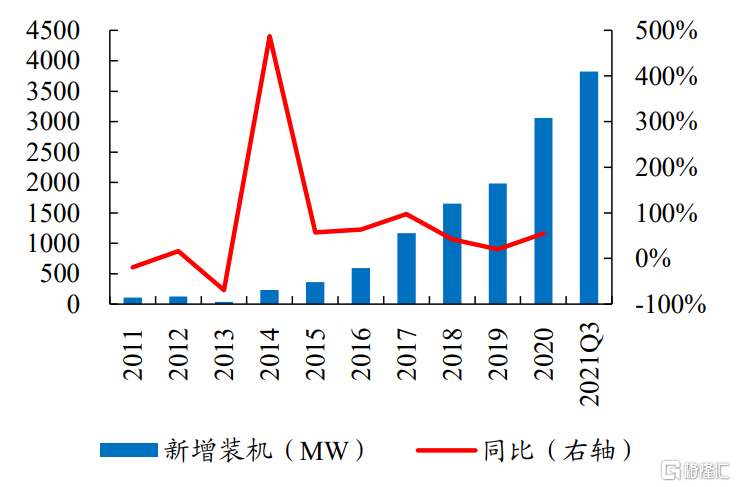
十年来,中国海上风电实现了从零到一的跨越。据CWEA数据,2010年我国海上风电装机容量仅为153MW,截至2020年底,我国海上风电累计装机容量已达9.5GW,年均复合51.1%的增长率。此外,2020年我国海上风电新增装机容量3.06GW,同比增长54.6%。新增装机容量为近十年来最高。
在海上风电项目补贴的最后一年,行业迎来了抢装高峰。 2021年是海上风电新建项目享受国家补贴的最后一年。因此,业界迎来了一轮抢装潮。 2021年,我国海上风电新增装机容量有望突破8GW。
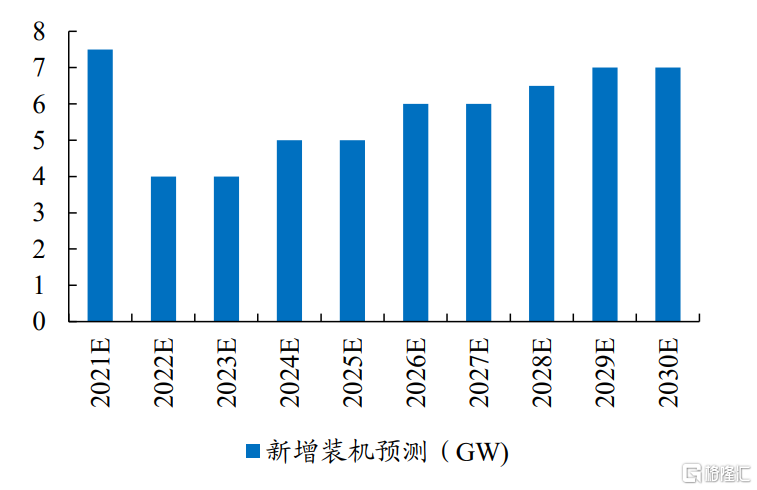
未来十年,我国海上风电将实现1比10的跨越。根据GWEC预测的数据,2021年至2030年我国海上风电累计新增装机容量将在60GW左右。因此,未来十年我国海上风电将实现从1到10的飞跃。
2020年我国海上风电新增装机容量3.06GW
数据来源:CWEA、开元证券研究所
GWEC预测2021-2030年我国海上风电新增装机容量将在60GW左右
数据来源:GWEC、开元证券研究院
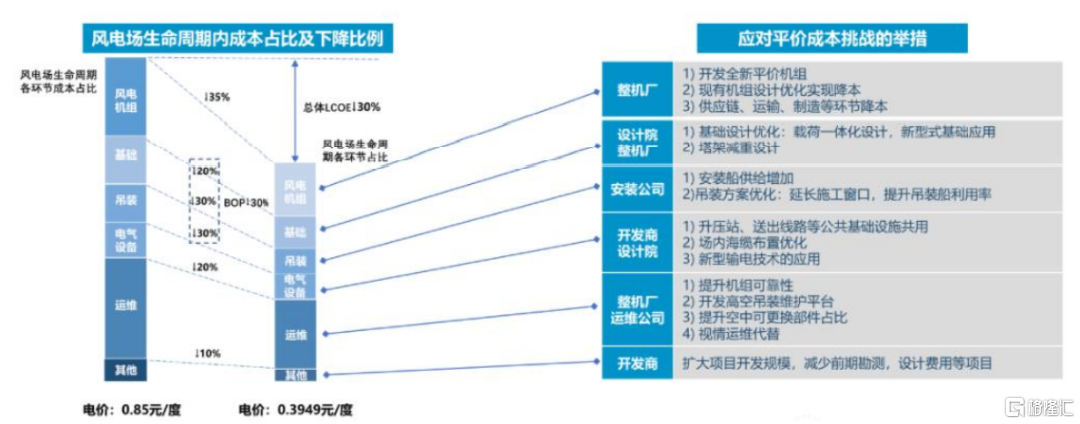
海上风电降本路径明确,关键在于风机、基础、起重、电气设备等环节。根据上海电气的预测:(1)整机厂将开发新型经济适用机组,优化升级现有机组设计,控制供应链、运输、制造等环节,降低风机成本。风力发电机组的成本降低空间预计在35%左右。 (2)设计院和成套设备通过基础设计优化和塔筒减重,降低风电基础成本。基本降本空间在20%左右。 (3)安装公司通过增加吊装船的供应,优化吊装方式,降低了吊装环节的成本。吊装成本降低空间约30%。 (4) 开发商、设计单位使用升压站、输电线路等公共基础设施供公众使用。优化现场海底光缆布局。新型输电技术可降低电气设备成本,成本降低空间达30%。 (5) 机械厂和运维公司通过提高机组可靠性、开发高空起重维修平台、增加空中可更换部件比例,实现了20%的运维成本降低。通过上述产业链各环节的成本降低,预计海上风电成本将下降30%,足以应对平价时代的到来。
海上风电降本主要是通过机组、基础、吊装等综合降本。
资料来源:上海电气《平价时代海上风电应对技术挑战与机遇》
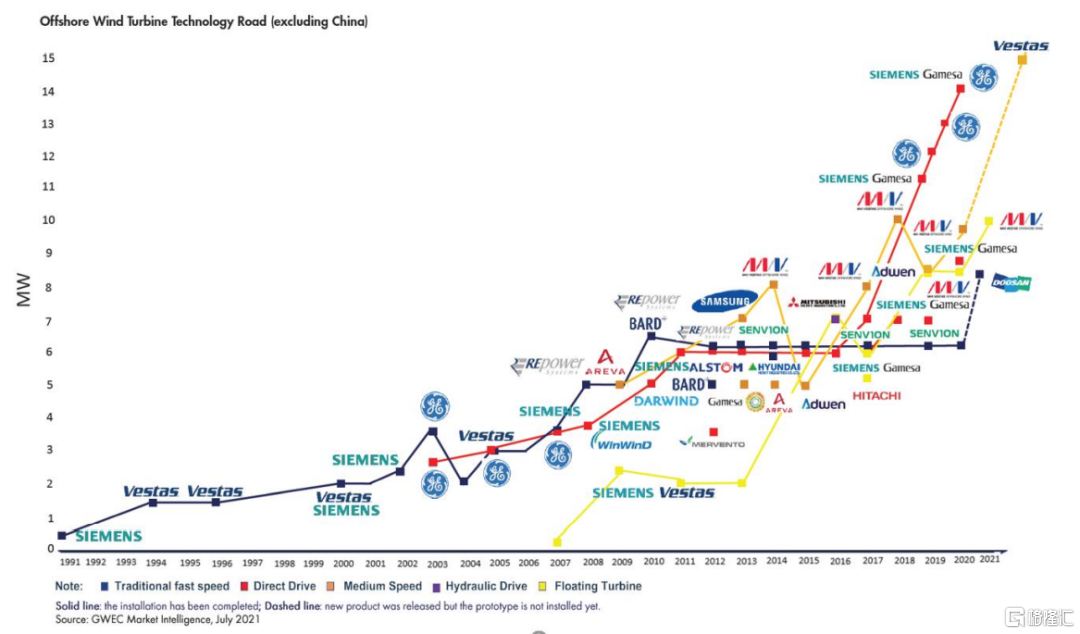
海上风机功率不断突破,预计“十四五”末达到16-20MW。 GWEC数据显示,全球风电厂商西门子歌美飒已完成13-14MW海上风电机组组装,维斯塔斯部署的15MW机型预计2021年安装。此外,中国风电整机厂商明阳智能金峰科技正在开发16MW机型。因此,随着大功率海上风电机型的加速推进和制造技术的突破,预计“十四五”末,我国海上风电机组有望进入16-20MW时代。
海外企业海上风电机组功率即将突破15MW
资料来源:GWEC
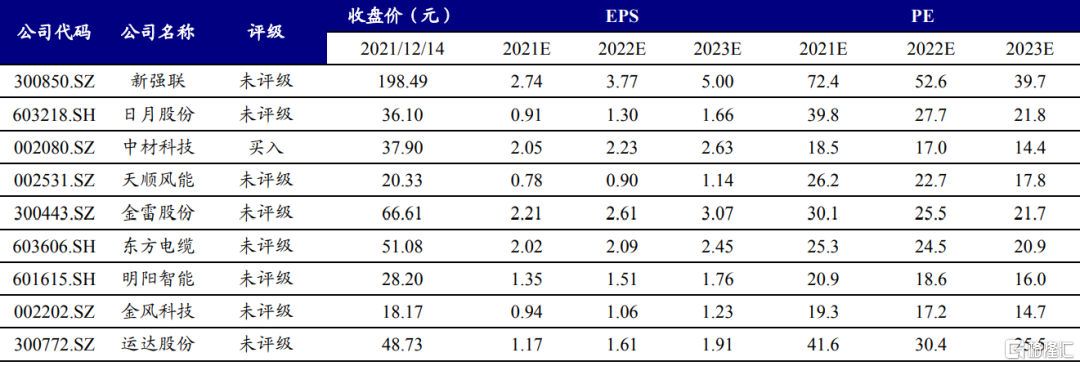
风电产业已经站在了一个新的起点上:在过去两年陆上风电和海上风电平价之后,产业链进入了市场化发展的新阶段。 2021年陆上风电平价后,大机组将推动成本下降趋势,供应链结构进一步优化; 2022年海上风电有望平价,为产业链带来增量空间。展望未来,我们主要看好三个方面:(1)能够走出去或实现国产替代的核心零部件企业,受益对象:新强联、日月、中材科技、天顺风能、金雷等; (2) 未来几年,有望实现海上风电产业链1-10跨,受益对象:东方电缆、铭阳智能等; (3)受益于2022年装机加速领先,受益标的:金风科技、韵达股份等。
受益主体估价信息表
关注“双碳时间”公众号,获得一手资讯!

 中欧碳中和混合发起C基金最新净值跌幅达1.89%
 2021碳达峰碳中和烟台论坛圆满落幕
 “助力全供应链碳中和” ——庆铃汽车积极参与绿色物流生态建设
 “碳达峰、碳中和”绿色信托成功发行 涉及600万吨CCER
 朱民:构建与碳中和目标一致的结构性货币政策 从“二支柱”走向“三支柱”
 衰退警报再次响起!今年头两月美国集装箱进口量锐降两成

 三部门:新增14个地区开展二手车出口业务
