

【2023年是碳达峰碳中和从规划到落地实施的第一年,然而碳达峰碳中和的实施路径无论是低碳技术升级还是高碳产业改造,最终都需要钱来解决问题。钱从哪来?一方面需要通过政府政策资金支持,一方面需要市场的正向反馈,都是需要金融工具来实现。碳金融就是帮助企业实现降碳增效的金融支持工具,是企业在降碳增效过程中的正向收益,可帮助企业在降碳增效过程中减少成本和扩大收益。只有更早布局更早应用碳金融的企业,才能在碳中和时代站稳自己的位置,得到更大的回报收益。】
碳中和债券市场情况
截至2022年末,国内共累计发行333只境内碳中和债券,合计发行规模共4705.55亿元,占整体绿色债券发行数量及规模比例为33.17%、31.76%,短期内碳中和债券已成为绿色债券的重要组成部分。
一、碳中和债券的发展回顾
自2021年2月国内首批6支碳中和债券发行以来,碳中和相关政策也逐渐完善落地,绿色债券市场领域的碳中和债券迎来发展机遇。
2021年3月18日,中国银行间市场交易商协会(以下简称“交易商协会”)印发了《关干明确碳中和债相关机制的通知》,明确碳中和债的定义,即指所募集资金专项用于具有碳减排效益的绿色项目的债务融资工具,需满足绿色债券募集资金用途、项目评估与筛选、募集资金管理和存续期信息披露等四大核心要素,属于绿色债务融资工具的子品种。2021年7月13日,上海证券交易所(以下简称“上交所”)和深圳证券交易所(以下简称“深交所”)分别发布《上海证券交易所公司债券发行上市审核规则适用指引第2号——特定品种公司债券(2021年修订)》和《深圳证券交易所公司债券创新品种业务指引第1号——绿色公司债券(2021年修订)》,对碳中和债给予专项标识,进一步规范了碳中和债在两市的发行运作。
在政策的扶持下,碳中和债的发行只数和规模在2021碳中和元年中实现井喷式爆发。
二、2022年碳中和债券市场
(一)碳中和债券整体发行情况
截至2022年末,国内共累计发行333只境内碳中和债券,合计发行规模共4705.55亿元,占整体绿色债券发行数量及规模比例为33.17%、31.76%,由此可见,短期内碳中和债券已成为绿色债券的重要组成部分。其中,2022年国内碳中和债共计发行132只,较2021年下降34.33%;发行规模达2122.16亿元,较2021年降低17.83%;占整体绿色债券发行数量及规模比例为25.48%、24.30%,较2021年下降15.88和18.16个百分点。其中,公募发行73只,发行规模779.70亿元。

(二)碳中和债券发行品种情况
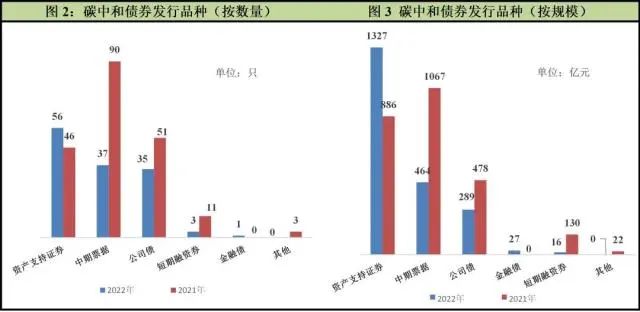
从2022年碳中和债发行品种看,按发行只数统计,资产支持证券占比四成居于首位,相较于2021年占比提升19.54个百分点;中期票据占比近三成,相较于去年下降16.75个百分点;其余为公司债、短期融资券及金融债;按发行规模统计,资产支持证券、中期票据分别占比62.52%、21.85%。此外,相较于2021年,新增发行1只金融债,为证券公司债,募集资金用于偿还绿色项目贷款,拓宽了碳中和债券的债券种类。
(三)碳中和债券发行期限及场所情况
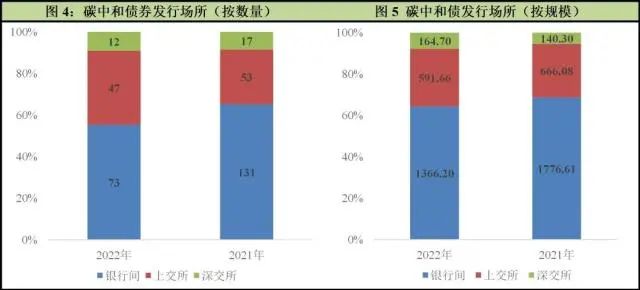
从发行期限看,2022年碳中和债券主要以中长期限为主。其中3年期数量及规模占比均居首位,其次为5年期。从发行场所来看,碳中和债主要集中在银行间市场发行,2022年银行间市场发行的碳中和债券数量占比为55.30%;2022年银行间市场发行的碳中和债券规模占比为64.37%。
(四)碳中和债券信用评级情况
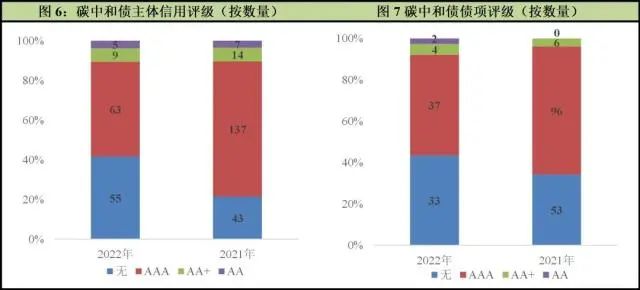
2022年发行的碳中和债券主体信用等级八成为AAA级,且均不低于AA级,信用资质普遍较好;债项评级方面,2022年发行的碳中和债券的债项级别中,AAA级债券数量占比为48.68%,AA+级债券数量占比为5.26%,新增两只AA级碳中和债券,另有约四成的债券无债项评级。
(五)碳中和债券发行人主体及行业情况
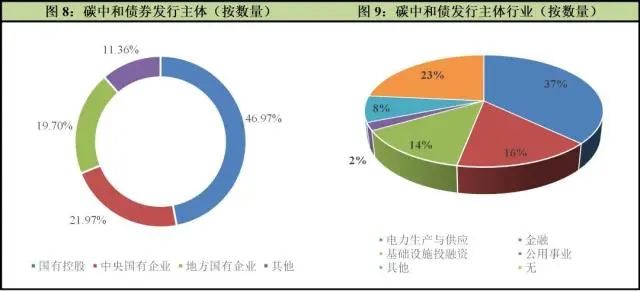
2022年碳中和债券发行主体主要为国有企业,数量及规模均占比90%左右,其中国有控股、央企、地方国企数量占比分别为46.97%、21.97%和19.70%。企业所属行业方面,按照中诚信一级行业分类,电力生产与供应、金融、基础设施投融资为数量及规模占比的前三位,数量占比分别为37.12%、15.91%、13.64%。
(六)碳中和债券发行区域情况
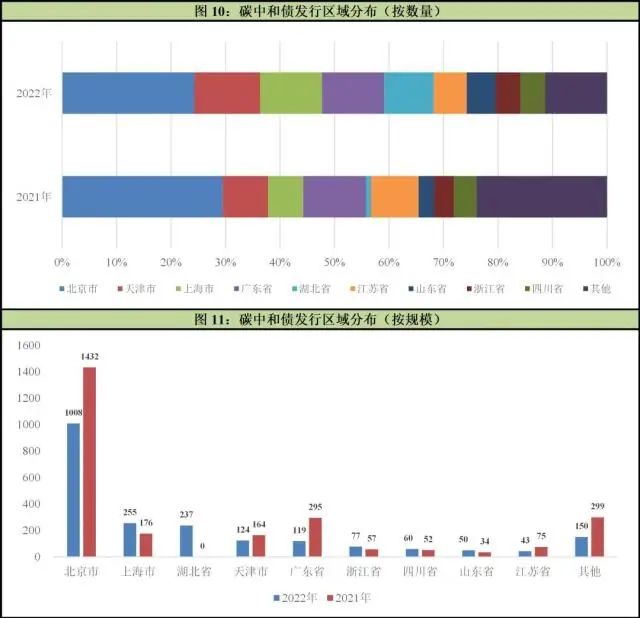
发行区域方面,2022年,北京市碳中和债发行数量占比以24.24%居于首位,相较于去年下降7.60%,天津市和上海市分别以12.12%、11.36%数量占比第二、三位。碳中和债发行规模上,北京市、上海市和湖北省位列前三位,分别占比47.51%、12.00%和11.18%,湖北省因中国长江三峡集团有限公司等3家公司今年内共大规模发行了237.20亿元碳中和债,成为第三大发行省份。
(七)碳中和债券募投领域情况
就募投领域来说,2022年碳中和债券募集资金主要投向于清洁能源类项目和清洁交通类项目,其中清洁能源类以光伏发电和风力发电为主,清洁交通类以城市轨道交通为主。
(八)二级市场交易情况
2022年,碳中和债券共181只参与交投,年度现券交易规模为1795.42亿元,较2021年只数增长50.83%、规模增长14.07%,其中,“22三峡GN002(碳中和债)”交易金额为2022年之首,为56.24亿元。从不同券种看,2022年参与二级市场交易的中期票据交易规模占比最高为84.30%,其次为公司债和资产支持证券位列二、三位,分别占比6.78%和6.40%。
三、碳中和债券发行成本观察
2022年共计发行132只碳中和债,剔除资产支持证券和无同类可比债,可比同类债为43只,包括29只中期票据和14只公司债,将本年新发行碳中和债的发行成本与同类债平均发行利率相比,79.07%的碳中和债券低于当天发行的同类债券票面利率,发行成本低1bp—206bp,表现出一定的成本优势。
四、碳中和债券的发展展望
碳中和债券在2022年的发行热度有所回落,但从整体来看,碳中和债在相关政策推动下,得到快速发展,有效引导资金投向绿色低碳相关行业,在支持企业转型和节能减排,实现“双碳”目标方面发挥了不可或缺的作用。
目前,碳中和债券的发行期限以中长期为主;发行主体仍然集中于国有企业;主体评级大部分为AAA级;发行区域集中于东部中部发达地区;行业多为电力生产与供应业,募投领域集中于清洁能源类项目,大部分为光伏及风力发电,这与电力行业作为主要碳排放行业所面临的巨大节能减排压力有关,电力行业通过发行碳中和债券可获得大量低成本中长期的社会资金发展新能源项目;从已有数据来看,碳中和债发行成本体现出一定优势,有利于提高企业的发行动力;随着碳中和债券的累计量增加,二级市场的碳中和债交易数量及规模均有显著提升。
未来,伴随着碳中和市场不断扩容完善,应充分引导更多的民营企业及AAA级以下企业利用碳中和债券进行直接融资,纳入更多的发行主体,拓宽其绿色项目融资渠道,降低融资成本,促进企业转型发展;行业及募投领域可多元化发展,探索更多其他具有显著碳减排效益的领域,例如碳汇林的种植等;出台更多针对发行端及投资端的实质性激励政策,扩大碳中和债的发行成本优势,培育吸引更多碳中和债投资者进行二级市场交易,提升市场的积极性。
想要了解更多碳金融知识,请关注碳中和专委会2023年4月19日-20日在上海举办的首届中国碳金融论坛。参会联系人:专委会秘书处张京良18618188220(微信)
关于首届中国碳金融论坛
中国节能协会主办的“首届中国碳金融论坛”定于2023年4月19日-20日在上海举办。
本届论坛将邀请政府部门,国家级生态环境专家、经济学家,知名投资机构中高层,碳市场相关的服务机构高管出席,分享政策、学界和业界最优的金融、碳资产管理领域的学术和实践资源,探索分析碳基金、碳债券、碳保险、碳信托等碳金融产品发展和应用面临的问题和机遇,共同探索碳金融促进绿色低碳投融资机会,为实现经济高质量发展和碳减排的协同共赢以及真正实现高效率、低成本的碳中和贡献智慧。
本次论坛由中国节能协会碳中和专业委员会承办,专委会依托平台优势,最大化利用好资源禀赋,精心设置九大活动亮点,致力于打造碳金融领域第一论坛。目前论坛已经成立专项服务组,相关筹备工作正在稳步推进中。
关注“双碳时间”公众号,获得一手资讯!

 盘点A股2021③丨从碳中和到元宇宙,热门概念不断轮换,哪个才是最强风口?
 【解读】陆杰华:完善家庭友好型政策 降低生育养育成本——以韩国为例
 首部《中国碳排放权交易市场报告》发布 全国碳市场碳排放配额累计成交额超100亿
 标准如何助力“双碳”目标?青岛这场研讨会聚焦这些实现路径和焦点

 三部门:新增14个地区开展二手车出口业务
