


聚醚胺:风电叶片不可缺少的固化剂
聚醚胺(PEA)又称端氨基聚醚或聚醚多胺,是以聚醚结构为主链,以胺基为末端活性官能团的一类聚合物。它具有很强的反应性、韧性和抵抗力。静电性能和抗疲劳性能,主要用作固化剂和粘合剂。
下游聚醚胺主要应用于环氧树脂固化剂、聚氨酯(聚脲)材料、汽油清净剂、新能源(页岩气开采、风电)、高铁和海洋工程等行业。是环氧树脂固化剂。 , 环氧乳化剂、聚脲和聚酰胺扩链剂以及生产纺织处理剂必不可少的原料。聚醚胺下游已涉足国家产业政策支持的重点行业,近十年来市场需求快速增长。
聚醚胺市场特点:集中度高、技术门槛高、客户粘性强
技术门槛:聚醚胺产品的重要生产工艺之一是在反应器内混合催化剂和原料,这需要大量的技术支持和操作经验。目前,聚醚胺制造行业的竞争对手普遍拥有强大的研发能力、独特的生产技术和多年积累的丰富经验,以确保其产品的高品质。没有专业人员和管理团队,新公司很难在短时间内开发出强大的生产技术。
市场集中度:巴斯夫和亨斯迈是目前全球聚醚胺行业最大的供应商,合计产能占比达69%。中国聚醚胺制造行业也高度集中,前五名企业销量约占市场的92.8%,其中正大新材占33.4%,亚克力占28.6%。市场集中度高,厂家议价能力强,且聚醚胺在风机成本中占比不高,因此下游对聚醚胺产品价格不敏感。
客户粘性:聚醚胺生产企业的客户多为大型化工生产企业和贸易公司。风电行业等下游客户对聚醚胺产品有特定的质量要求,需求量巨大。因此,下游客户多与大型聚醚胺厂家建立稳定关系,聚醚胺行业整体客户粘性相对较强。
聚醚胺技术路径:长期来看连续法可能更有优势
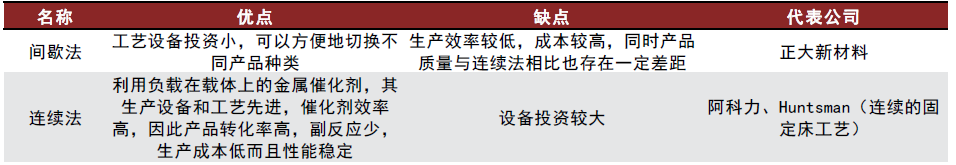
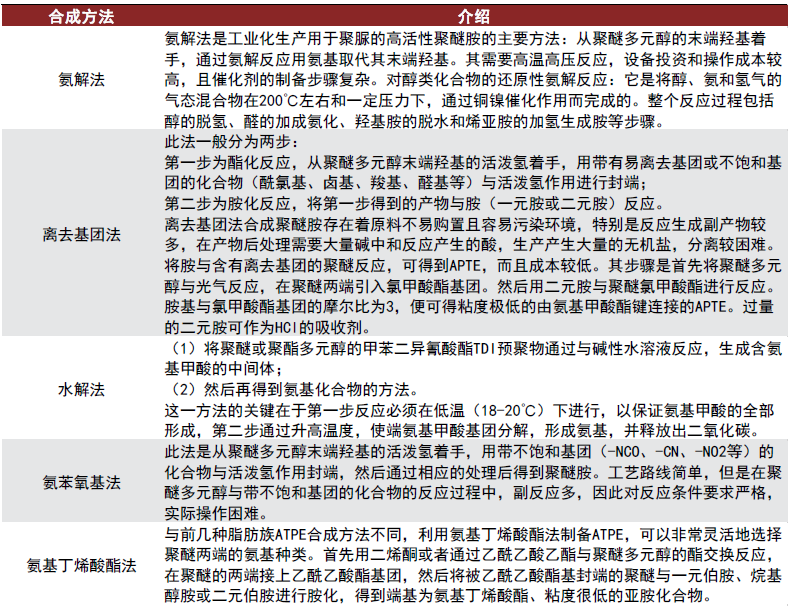
聚醚胺的合成过程包括间歇法和连续法两个过程。主要合成方法有氨解法、离去基团法、水解法、氨基苯氧基法、氨基巴豆酸酯法等。综合来看,连续法生产效率高,工艺上更有优势。但其整体成本较高,目前国内仅部分企业使用。展望未来,随着聚醚胺行业的加速发展,规模效应逐渐凸显,连续法优势或将进一步提升。
图1:聚醚胺合成工艺
资料来源:Aceli 2020年报、正大新材料招股说明书、中金公司研究部
图2:聚醚胺合成方法
资料来源:中国知网、中金公司研究部
需求:碳中和助推风电热潮,聚醚胺需求快速增长
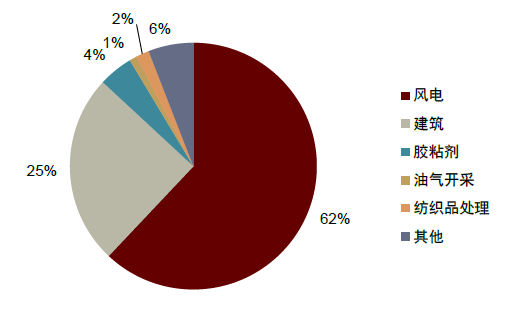
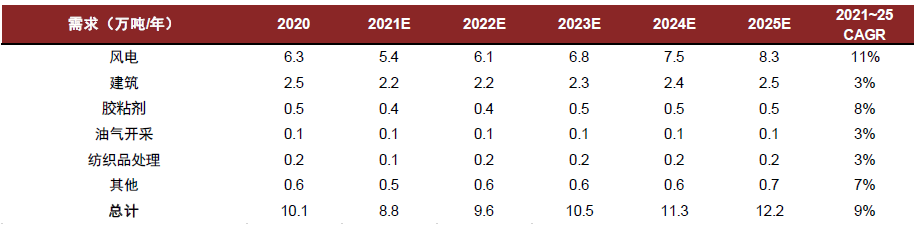
2020年聚醚胺需求量前三的分别是风电(62%)、建筑(25%)和粘合剂(4.5%),总需求量为10.1万吨。 2021年,受风电抢装后需求下降的影响,我们预计全年需求将小幅回落至8.8万吨。展望未来,在碳中和政策的背景下,我们判断国内市场对聚醚胺的需求有望达到12.2万吨,复合年增长率为9%。
图 3:2020 年应用类型细分(按销量)
资料来源:弗若斯特沙利文、正大新材料招股说明书、中金公司研究部
图表4:聚醚胺需求计算
Source: Zhuo Chuang Information, CICC Research Department
碳中和背景下风电行业发展良好
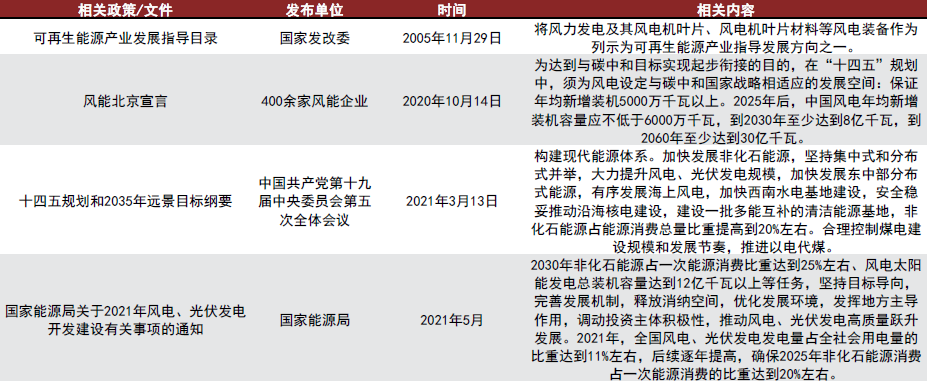
在政策引导下,聚醚胺下游风电产业进入高景气状态。在中国“碳中和、碳达峰”的双碳背景下,清洁能源越来越受到国家政策的重视,风电作为清洁能源的重要组成部分,有着广阔的投资空间。 2020年下半年以来,随着新冠疫情的逐步趋于稳定以及国内政策补贴及相关支持,风电行业进入抢装的高景气状态。高基数下,2021年将出现阶段性下滑,展望未来风电产业规模化后发电成本下降,将推动行业进入高质量发展阶段。
图5:风电行业扶持政策
资料来源:国家发改委、国家能源局、财政部、金风科技等官网、中金公司研究部
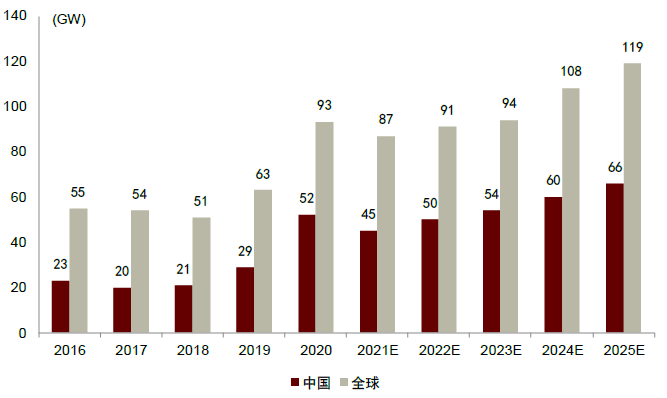
据中国金电新集团称,2021-2025年中国风电装机容量将继续稳步增长。预计2025年新增风电装机容量将增至66GW,对应2021-2025年新增风电装机复合年增长率为10.1%。
图6:中国及全球风电新增装机容量预测
资料来源:GWEC、中金公司研究部
预计2021-2025年国内聚醚胺需求CAGR将达到16%
全球聚醚胺市场回顾
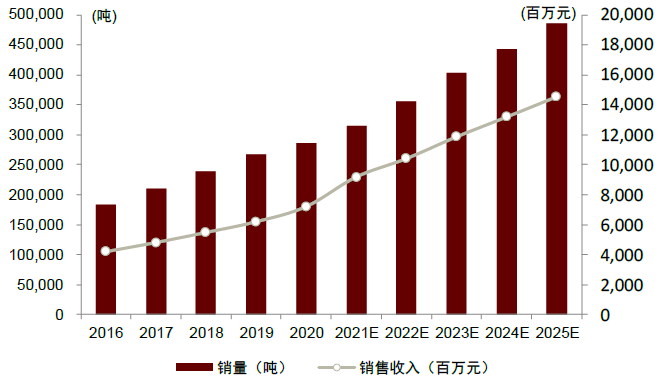
2016-2020年,全球聚醚胺销售额保持快速增长,从2016年的18.4万吨增长到2020年的28.6万吨,CAGR达到11.7%,对应的销售规模为41.8亿元-71.9亿元。展望未来,弗若斯特沙利文预测,2021 年至 2025 年全球需求增长将保持在 10% 以上。
图7:全球聚醚胺行业市场规模
资料来源:弗若斯特沙利文,中金公司研究部
中国聚醚胺市场潜力巨大
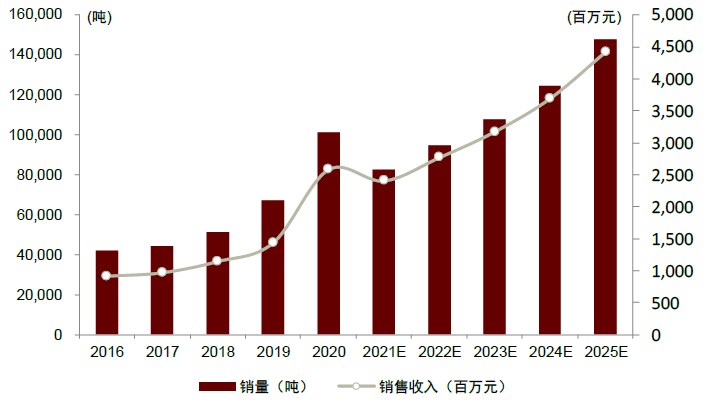
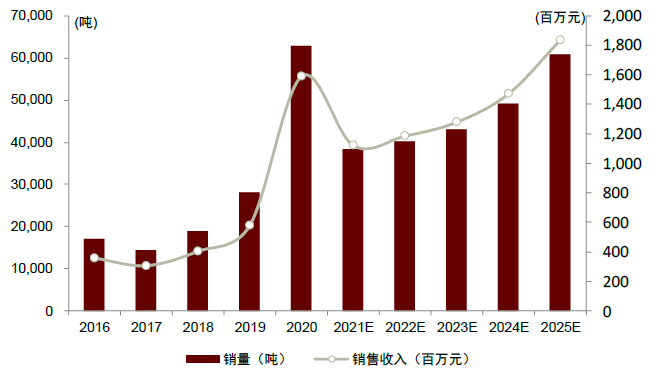
2016-2020年,中国聚醚胺销量从4.2万吨增加到10.1万吨,CAGR为24.5%;销售收入由9.15亿元增至25.81亿元,复合年增长率为29.6%。中国市场增速明显高于全球增速。速度。其中,风电是行业增长的重要推动力。风电行业聚醚胺销量从1.7万吨增加到6.3万吨,复合年增长率为38.4%;销售收入从3.56亿元增加到15.90亿元,复合年增长率为45.3%。展望未来,弗若斯特沙利文预测,2021-2025年中国聚醚胺需求预计将保持15.7%的复合增长率,2025年中国聚醚胺需求预计将增至14.8万吨,其中风电将增长12.2% ,高于我们的预测。
图表8:2016-2025年中国聚醚胺产品市场规模及预测
资料来源:弗若斯特沙利文,中金公司研究部
图表9:2016-2025年中国风电行业聚醚胺产品市场规模及预测
资料来源:弗若斯特沙利文,中金公司研究部
供给:行业集中度较高,中国占比有望进一步提升
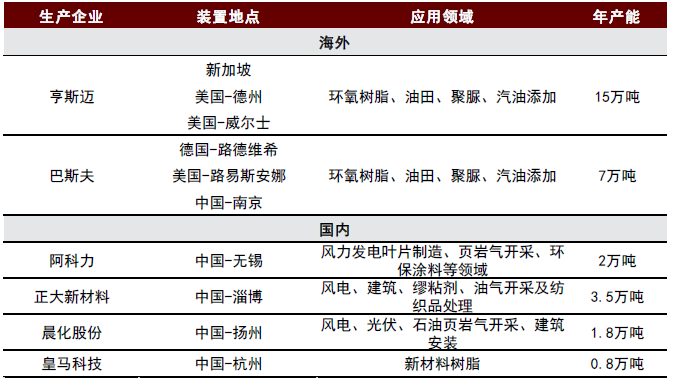
目前聚醚胺的主要供应商都是巨头。全球聚醚胺市场的主要厂商是美国的亨斯迈和德国的巴斯夫,两家公司占据了全球大部分市场份额。其中,亨斯迈率先推出并商业化,市场占有率最高,达51%。 2020年底产能为15万吨。其生产设施分布在美国和新加坡。其次是巴斯夫,市场份额为24%,2020年底产能7万吨,产能分布在德国、美国和中国。
图10:2020年全球聚醚胺供应格局
信息来源:亚克力、正大新材料、晨华股份、皇马科技等公司公告、中金研究部
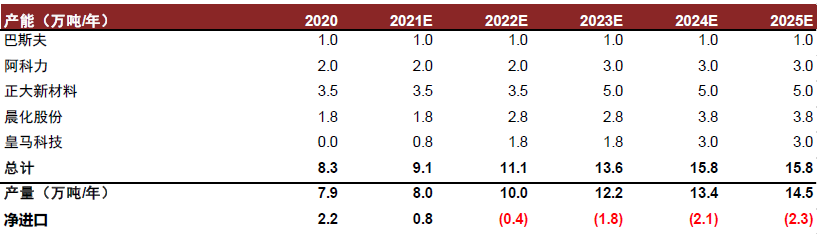
中国的市场份额有望继续增加。目前国内仅有四家企业具备聚醚胺产能,分别是正大新材(3.5万吨)、Aceli(2万吨)、晨华(1.8万吨)和皇马科技(400万吨,我们预计扩产至8,000 吨在不久的将来)。展望未来,由于中国需求高速增长,预计中国企业将进一步扩张以满足国内和出口需求。我们预计中国企业的市场份额将从 2020 年的 28% 增加到 2025 年的 43%。此外,需要注意的是,万华化学还建设了一条聚醚胺中试生产线,我们预计其将在未来进一步产业化。 2023。
图11:中国聚醚胺供应量估算
Source: Zhuo Chuang Information, CICC Research Department
当前市场集中度较高,供需关系紧张,出口增速较大
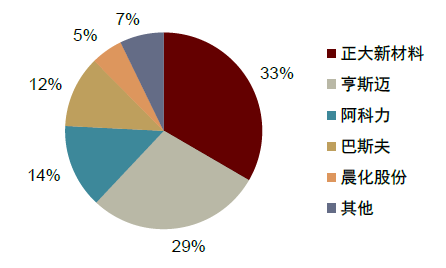
国内聚醚胺市场高度集中。前五名分别是正大新材料、亨斯迈、阿克瑞、巴斯夫和晨华。 2020年,五家供应商的销量市场份额约为92.8%。正大新材占比33.4%,阿克瑞利占比28.6%;从产量来看,占比约为92.6%,其中正大新材占比42.8%,阿克瑞利占比23.2%。
图12:2020年中国聚醚胺市场结构(按销量分)
资料来源:Frost Sali、正大新材料招股说明书、中金公司研究部
环氧丙烷价格或下行,聚醚胺成本或回升
聚醚胺的上游原料主要是环氧丙烷和丙二醇,此外还有液氨、氢气等辅料。据我们测算,环氧丙烷和丙二醇的成本约占33%和11%,其余成本还包括其他辅料、人工、折旧。
图表13:聚醚胺产业链
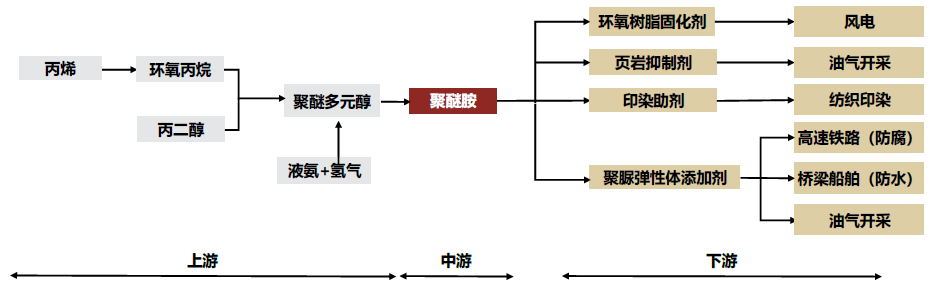
资料来源:正大新材料招股说明书、中金公司研究部
图 14:聚醚胺成本比(2020)
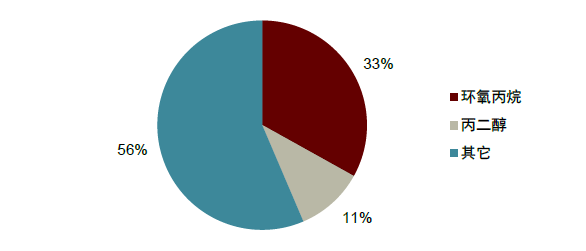
资料来源:Aceli 年报,中金公司研究部
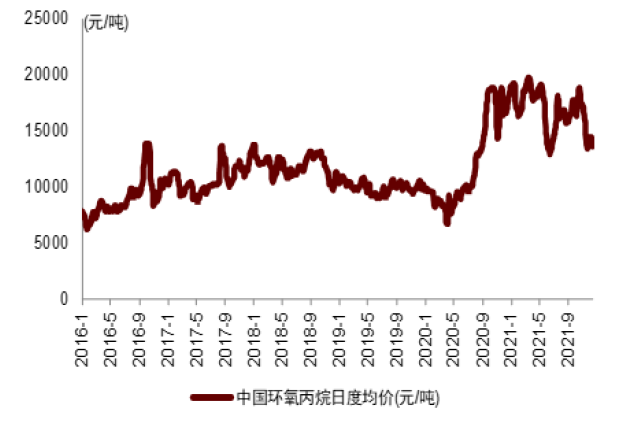
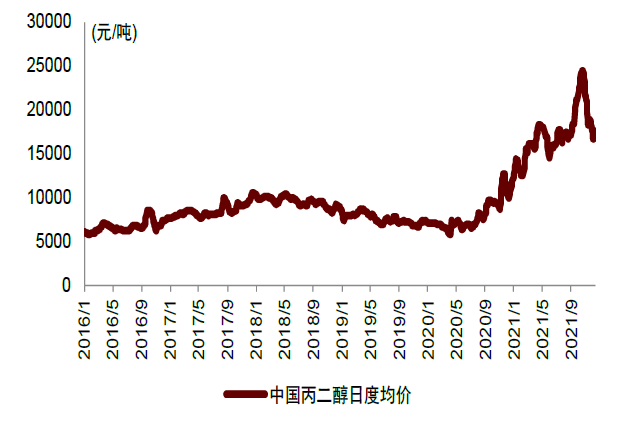
2H20-3Q21全球经济逐步从疫情中复苏,原油价格见底,周期性商品价格继续走强。在此背景下,环氧丙烷和丙二醇价格继续上涨,环氧丙烷价格上涨至19700元/吨,丙二醇价格达到24500元/吨。四季度以来,随着淡季的到来以及双重调控对供给端的约束减弱,化工产品价格呈现下行趋势。其中,化工价格指数上月环比下降7.5%。此外,需要关注环氧丙烷膨胀的加速。 12月,规划大沽化工48万吨产能。我们预计2022年国内环氧丙烷产能将增长43%至639万吨。在此背景下,环氧丙烷和丙二醇的价格或将呈现持续下行趋势。
聚醚胺的时点利润可能超过2万元/吨。目前聚醚胺价格在5万元/吨左右,成交价在4.5万元/吨左右。成本方面,我们测算聚醚胺的成本在2万元/吨左右。基于此,我们预计聚醚胺的时间点利润可能会超过20000元/吨。目前的高盈利与部分企业减负有关。展望2022年,我们认为每吨聚醚胺的利润将突破万元/吨或大概率事件。
图15:中国化工产品价格指数
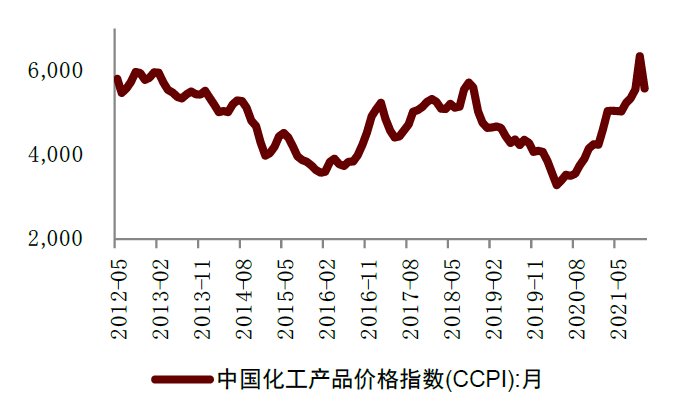
资料来源:万得资讯、中金公司研究部
图表 16:商界化工行业价格指数走势
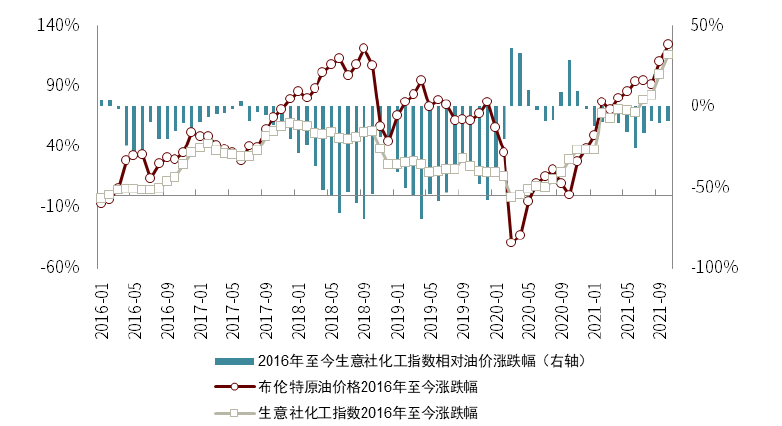
资料来源:万得资讯、中金公司研究部
图17:中国环氧丙烷日均价
资料来源:中金公司研究部红桃3
图18:中国丙二醇日均价
资料来源:中金公司研究部红桃3
风险提示
风电装机容量低于预期。风电装机需求受多种因素影响,如并网容量、土地资源等因素可能导致风电装机容量不及预期,进而影响聚醚胺需求
万华等化工龙头企业加快布局。如果万华等龙头化工企业的聚醚胺产能能够顺利投产,则聚醚胺行业的竞争格局或将发生变化,对聚醚胺的价格可能产生不利影响。
安全环保等生产经营风险。聚醚胺的生产过程涉及多个化学反应。如果生产企业发生安全环保事故,可能对聚醚胺企业的盈利能力产生不利影响。
关注“双碳时间”公众号,获得一手资讯!

 华泰证券2022年春季策略会:数字经济和“双碳”目标有望成为经济发展的两大主线
 把脉“碳”问题,“碳”寻新突破!直击世界顶尖科学家碳大会
 资深调查记者再爆猛料:俄乌冲突爆发前,美国就制定了炸毁“北溪”计划
 “人文清华”讲坛 贺克斌《碳中和,未来之变》完整版

 三部门:新增14个地区开展二手车出口业务

