

(Report Producer/Author: Guotai Junan, Han Qicheng)
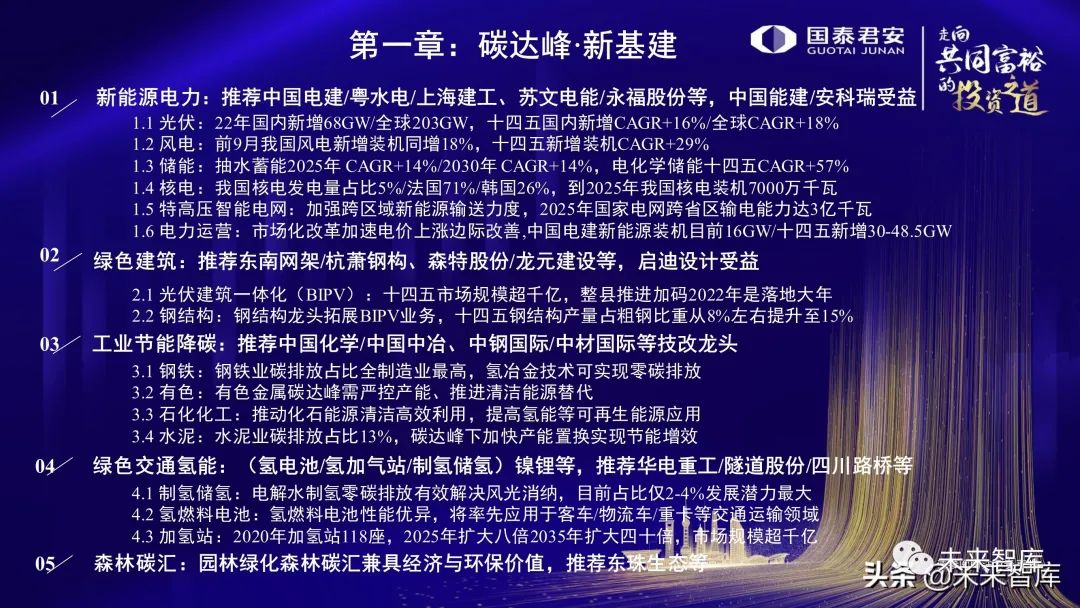
1. 碳峰、新基建
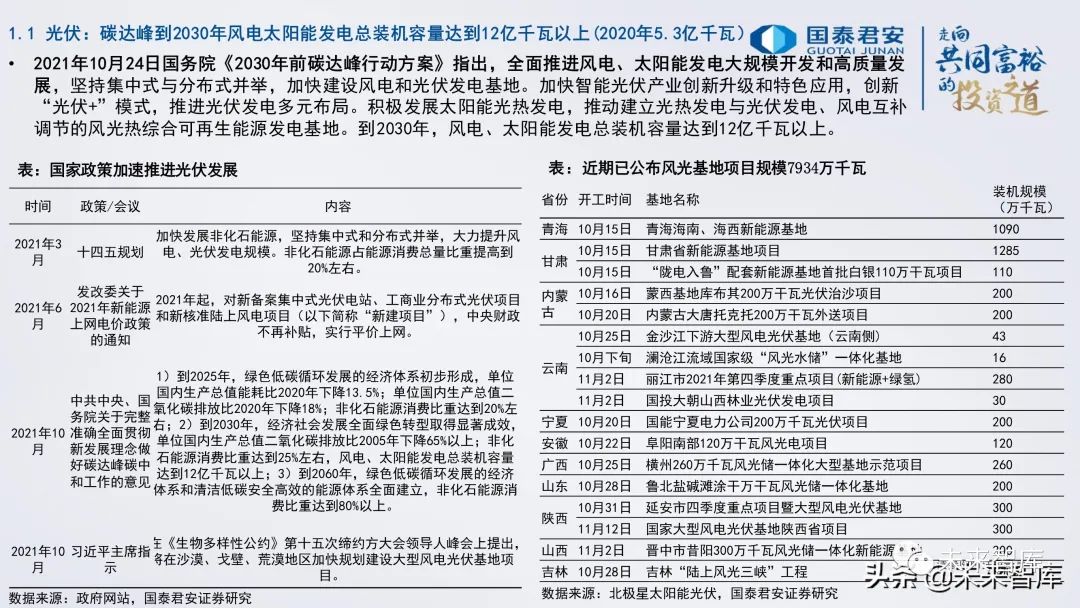
2021年10月24日,国务院《2030年碳达峰行动计划》指出,全面推进风电、太阳能规模化发展和高质量发展,坚持集中分布式并举,加快风电、光伏发电基地建设。加快智慧光伏产业创新升级和特色应用,创新“光伏+”模式,推动光伏发电多元化布局。积极发展光热发电,推动建设光热发电、光伏发电、风电互补调整的风光热综合可再生能源发电基地。到2030年,风电、太阳能总装机容量将达到12亿千瓦以上。
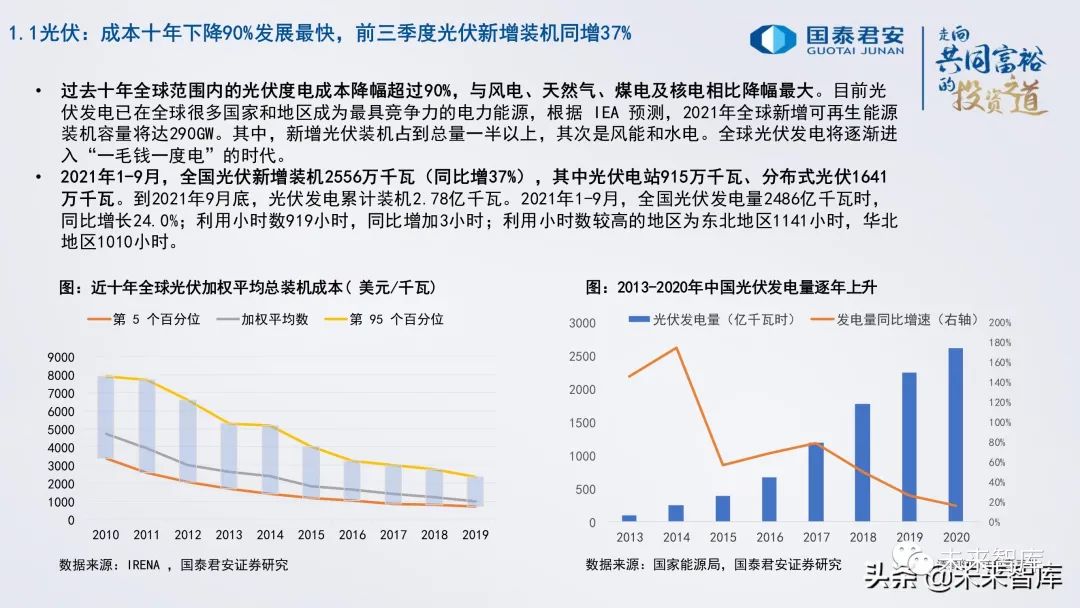
过去十年,全球光伏千瓦时成本下降了90%以上,与风电、天然气、煤电和核电相比降幅最大。目前,光伏发电已成为全球许多国家和地区最具竞争力的电源。据IEA预测,2021年全球可再生能源新增装机容量将达到290GW,其中光伏新增装机占比过半,其次是风电和水电。全球光伏发电将逐步进入“一千瓦时一毛钱”时代。
2021年1-9月,全国新增光伏装机容量2556万千瓦(同比增长37%),其中光伏电站915万千瓦,分布式光伏1641万千瓦。到2021年9月底,光伏发电累计装机容量为2.78亿千瓦。 2021年1-9月,全国光伏发电装机容量2486亿千瓦时,同比增长24.0%;利用小时919小时,同比增加3小时;东北地区利用小时数较高的地区为1141小时,华北地区为1010小时。
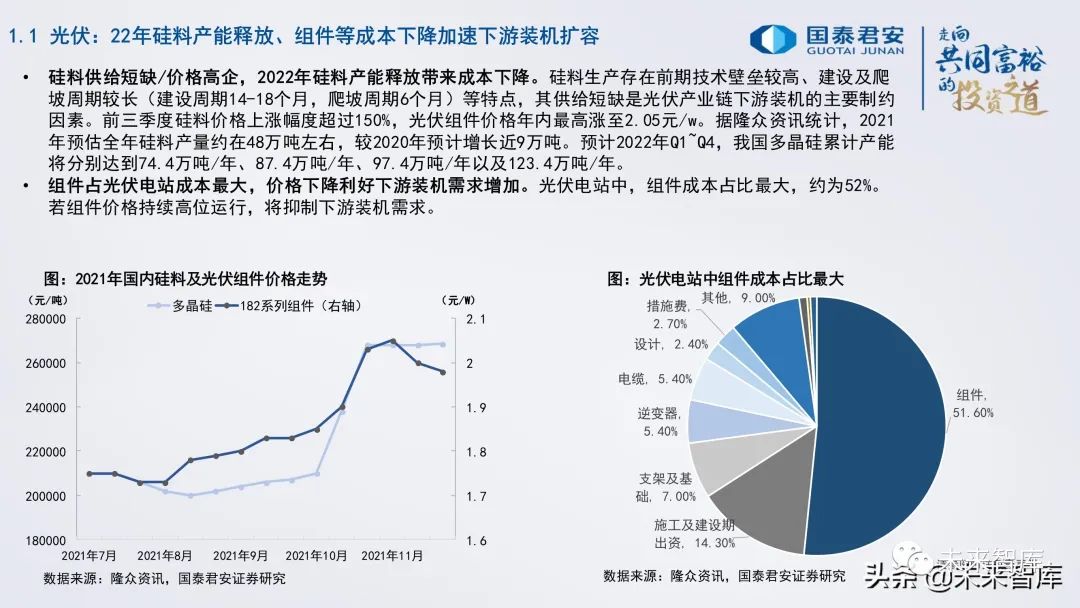
硅料供应紧缺/价格高企,2022年硅料产能释放将带来成本下降。硅材料生产具有前期技术壁垒高、施工爬坡周期长(施工14-18个月,爬坡6个月)等特点。供应不足是光伏产业链下游装机容量的主要制约因素。前三季度,硅材料价格涨幅超过150%,年内光伏组件价格上涨至2.05元/w。据隆中信息统计,2021年硅料年产量预计在48万吨左右,比2020年增加近9万吨。预计2022年Q1-Q4,我国多晶硅累计产量产能将达到74.4万吨/年、87.4万吨/年、97.4万吨/年和123.4万吨/年。
组件在光伏电站成本中占比最大,价格下降有利于下游装机需求增加。在光伏电站中,组件成本占比最大,约为52%。如果组件价格继续高位运行,将抑制下游装机需求。
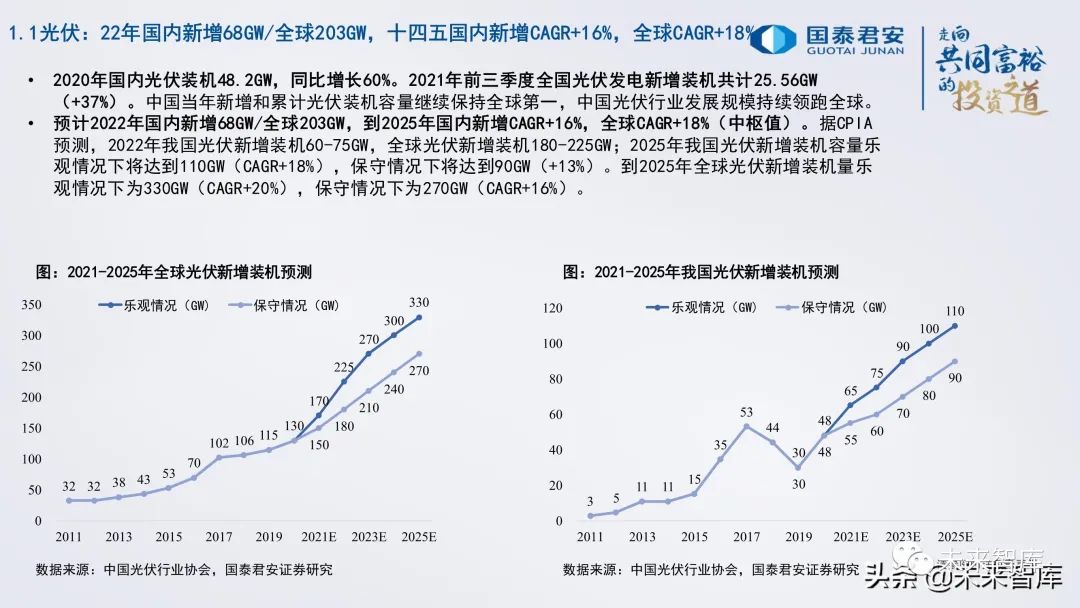
2020年国内光伏装机量为48.2GW,同比增长60%。 2021年前三季度,全国光伏发电新增装机总量25.56GW(+37%)。当年我国新增和累计光伏装机容量继续位居世界第一,我国光伏产业规模继续领先世界。
预计2022年中国将增长68GW/全球203GW,到2025年国内CAGR增长+16%,全球CAGR+18%(中心值)。根据CPIA的预测,2022年我国新增光伏装机量为60-75GW,全球光伏装机量为180-225GW; 2025年我国光伏新增装机在乐观情况下将达到110GW(CAGR+18%),在保守情况下将达到。 90GW (+13%)。到2025年,全球光伏新增装机容量在乐观情况下为330GW(CAGR+20%),在保守情况下为270GW(CAGR+16%)。
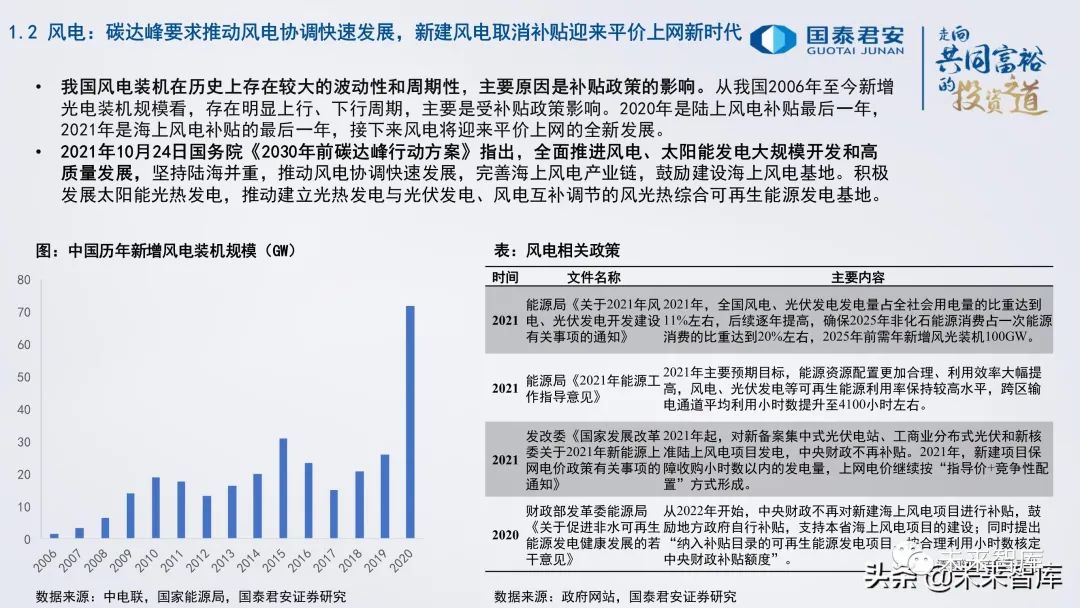
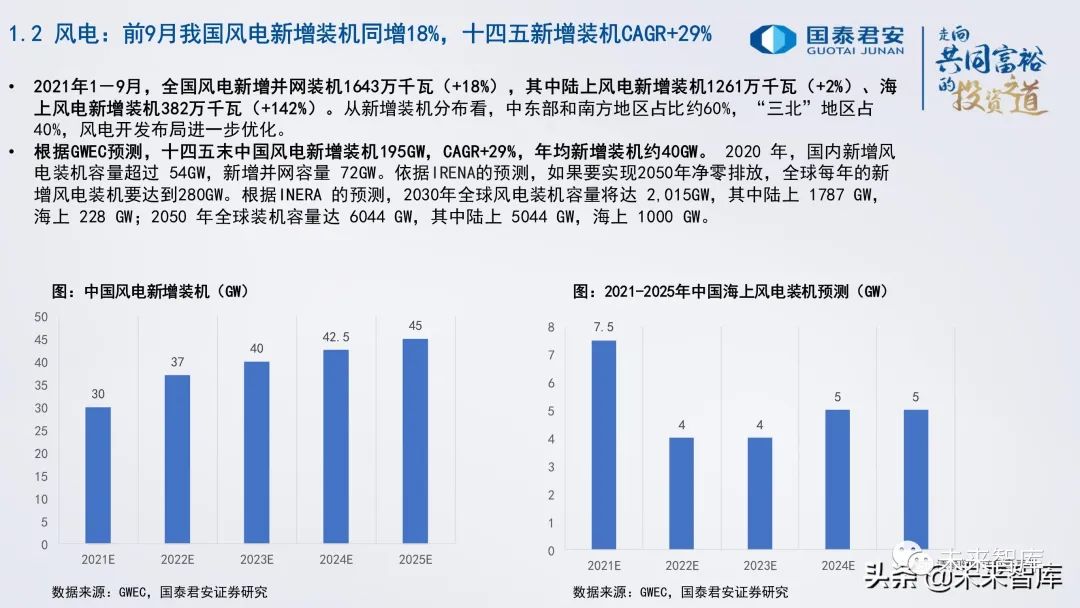
2021年1-9月,全国并网风电1643万千瓦(+18%),其中陆上风电1261万千瓦(+2%),海上风电382万千瓦(+142%) .从新增装机容量分布来看,中东部和南部地区约占60%,“三北”地区约占40%。风电发展布局进一步优化。
据GWEC预测,“十四五”末,我国风电新增装机容量为195GW,复合年增长率为+29%,年均新增装机容量约为40GW。 2020年国内风电新增装机容量将超过54GW,新增并网容量72GW。根据IRENA的预测,如果要在2050年实现净零排放,全球每年新增风电装机容量将达到280GW。根据INERA的预测,2030年全球风电装机容量将达到2015GW,其中陆上1787GW,海上228GW; 2050年,全球装机容量将达到6044GW,其中陆上5044GW,海上1000GW。
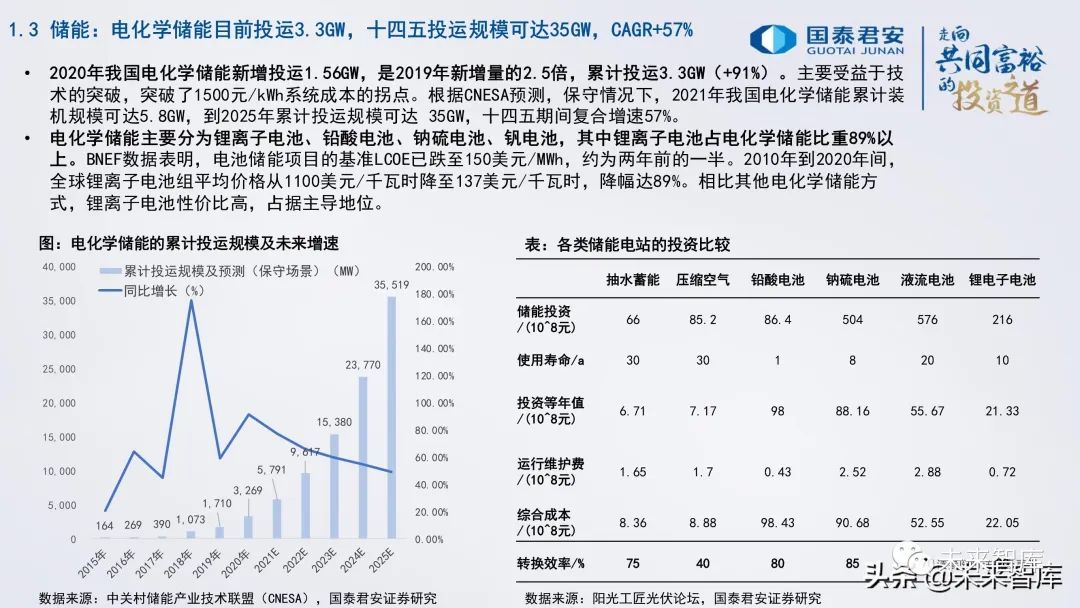
2020年我国电化学储能新增投运1.56GW,是2019年新增投产的2.5倍,累计投运3.3GW(+91%)。主要得益于技术突破,突破1500元/千瓦时系统成本拐点。据CNESA预测,在保守情况下,2021年我国电化学储能累计装机容量将达到5.8GW,到2025年累计运营规模将达到35GW,“十四五”期间复合增长率为57% - 年度计划期间。
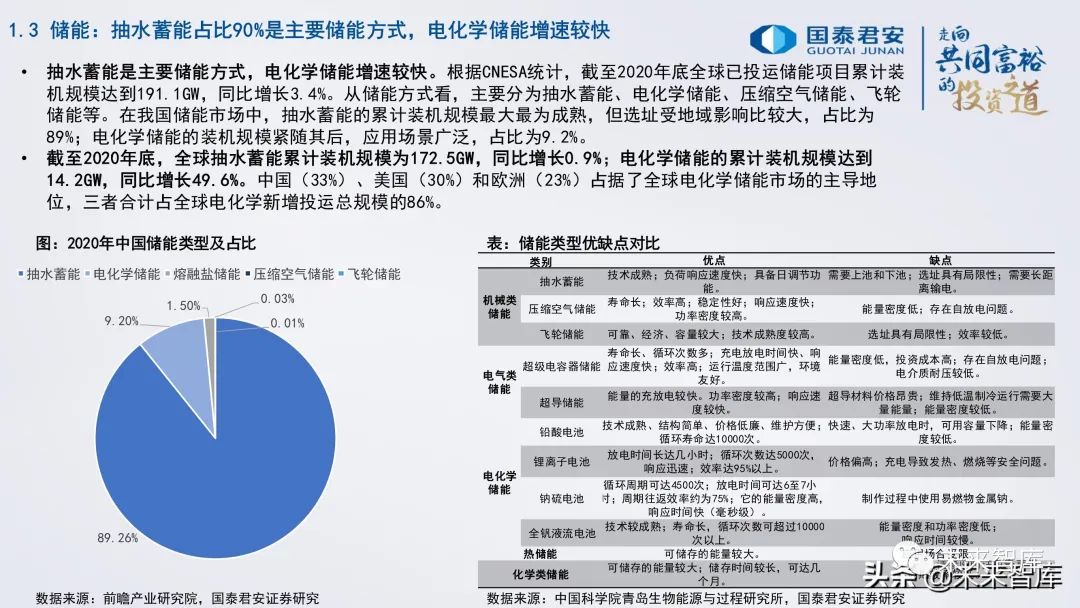
电化学储能主要分为锂离子电池、铅酸电池、钠硫电池、钒电池,其中锂离子电池占电化学储能的89%以上。 BNEF数据显示,电池储能项目的基准LCOE已降至150美元/MWh,约为两年前的一半。 2010年至2020年,全球锂离子电池组平均价格从1100美元/千瓦时下降到137美元/千瓦时,降幅达89%。与其他电化学储能方式相比,锂离子电池性价比高,占据主导地位。
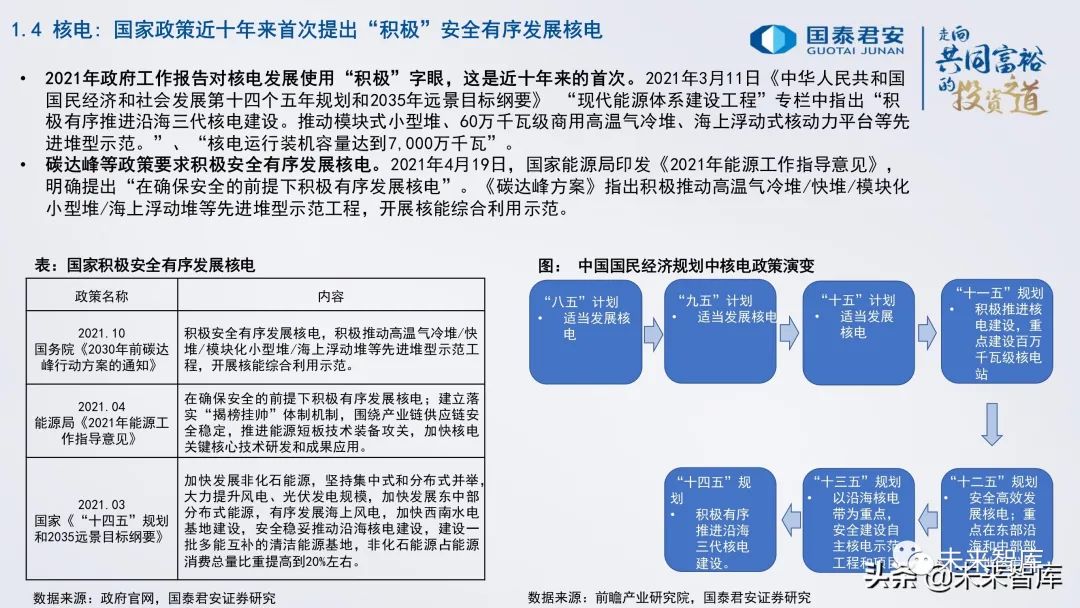
碳峰值等政策要求积极、安全、有序地发展核电。 2021年4月19日,国家能源局印发《2021年能源工作指导意见》,明确提出“要在确保安全的前提下积极有序发展核电”。 《碳峰计划》指出,积极推进高温气冷堆/快堆/模块化小型堆/浮式海上反应堆等先进堆型示范工程,开展核能综合利用示范工程。活力。
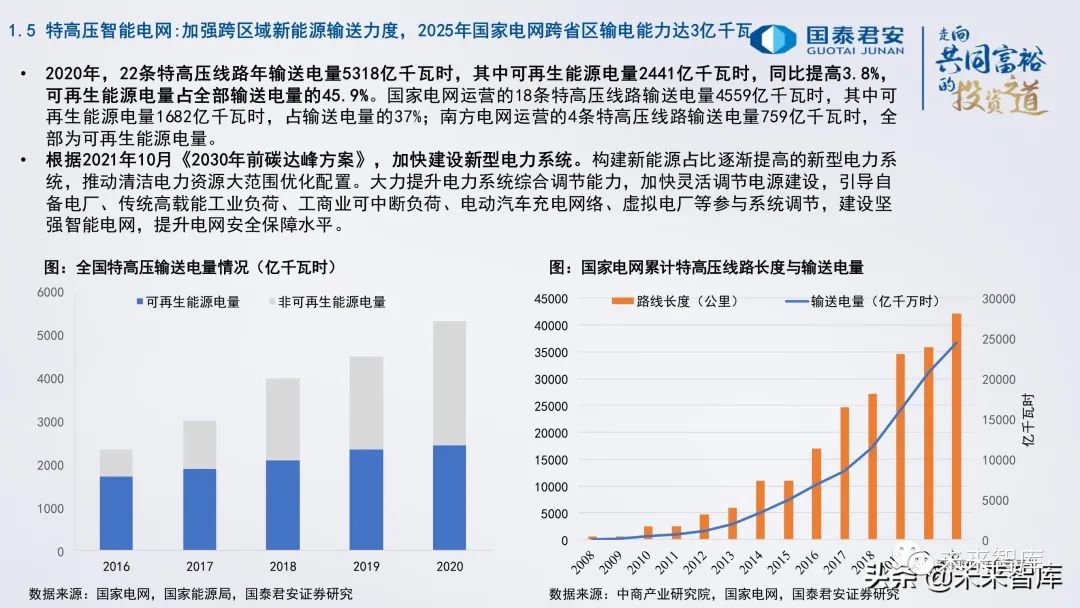
2020年22条特高压线路年输送电力5318亿千瓦时,其中可再生能源输送2441亿千瓦时,同比增长3.8%。
可再生能源发电占总发电量的45.9%。国网运营的18条特高压线路共输送电力4559亿千瓦时,其中可再生能源1682亿千瓦时,占输送电力的37%;南方电网运营的4条特高压线路累计供电759亿千瓦时,全部为可再生能源。
根据2021年10月的《2030年碳峰值规划》,新电力系统建设将加快推进。构建新能源占比逐步提高的新型电力系统,推动清洁能源资源规模化优化。大力提高电力系统综合调节能力,加快柔性调节电源建设,引导自供电电厂、传统高能工业负荷、工商业可中断负荷、电动汽车充电网络、虚拟电厂等。参与系统调控,建设坚强智能电网,提高电网安全水平。
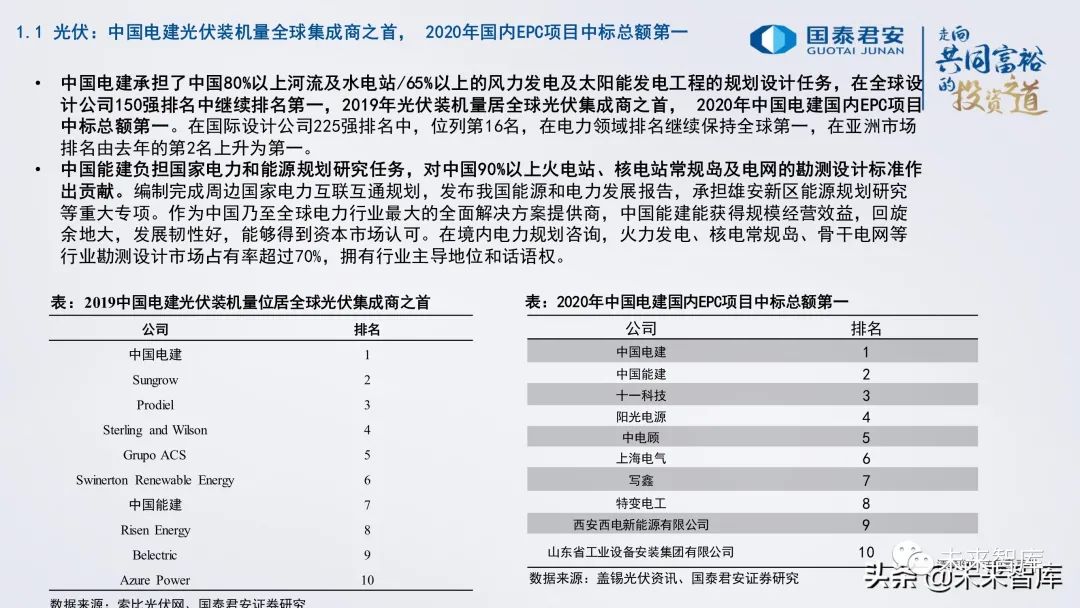
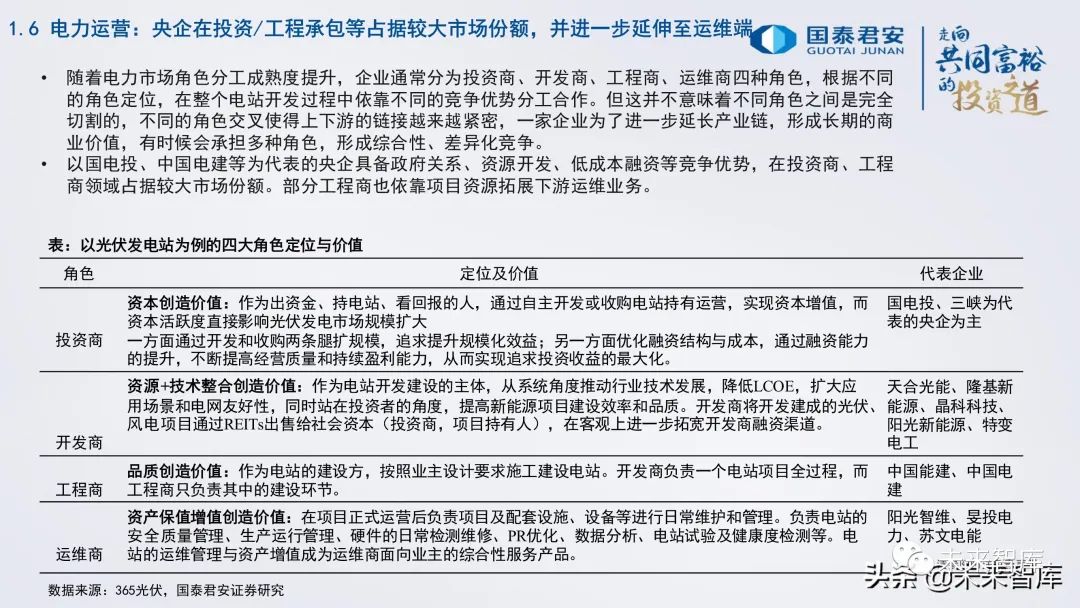
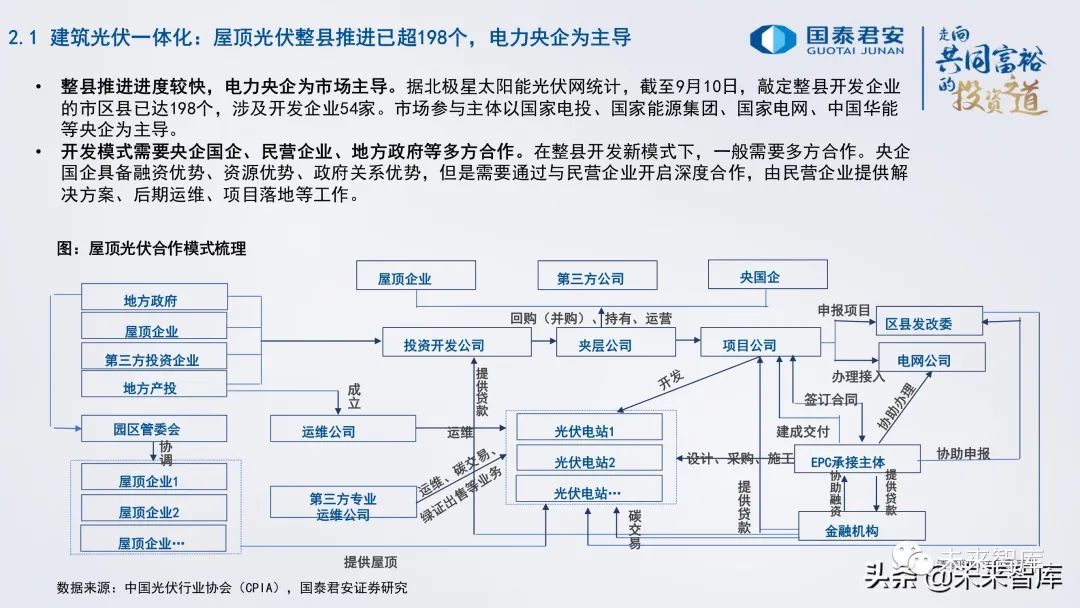
随着电力市场角色划分的日益成熟,企业通常被划分为四种角色:投资者、开发商、工程公司和运维公司。根据不同的角色,他们在整个电站开发过程中依靠不同的竞争优势。但这并不意味着不同的角色是完全分开的。不同角色的交叉,使得上下游链路越来越紧密。为了进一步延伸产业链,形成长期的商业价值,企业有时会承担多重角色。 ,形成全面、差异化的竞争格局。
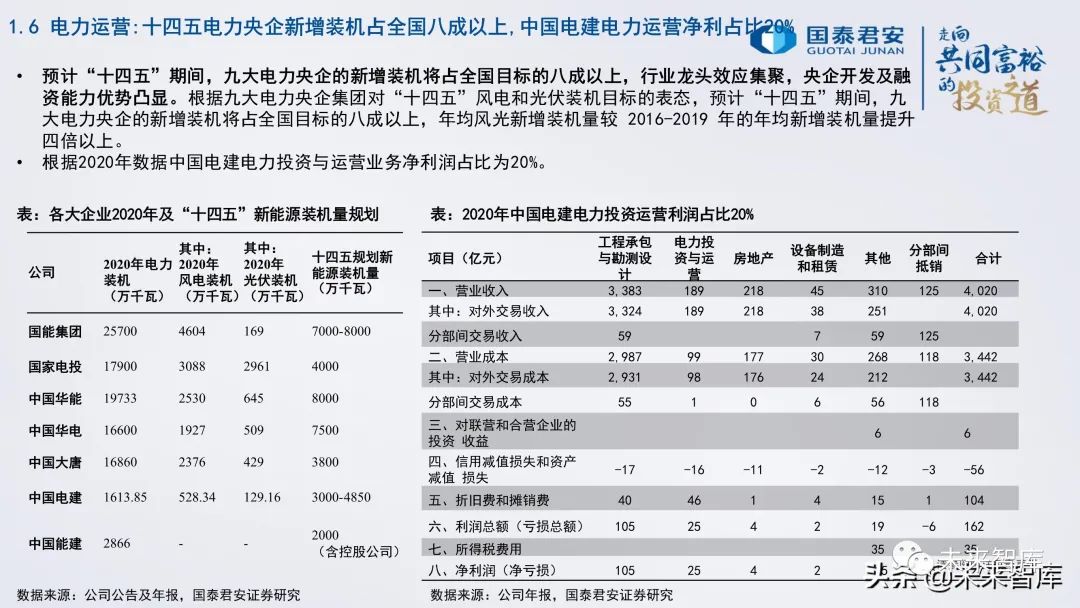
以国家电投、中电建为代表的国有企业具有政府关系、资源开发、低成本融资等竞争优势,在投资者和建筑企业领域占有较大的市场份额。部分工程公司还依托项目资源拓展下游运维业务。
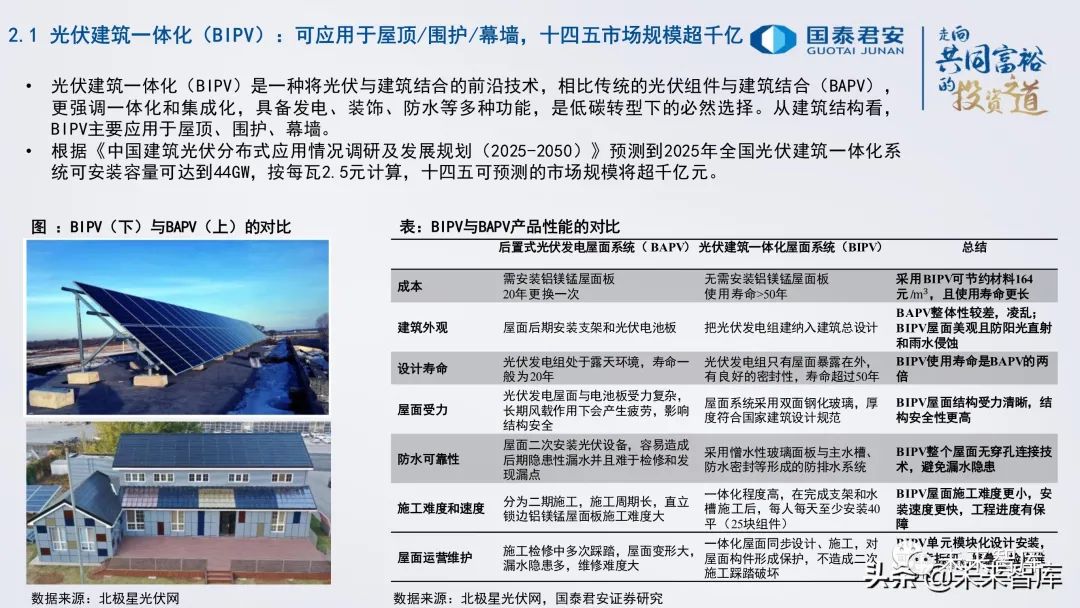
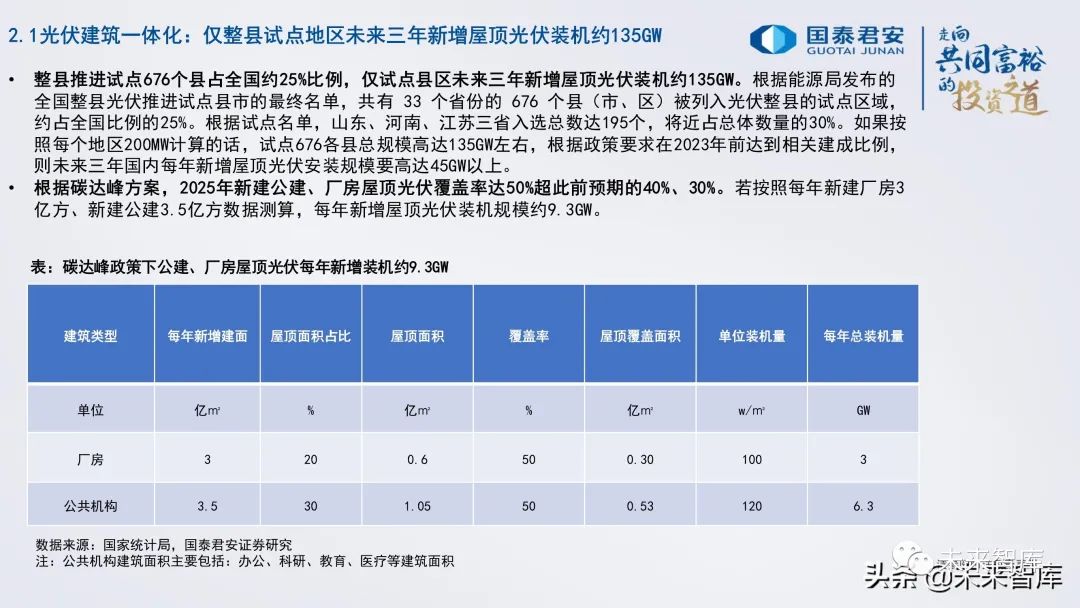
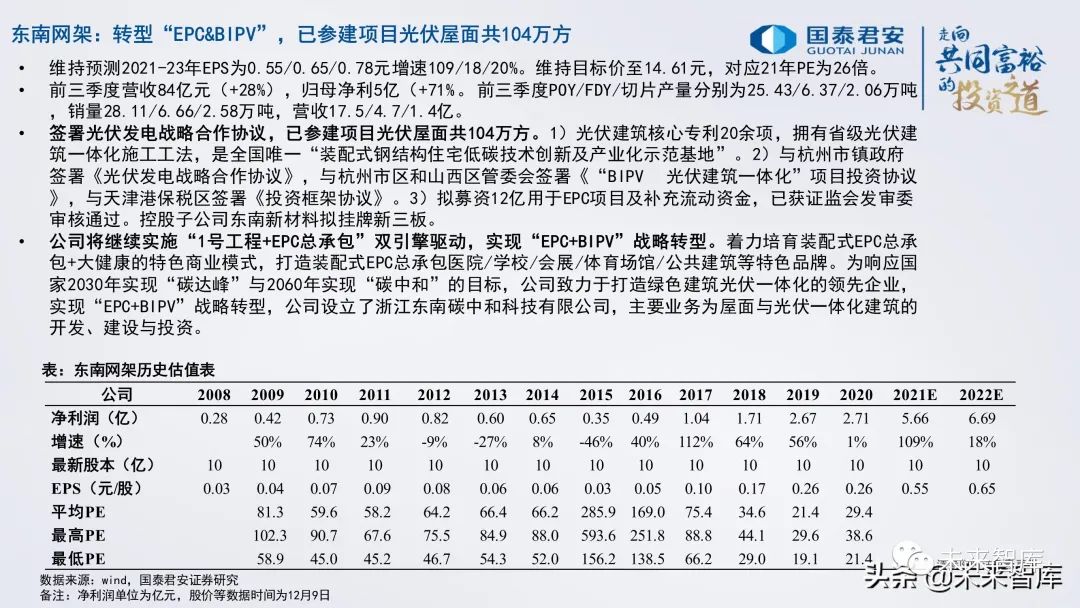
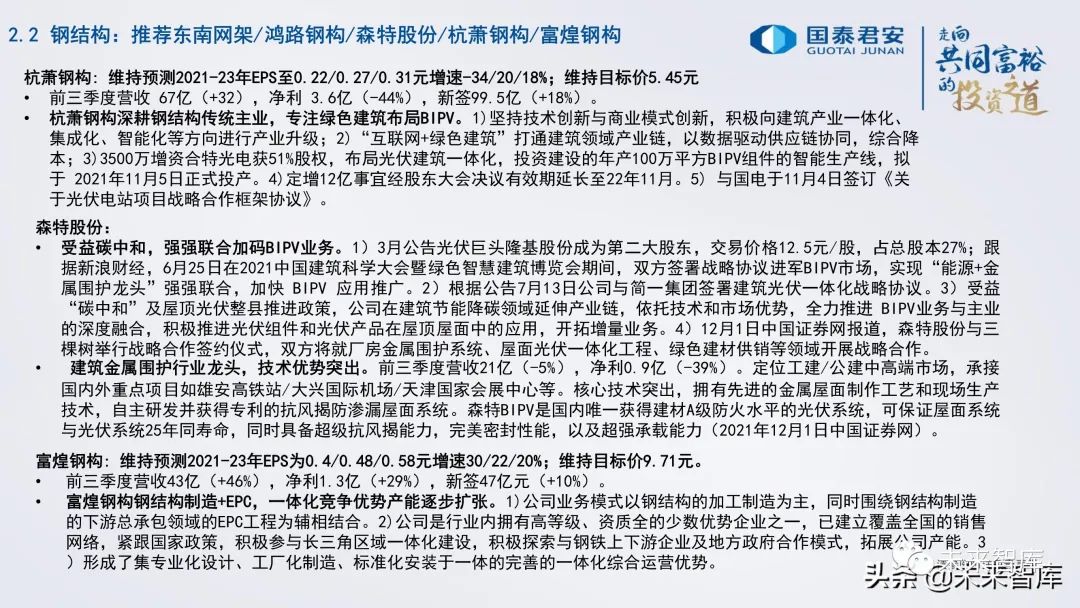
光伏建筑一体化(BIPV)是一种将光伏与建筑相结合的尖端技术。与传统的光伏组件和建筑(BAPV)相比,它强调集成和集成,具有发电、装饰、防水等多重功能。 ,是低碳转型下的必然选择。从建筑结构来看,BIPV主要用于屋面、围护结构和幕墙。
根据《中国建筑光伏分布式应用研究发展规划(2025-2050年)》,预计到2025年,全国光伏一体化系统装机容量可达44GW,按每瓦2.5元计算,“十四五”期间可预见的市场。规模将超过1000亿元。
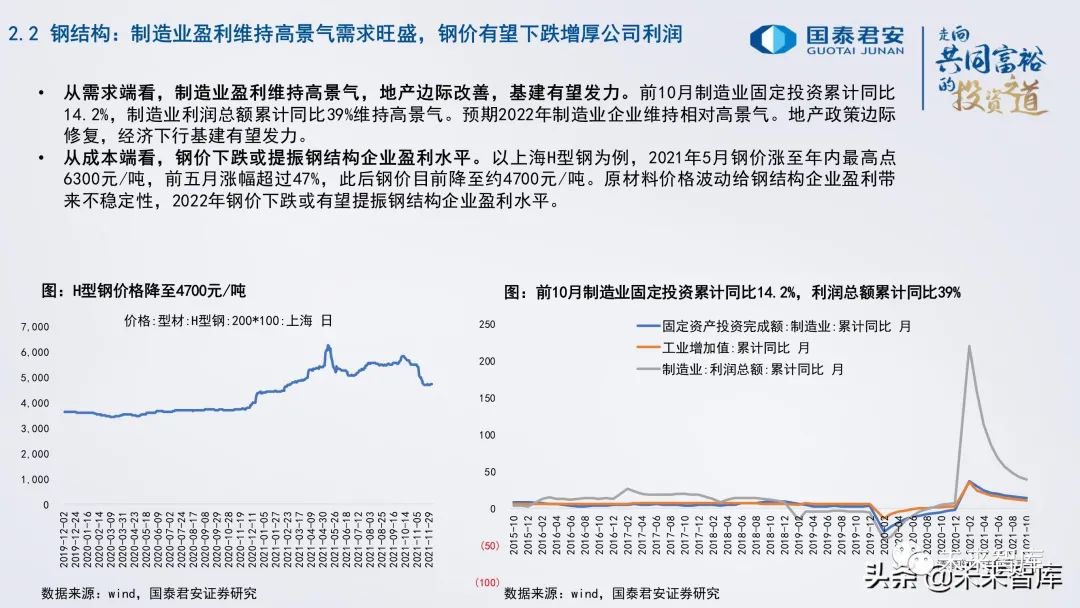
从需求端看,制造业盈利能力保持高位,房地产利润率提升,基础设施建设有望发力。前10个月,制造业固定投资同比累计增长14.2%,制造业利润总额同比保持39%的高位。预计2022年制造业企业将保持较高景气度,房地产政策边际恢复、经济下行、基础设施建设有望发力。
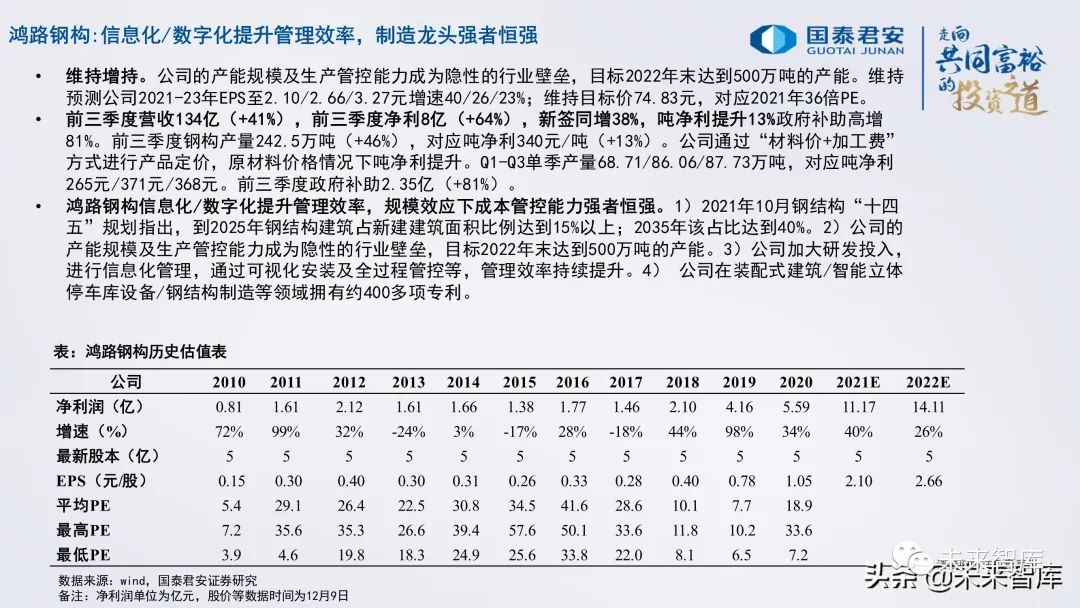
从成本上看,钢价下跌可能会提振钢结构企业的盈利能力。以上海H型钢为例。 2021年5月,钢材价格上涨至6300元/吨,创年内最高点。前五个月的增幅超过 47%。此后,钢材价格目前已跌至4700元/吨左右。原材料价格的波动给钢结构企业的盈利带来了不稳定性。 2022年钢价下跌或将提振钢结构企业的盈利能力。
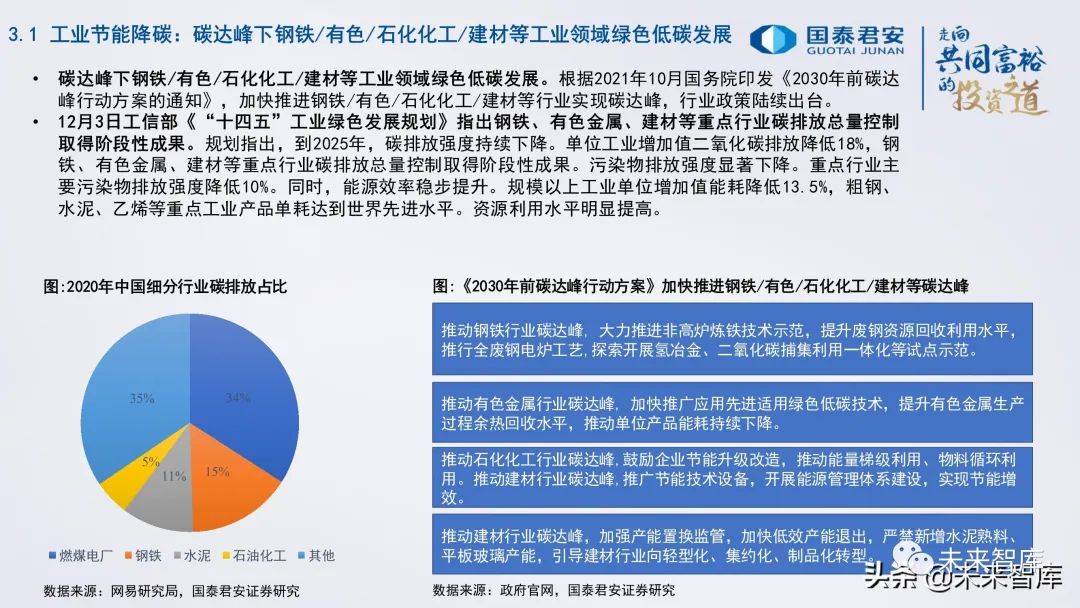
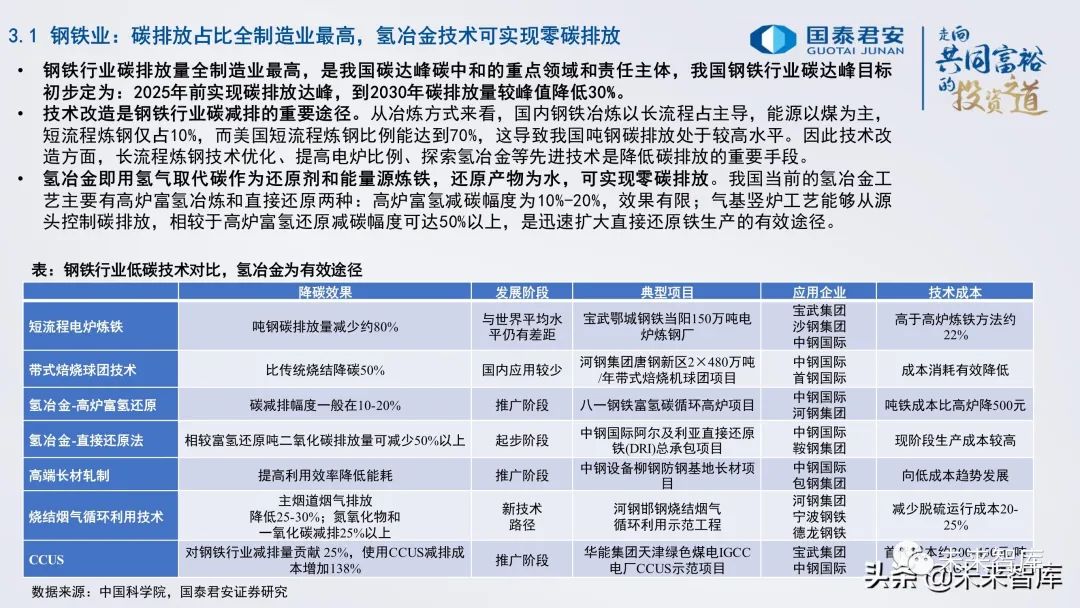
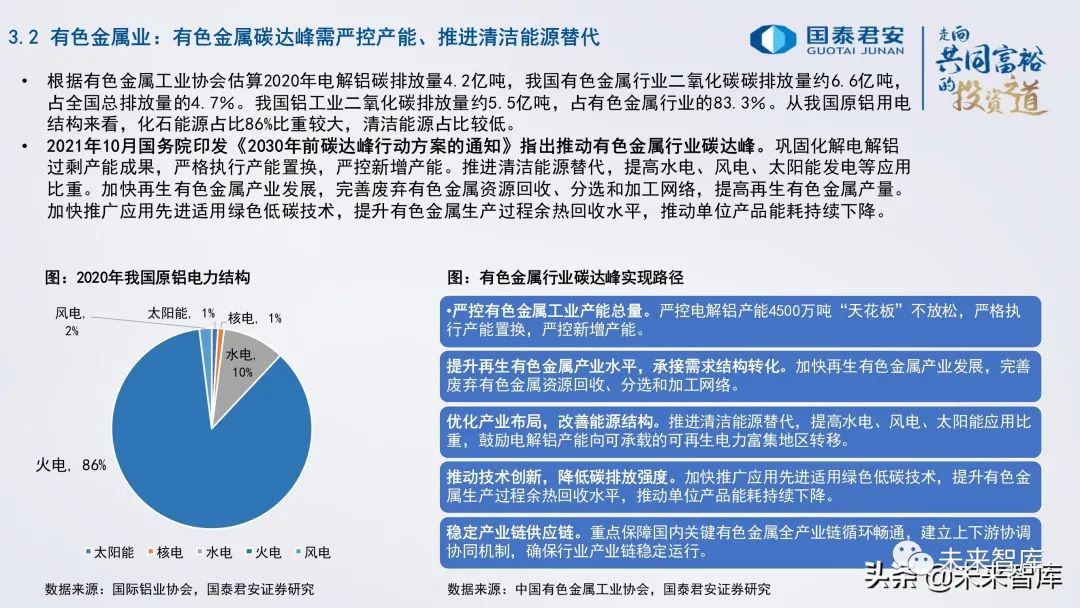
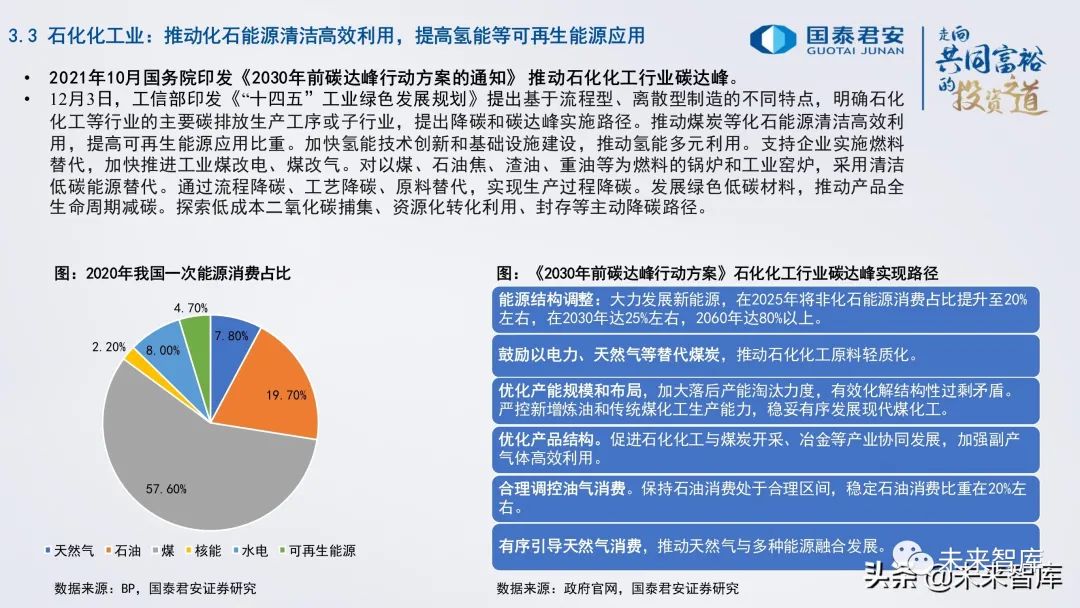
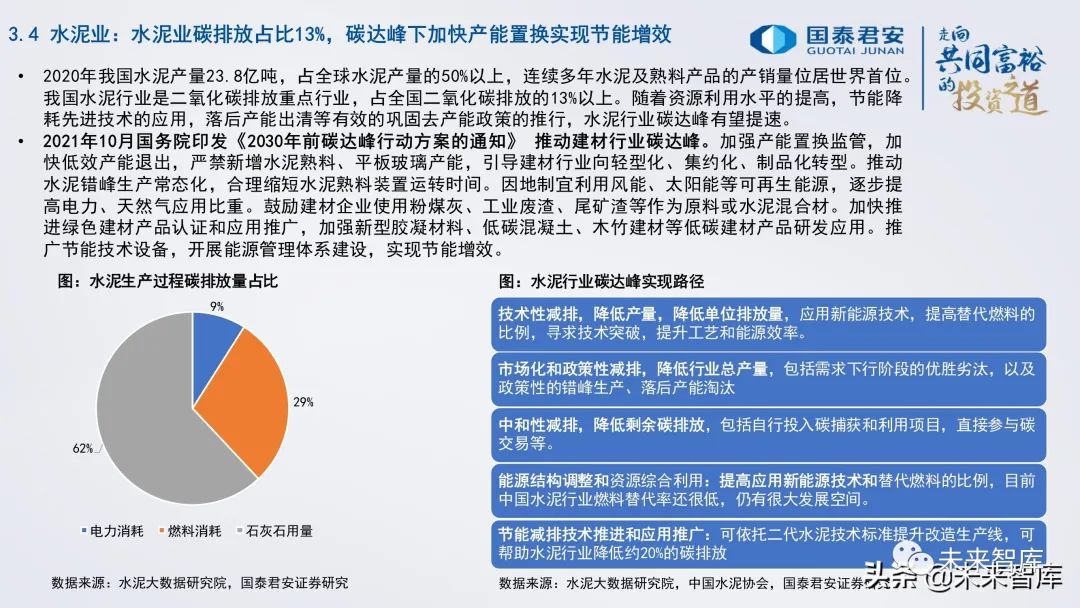
碳高峰下钢铁、有色、石化、建材等工业领域绿色低碳发展。根据2021年10月国务院印发的《关于2030年碳达峰行动计划的通知》,加快钢铁/有色/石化/建材等行业碳达峰实施,出台产业政策相继。
12月3日,工信部《工业绿色发展“十四五”规划》指出,钢铁、有色金属、建材等重点行业碳排放总量控制有取得阶段性成果。规划指出,到2025年,碳排放强度将继续下降。单位工业增加值二氧化碳排放量下降18%,钢铁、有色金属、建材等重点行业碳排放总量控制取得阶段性成果。污染物排放强度明显下降。重点行业主要污染物排放强度下降10%。与此同时,能源效率稳步提高。规模以上工业单位增加值能耗下降13.5%,粗钢、水泥、乙烯等重点工业产品单耗达到世界先进水平。资源利用水平显着提高。
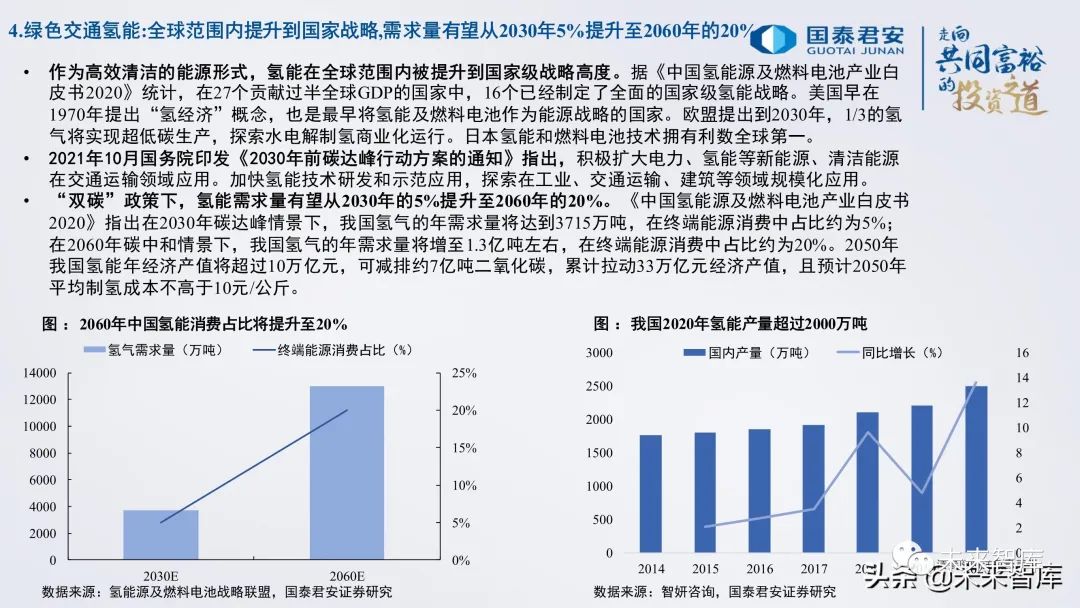
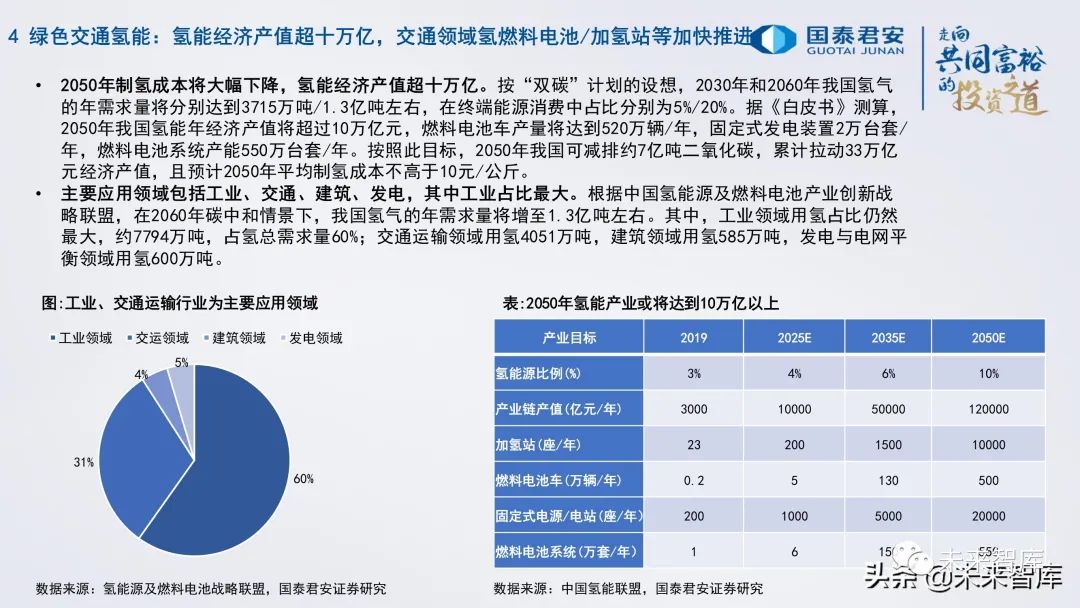
2050年制氢成本大幅下降,氢能经济产值将突破十万亿。根据“双碳”计划,2030年和2060年我国年氢需求量将分别达到3715万吨/1.3亿吨,占最终能源消费的5%/20%。据《白皮书》测算,到2050年,我国氢能年经济产值将超过10万亿元,燃料电池汽车年产量将达到520万辆,固定式发电装置年产2万套,以及燃料电池系统产能将达到550万只。台套/年。按照这一目标,我国2050年可减排二氧化碳约7亿吨,拉动经济总量33万亿元,预计2050年平均制氢成本不会高于10元/公斤。
主要应用领域包括工业、交通、建筑和发电,其中工业占最大比例。根据中国氢能与燃料电池产业创新战略联盟,在2060碳中和情景下,我国年氢需求量将增至1.3亿吨左右。其中,工业部门仍占氢气比重最大,约7794万吨,占氢气总需求量的60%; 4051万吨用于交通运输,585万吨用于建筑,600万吨用于发电和电网平衡。吨。 (报告来源:未来智库)
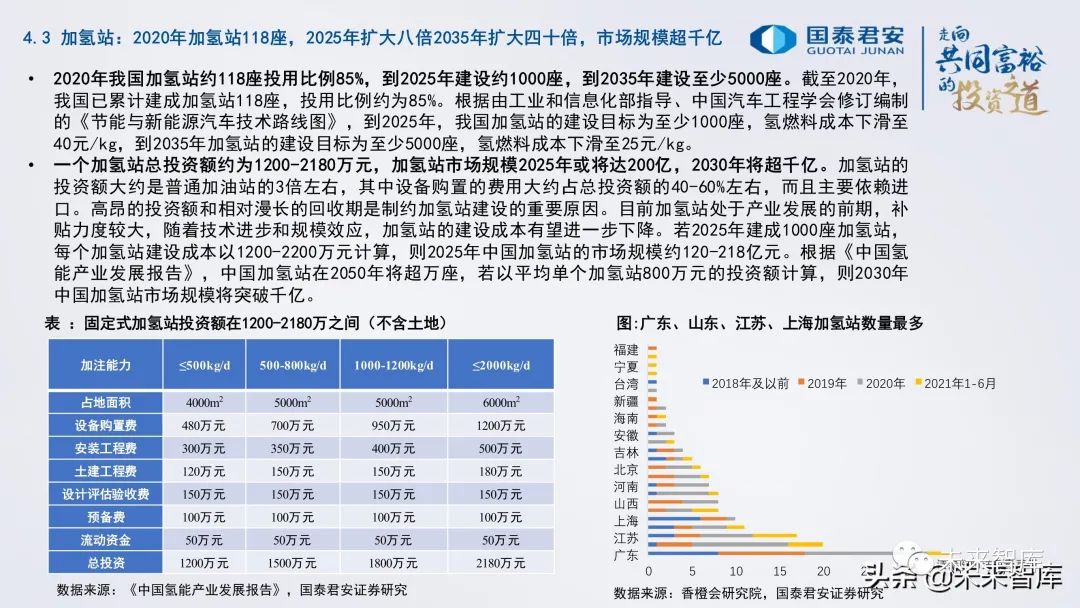
2020年我国将有约118座加氢站投入使用,比例为85%。到2025年,将建造约1,000座,到2035年,将至少建造5,000座。截至2020年,我国共建成加氢站118座,投产率约为85%。根据工业和信息化部编制、中国汽车工程学会修订编制的《节能与新能源汽车技术路线图》,到2025年,我国加氢站建设目标是至少1000,氢燃料成本降到40元。 /kg,到2035年加氢站建设目标至少为5000座,氢燃料成本降至25元/kg。
一个加氢站总投资约12-2180万元,2025年加氢站市场规模可能达到200亿,2030年超过1000亿。加氢站投资约为普通加氢站的3倍加油站,设备采购成本约占总投资的40-60%,主要依赖进口。投资金额高、回收期较长是制约加氢站建设的重要原因。目前,加氢站处于产业发展初期,补贴力度较大。随着技术进步和规模经济,加氢站的建设成本有望进一步降低。如果2025年建设1000座加氢站,每座加氢站建设成本按12-2200万元计算,2025年我国加氢站市场规模约为12-218亿元。根据《中国氢能产业发展报告》,2050年我国加氢站将超过1万座,若单座加氢站平均投资800万元,中国加氢站市场规模将超过1000亿元。 2030..
2. 传统基础设施链
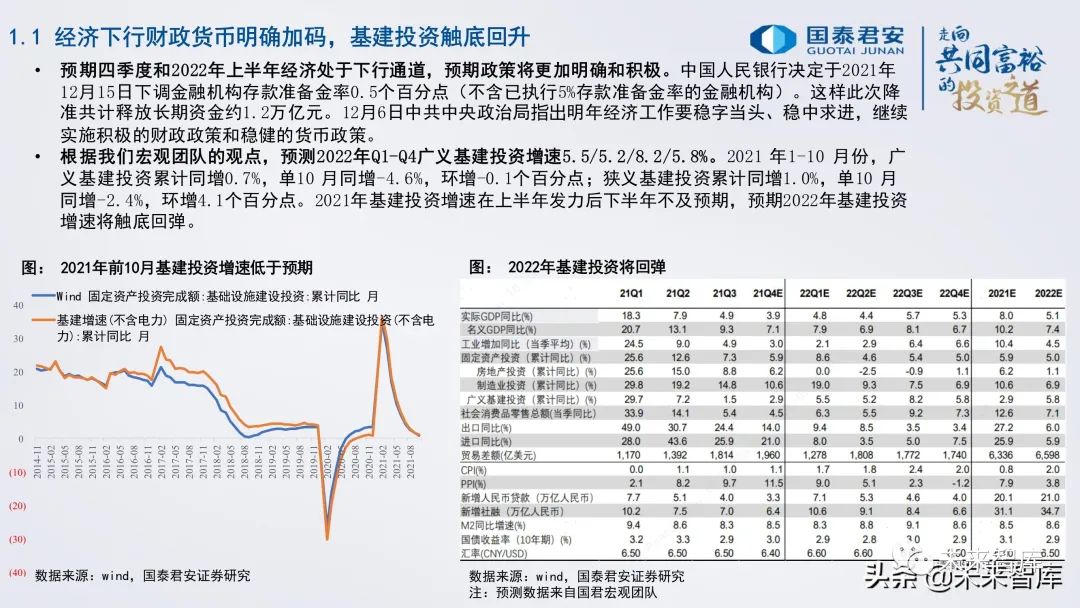
预计四季度和2022年上半年经济将处于下行通道,政策预期更加明朗积极。中国人民银行决定自2021年12月15日起下调金融机构存款准备金率0.5个百分点(不包括已实施5%存款准备金率的金融机构)。这样,降准共释放了约1.2万亿元的长期资金。 12月6日,中共中央政治局指出,明年经济工作要稳中求进,稳中求进,继续实施积极的财政政策和稳健的货币政策。
根据我们宏观团队的看法,预计2022年Q1-Q4一般基础设施投资增速为5.5/5.2/8.2/5.8%。 2021年1-10月,基础设施投资总额增长0.7%,10月份同比增幅为-4.6%,环比提高-0.1个百分点;狭义基础设施投资同月增长1.0%,仅10月份就增长-2.4%。环比上升4.1个百分点。 2021年基建投资增速继上半年后下半年不及预期。预计2022年基建投资增速将见底回升。
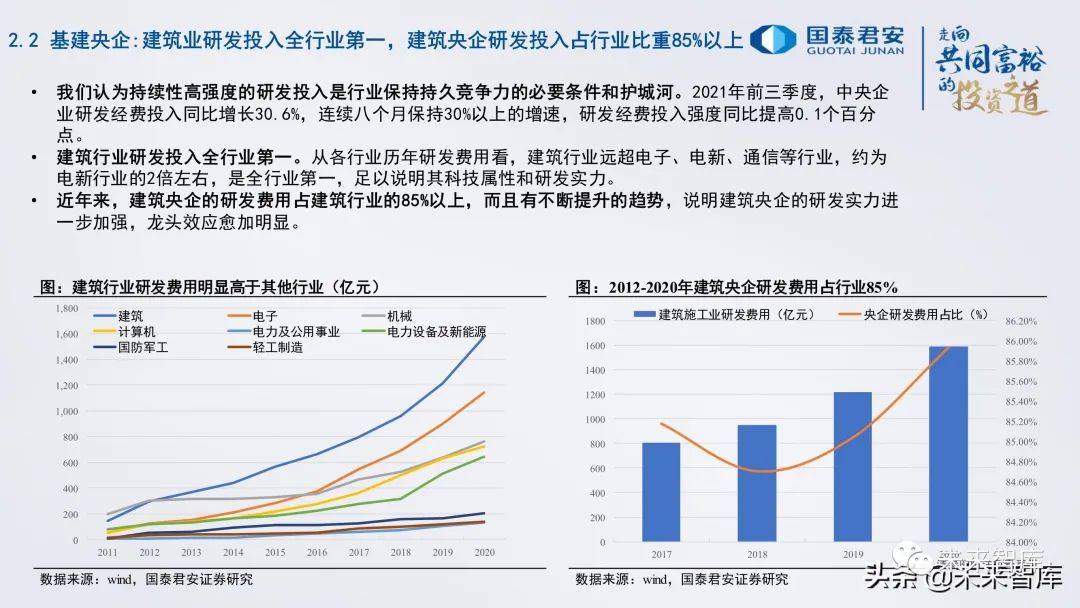
我们认为,持续、高强度的研发投入是行业保持持久竞争力的必要条件和护城河。 2021年前三季度,中央企业研发投入同比增长30.6%,连续8个月保持30%以上增速,研发投入强度同比增长0.1%——年。
建筑业研发投入位居行业第一。从历年来各行业的研发费用来看,建筑业远远超过电子、电子、通讯等行业,是电子行业的两倍左右,位居行业第一,足以显示其科学性和科学性。技术属性和研发实力。
近年来,中央建筑企业的研发费用占建筑业的85%以上,并有不断提高的趋势,表明建筑中央企业的研发实力得到进一步加强,引领作用更加明显。
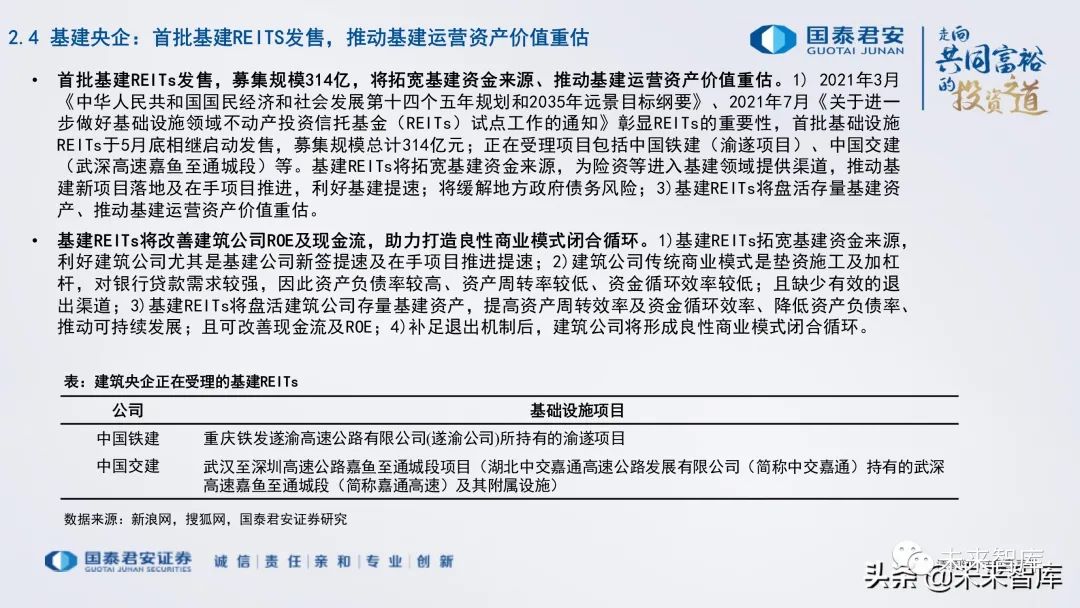
首批基建REITs以314亿元的募集规模出售,将拓宽基建资金来源,促进基建运营资产重估。 1)2021年3月《中华人民共和国国民经济和社会发展十四五规划及2035年远景规划纲要》,2021年7月《关于进一步实施房地产投资信托基金试点(REITs) 在基础设施领域” 《工作通知》强调了 REITs 的重要性。首批基建REITs于5月底上市发售,募集资金总额达314亿元。正在受理的项目包括中国铁建(玉穗项目)、中国交通建设(吴沉高速贾玉至通城段)等。基础设施REITs将拓宽基础设施建设资金来源,为保险资金进入基础设施领域提供渠道,推动新基建项目实施和现有项目推进,促进基础设施建设提速;缓解地方政府债务风险; 3)基础设施REITs将盘活现有基础设施资产,促进基础设施运营资产的重估。
基础设施REITs将提升建筑企业的ROE和现金流,有助于打造良性商业模式的闭环。 1)基础设施REITs拓宽了基建资金来源,有利于建筑企业,特别是基础设施企业加快新签约和现有项目的推进速度; 2)建筑公司传统的经营模式是先建后杠杆,对银行贷款需求旺盛,因此资产负债率高,资产周转率低,资金流通效率低;缺乏有效的退出渠道; 3)基础设施REITs将盘活建筑企业现有基础设施资产,提高资产周转效率和资金流转效率,降低资产负债率,促进可持续发展;并且可以提高现金流和ROE; 4)补充退出机制后,建筑企业将形成良性商业模式闭环。
3、传统地产连锁
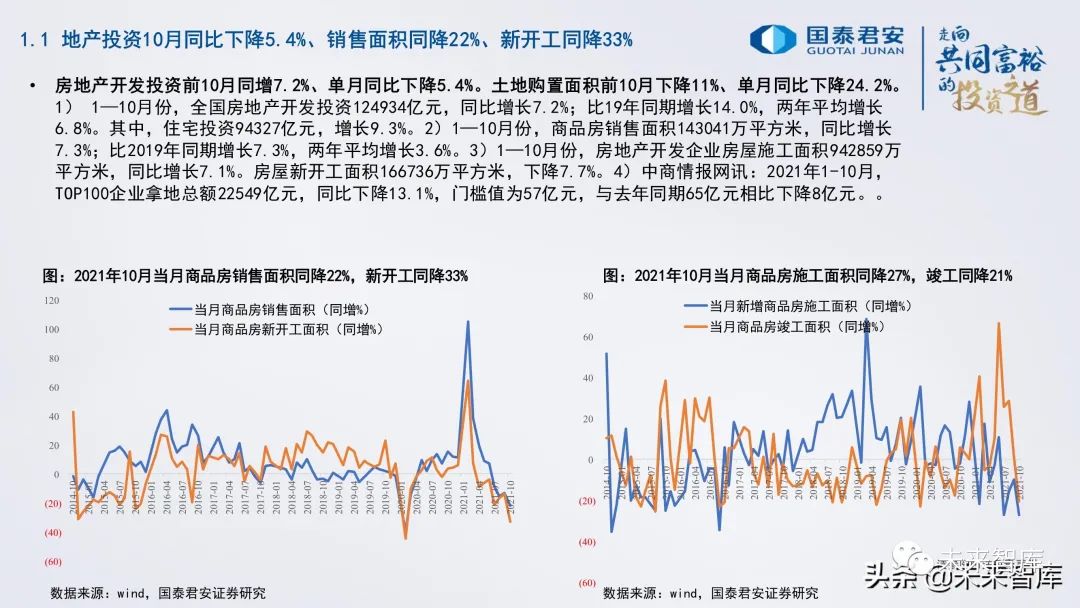
前10个月房地产开发投资增长7.2%,单月同比下降5.4%。前10个月土地购置面积下降11%,单月同比下降24.2%。 1)1-10月,全国房地产开发投资124934亿元,同比增长7.2%;同比增长14.0%,两年平均增长6.8%。其中,住宅投资94327亿元,增长9.3%。 2)1-10月,商品房销售面积143041万平方米,同比增长7.3%; 2019年同期增长7.3%,两年平均增长3.6%。 3)1-10月,房地产开发企业建筑面积94.285亿平方米,同比增长7.1%。新开工房屋面积16673.6万平方米,下降7.7%。
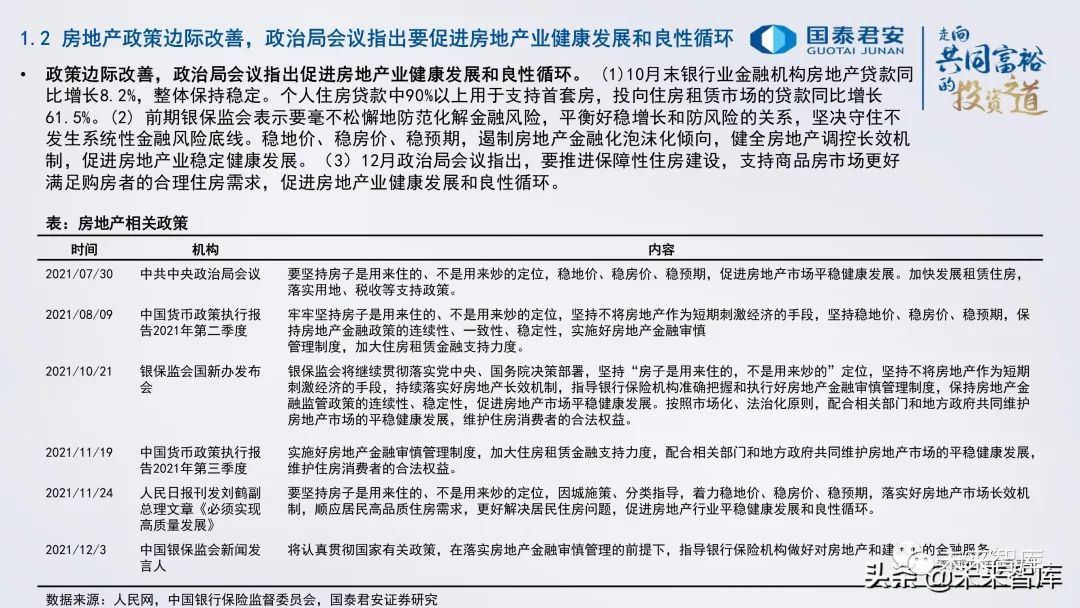
政策边际改善,政治局会议指出,要促进房地产业健康发展和良性循环。 (一)10月末银行业金融机构房地产贷款同比增长8.2%,总体保持平稳。个人住房贷款90%以上用于支持首套房,住房租赁市场贷款同比增长61.5%。 (二)银保监会前期表示,将坚定不移地防范化解金融风险,平衡好稳增长与防风险的关系,坚决守住规避系统性金融风险的底线。稳定地价、房价和预期,遏制房地产金融化泡沫化趋势,健全房地产调控长效机制,促进房地产业平稳健康发展。 (三)12月政治局会议指出,要推进保障性住房建设,支持商品房市场更好满足购房者合理住房需求,促进房地产业健康发展和良性循环.
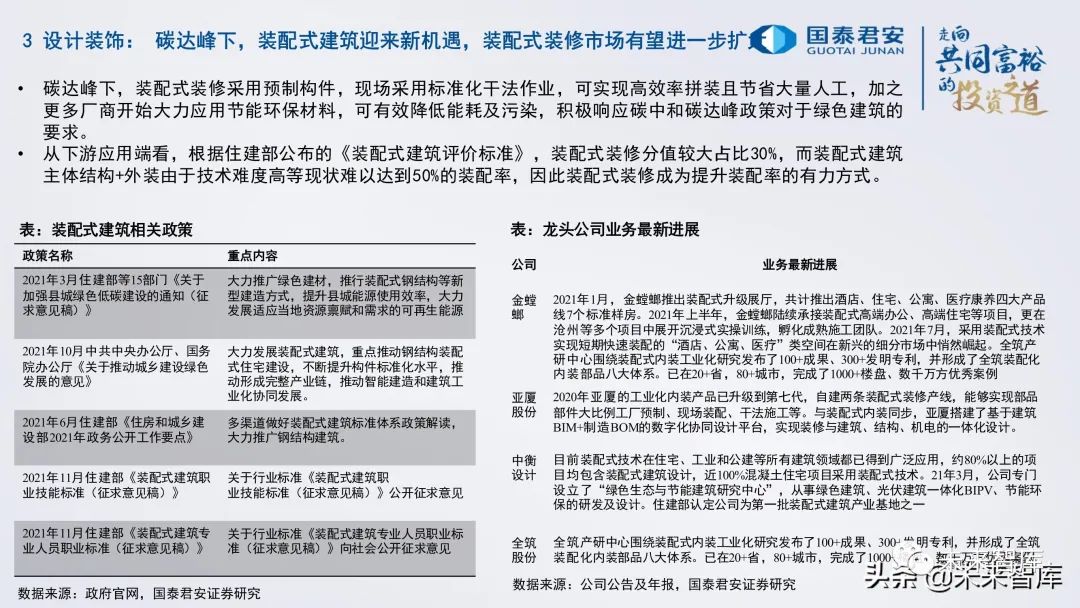
碳峰下采用预制构件进行预制装饰,现场采用标准化干式作业,可实现高效组装,节省大量人工。此外,越来越多的厂商开始大力应用节能环保材料,可以有效降低能耗和污染,积极响应碳中和碳峰值政策对绿色建筑的要求。
从下游应用端看,根据住建部颁布的《装配式建筑评价标准》,装配式装修评分占比较大,达到30%,而装配式建筑主体结构+外墙由于技术难度高,很难实现50%的组装。因此,装配式装饰成为提高装配率的有力途径。
报告摘录:

(本文仅供参考,不代表我们的任何投资建议,如需使用相关信息,请以报告原文为准。)
关注“双碳时间”公众号,获得一手资讯!

 市碳达峰碳中和工作领导小组召开会议
 中共中央政治局第三十六次集体学习碳达峰和碳中和专题工作!
 积极把握行业战略机遇布局“双碳”业务 金力永磁2021年收入盈利快速提升
 “骑”乐无穷奔向碳中和
 天灾?人祸?地震犯罪调查开启,土耳其逮捕一批建筑承包商
 “双碳”目标下,云南用绿色“驱动”绿色

 三部门:新增14个地区开展二手车出口业务

