

《投资日日评》是一门工作日每日更新的会员课程,已陪伴大家一年有余,更新了370+期音频课程,70+期周报。主讲老师会在第一时间解读市场热点,同时分享中长期的市场趋势和投资方法论。
今天的文章,来自张楠老师对2022年《政府工作报告》的解读。
今天我们结合政府工作报告中出现的一些关键目标预期以及表述,来总结一下今年政策的主要走向。
总体来看,今年经济的目标,并未明显超出市场预期,但基本属于落在市场预期的上限位置。财政政策发力空间较大,货币政策未超预期。
整体上,这是一份内容偏利好,但并非超预期利好的文件,对于今年经济稳健复苏的趋势提供了比较确定性的保障,但短期内很难快速扭转因俄乌冲突导致的通胀风险以及美联储紧缩周期这双重风险带来的市场调整。

GDP目标
今年的GDP目标设在5.5%,落在此前市场预期5%—5.5%的预期上限位置。这个目标的设定,主要是综合考虑了近几年的经济整体增速放缓,以及疫情后经济修复和保证就业的需要。
一方面,相较于2019年,2021年的两年GDP平均增速为5.1%,但这期间因为疫情对经济的冲击导致2020年GDP的增速仅有2.2%。因此,在一定经济修复和刺激预期下,GDP的增速应该高于5.1%。
另一方面,按照“十四五”规划的目标来看,未来十五年的平均增速需要在4.7%以上。考虑到在这十五年中经济增速并非恒定不变,大概率是前高后低的走势。今年以及未来几年GDP增速维持在5%—5.5%这个区间才能够完成最终的规划目标。
因此,今年GDP增速设定在5.5%并非过于乐观,而是基于现实情况和未来规划目标所做出的判断,并未明显超出市场的整体预期形成超预期的利好。
我们考察了过去十年GDP预设目标和最终结果之间的差值。除了2020年因为疫情未设定具体的GDP增速目标外,其余九年当年度最终实现的GDP增速会比年初的预期值高0—1%,这个高的幅度主要是由当年的经济状况决定。
这其实隐含了一点,政府制定当年目标时一般都会稍微保守一些,以便达成最终的目标。结合其他部分的数据来看,我们认为今年完成这个目标的概率非常大。
财政政策和货币政策
从财政政策和货币政策来看,财政政策和货币政策都具有进一步发力的空间。
1.财政政策的主要发力点在于增支和减税。
增支方面,虽然本年度只设定了2.8%的赤字率,相较于2021年的3.2%和2020年的3.6%有明显减少,但实际上财政支出反而是扩大的。
今年政府虽然没有通过借债扩大支出,缩小了赤字率目标,但政府通过调用以往“存款”的方式扩大了财政支出。如果考察财政支出,今年的支出规模比去年扩大了2万亿。
这一部分来自“存款”的支出,大概相当于额外增加1%的赤字率。因此,今年的实际赤字率可以近似理解为3.8%,比疫情时候的赤字率3.6%还要高。地方政府专项债规模3.65万亿,和去年持平,仅次于疫情期间的3.75万亿。
这些钱将会主要用于重大工程、新型基础设施、老旧公用设施改造等建设项目,文件原文表述为“建设重点水利工程、综合立体交通网、重要能源基地和设施、加快城市燃气管道等管网更新改造,完善防洪排涝设施,继续推进地下综合管廊建设”。
减税方面,今年安排了约2.5万亿元的减税降费目标,其中约1万亿元减税规模,1.5万亿元留抵退税规模,主要通过这些政策安排鼓励和引导制造业投资的增加,这一规模的力度也相对较大。
从这一点,我们可以明显看出,当下政府在放弃刺激地产的同时,试图通过制造业和基建来完成稳经济的任务,这是和过去几轮经济周期的不同。
2.货币政策仍有空间,但并未有太多超预期内容。
虽然原文中有“加大稳健的货币政策实施力度”“扩大新增贷款规模”等新表述。但是明显在市场的预期之内,没有打开更大的预期空间。
“货币供应量和社会融资规模增速与名义经济增速基本匹配”的表述仍在,因此,我们认为,相较于发力充足的财政政策而言,货币政策从总量上仍有宽松空间,从结构上仍有优化的空间。
但在经济再次出现下行压力之前,尤其是在前期已经释放一定宽松空间的前提下,后续货币政策超预期的可能性比较小,预期再出现一次2014—2015年大宽松牛市的投资者可能会比较失望。
房地产政策
从房地产政策来看,虽然政策仍然维持房住不炒的基本论调,但边际放松的力度明显开始加大。
从经济目标上来说,如果想要实现5.5%的预期目标,房地产不能明显拖累固定资产投资,再加上之前地产数据断崖式下跌造成的恐慌,以及政策及时的纠偏。
虽然本次政府工作报告中没有太多关于房地产的新表述,但部分地方房地产政策从限贷和限售的销售端已经开始有了明显的松动。不过政策明显对房地产债务杠杆仍保持足够的谨慎,今年房地产顶多不给稳经济造成太多的拖累,很难指望房地产成为稳经济的支柱。
从股票市场来看,部分房地产国企股价也已经回到了相对的高位。因此,我们认为房地产市场政策冲击最剧烈的阶段基本宣告结束,但这并不意味着房地产市场会马上进入上升趋势。
部分不能够应付债务危机、无法生存的民营房地产企业仍未被淘汰出局,市场整体格局还未被重塑,在这个阶段,行业内分化的现象仍然会继续存在,行业趋势上涨的机会仍未到来。
双碳政策
从双碳政策来看,今年政策会对前期运动式减碳的政策进行纠偏,重点放在保供稳价上。
尤其是今年的报告中并没有提到能耗控制的定量目标,这是很少见的。这种政策上的变相宽松,本质上就是在大宗商品价格高企的环境下,将发力的重点放在保供稳价进而减轻工业企业生产负担上,以免因过于激进的减碳措施导致去年限电限产等一系列问题。
促消费政策
从促消费政策来看,目前影响因素主要有两个,一是疫情,二是消费刺激政策。
虽然目前有防疫政策放松的预期,部分相关的投资方向也有了明显的估值修复。但是现在疫情散点多发的态势,某些地方甚至出现了比较严重的情况,仍然对消费形成了比较明显的限制。
消费刺激政策重点主要在“继续支持新能源汽车消费,鼓励地方开展绿色智能家电下乡和以旧换新”。
但问题是,大宗商品价格的持续上行和消费者需求的疲弱都对消费尤其是可选消费造成了比较大的影响。
再加上本次报告中并没有出现特别超预期的刺激政策,因此市场对于消费方向的投资仍然抱有一定的观望甚至悲观的预期。
其他政策
从其他值得关注的政策和维度来说,CPI通胀目前并非市场的主要矛盾,反倒是目前PPI居高不下,大宗商品尤其是原油价格暴涨无论是对财政政策还是货币政策的发力都形成了一定的掣肘,这也是目前市场担心的焦点所在。
至于鼓励生育三孩政策、中药振兴、粮食安全等更多的仍然停留在主题炒作的维度,很难成为市场的行情主线。
数字经济虽然重要性很高,但包含宽泛,5G、数据中心、工业互联网、集成电路、云计算等都可以包含在内,属于长期性的投资方向而非主题或具体的趋势主线,同样由于当下市场杀估值的风格,高估值方向的数字经济也很难在短期内成为市场的主线。因此在市场上风格重新偏向成长之前,不建议投资者过于关注。
总结
以目前政府稳增长的力度来说,财政政策发力更多,货币政策并未超预期。政府更希望通过财政支出和减税退费等手段托底经济,但具体的效果市场仍抱有一定疑虑。
当前经济中高频数据显示的经济趋势有企稳的趋势,但离政府工作报告中的今年目标仍有距离。因此,今年上半年我们应该可以看到稳经济政策的密集出台,这也是上半年宏观经济形势预期比较好的重要原因。
在没有超预期利好的情况下,叠加俄乌战争影响下美元、原油和黄金开盘就暴涨,导致周一(2022年3月7日)市场开盘暴跌,十分弱势。
虽然从经济数据来看,需求出现回暖的趋势,但本月因为俄乌战争以及美联储议息会议的不确定性,市场波动可能仍然会很大。因此,在内生经济利好累积到足够克服外部利空之前,市场的波动性可能会继续维持,大家还是要做好相关的心理准备。
以上内容仅供参考
不代表吴晓波频道观点
不构成对任何投资者实际操作的决策建议
以上是张楠老师在《投资日日评(会员版)》中对政府工作报告的解读。
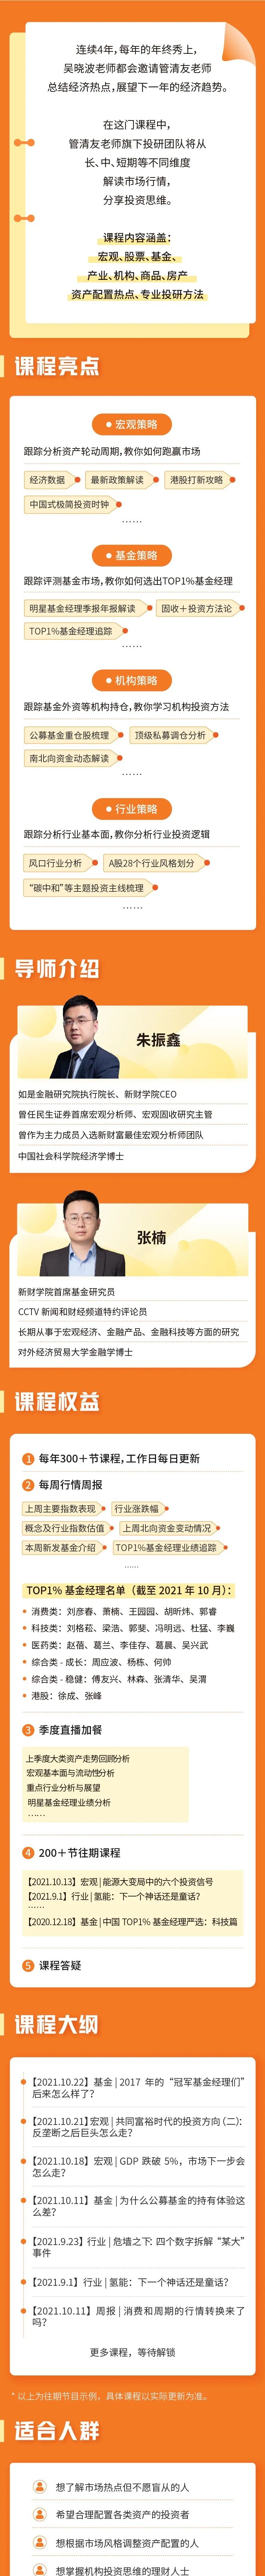
区别于890新商学App上已有的其他财富类课程,这是一门动态的课程,我们希望它能成为你投资上的活字典。
每个工作日晚上9点,你将收到一条7—10分钟的音频,由朱振鑫和张楠两位老师为你讲解财经热点和投资方法论,内容涵盖宏观、股票、基金、产业、机构、商品、房产、资产配置等。
在这个信息过载的互联网时代,我们每天接收的信息真假难辨,这对于投资者而言并不是一件好事。
希望这是一门帮你节省时间的课程,让你可以只关注对投资真正有价值的信息,把更多的时间和精力投入到投资以外的世界,享受生活。
同时,这也是一门较真的课程。
我们希望尽量还原专业投资机构的操作流程,站在更远的周期上,从更宏观的角度提供信息,让你能更近地接触到专业投资者的思维模式。
所以,每周你都会收到一份行情报告,全年共计52份,内容包含但不仅限于:上周主要指数表现、行业涨跌幅、概念及行业指数估值、上周北向资金变动情况、本周新发基金介绍、TOP 1%基金经理业绩追踪……
投资是一件非常专业化的事,不是说只有专业的人才能干,而是说要像专业的人一样长时间训练自己才有可能干好。这是一个枯燥且需要耐心的过程,希望这门课可以帮你节省一些时间,同时给予你一点特殊的帮助。欢迎加入这门课程,让它陪伴你一年的投资之路。
300+音频、52+周报、4场季度直播
教你站在机构的肩上看市场
点击按钮▼立即购买
(声明:本文仅代表作者观点,不代表新浪网立场。)
关注“双碳时间”公众号,获得一手资讯!

 【关注】李玲飞:第二次岸田改组内阁发动后中日关系走向
 发行不满1个月 富国基金碳中和ETF份额锐减21%
 【数据】2022年第2季度中国碳排放下降8%,10年来下降幅度最大的一次
 全球发展报告:127国提出碳中和目标,覆盖全球88%碳排放

 三部门:新增14个地区开展二手车出口业务
