

原问题:中国的碳中和目标可靠吗?这是石油巨头的答案
壳牌和中石油认为,必须做好三件事:增加电力投资不超过80万亿元,电气化水平提高到60%,加快CCUS技术发展
Text | Xu Peiyu
能源行业是实现碳中和的最关键因素,石油公司是当前全球能源体系中最具影响力的参与者。对于中国2060年的碳中和之路,国际石油巨头壳牌集团和中国石油巨头中石油分别给出了自己的答案。
壳牌于 2022 年 1 月 17 日发布《中国能源系统 2060 年碳中和报告》(以下简称壳牌报告),中石油于 2021 年 12 月 26 日发布《世界与中国能源展望(2021 年版)(下)》。 ),两家公司都率先提出了中国如何在2060年前实现碳中和的参考路径。
上述两家公司的报告提出了较为相似的发展方向,包括到2060年增加电力投资不超过80万亿元,将消费终端电气化水平提高到60%,加快碳捕集、利用和封存。以下)。 CCUS技术的开发和推广等
相比之下,壳牌提出的技术路径更为具体。壳牌报告称,要实现 2060 年碳中和目标,中国需要实现八个具体目标:
1、终端用户发电量翻了三倍;
2、终端消费和制氢电力系统规模翻了两番;
3、风电和太阳能发电在能源结构中的比重提高到80%;
4、氢能在终端能源消费中的占比将从目前的低位提高到16%;
5、生物资源能源利用率提高8倍,生物质商业化利用大幅提升;
6. 增加能源效率投资,在未来 40 年将整个经济的能源强度减半;
7. 2030年至2060年间,政府主导的碳价至少提高四倍;
8、未来40年,CCUS规模将增长400多倍。
中石油报告重点分析煤炭、石油、天然气等化石能源的发展趋势。中石油报告认为,中短期煤炭消费量稳中有降,未来将发挥应急保障作用;中短期石油消费将继续增长,未来原材料属性将更加突出;天然气消费量将快速增长,将成为未来新能源的最佳合作伙伴。

壳牌报告还指出,中国到2060年实现碳中和的目标极具挑战性,但在技术上还是可行的。然而,成功的窗口转瞬即逝,如果不采取重大行动,中国可能需要更长的时间才能实现净零碳排放能源体系。未来十年,中国需要采取一系列关键行动,例如确立中国在低碳制造领域的市场领先地位,启动煤炭转型退出的有序实施。
业内专家认为,该石油公司的报告提出了与其他研究机构不同的碳中和路径。国家应对气候变化战略研究与国际合作中心首任主任李俊峰表示,此前不少研究机构认为,中国实现碳中和的条件是电气化程度必须达到80%。壳牌的报告认为只需要达到60%,剩下的40%靠燃油解决。燃料包括氢、生物质和一部分化石能源。同时,要加大CCUS的技术开发和推广力度。这种逻辑关系清晰,为行业提供了第二条发展路径。
电气化率提高到60%
壳牌报告称,要实现碳中和,中国需要大幅提高太阳能和风能发电的份额,到 2060 年从目前的 10% 提高到 80%。到 2034 年,太阳能和风能将超过煤炭成为最大的电力来源。到 2060 年,约 60% 的能源消耗将实现电气化。对于其余 40% 较难实现电气化的行业,将需要引入低碳燃料。

报告称,重型公路运输、航运和航空等行业以及钢铁和化工等重工业都需要使用便携式、高能量密度的燃料。这些目前依赖化石燃料的行业未来将不得不转向新的低碳能源。为了满足这些难以实现电气化的行业的能源需求,氢和生物燃料等新型低碳燃料将发挥重要作用。
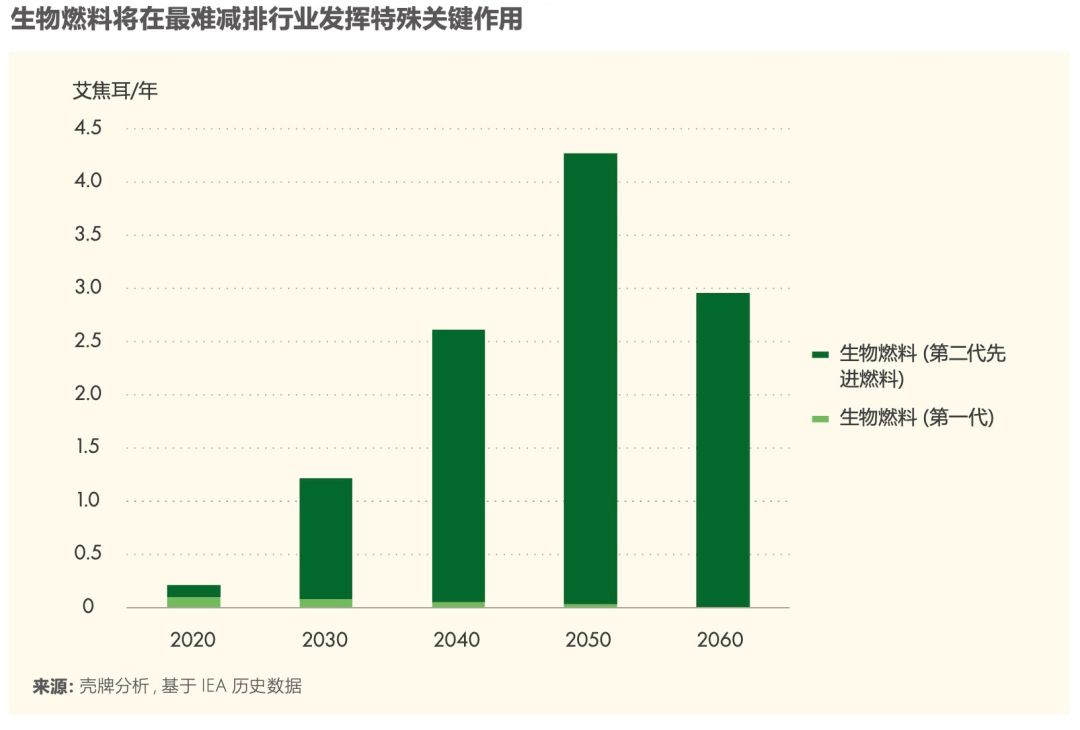
壳牌报告预测,到2060年,中国的氢气消耗量将从目前的极低水平增长到17艾焦耳/年以上,相当于5.8亿吨煤当量,占最终能源消耗总量的16%。到 2040 年,生物燃料的使用量将从目前相对适中的水平增长到接近 5 艾焦耳/年。然而,在 2045 年达到顶峰后,生物燃料需求将下降,原因有二:首先,电气化的扩大,导致对生物燃料与混合燃料的需求减少。公路客运中的液态化石燃料;第二,重型公路和铁路运输中的氢气使用量增长。到 2060 年,生物燃料需求将降至 3 艾焦耳/年以下。

中石油报告称,为实现碳中和目标,中国电气化水平将持续提升,到2060年达到60%;相应地,终端用电量规模也将稳步增长,2030年达到11.3万亿千瓦时,2060年进一步增加至14.6万亿千瓦时;考虑到2030年后绿氢等中间转换领域电力需求的稳步增长,中国发电规模增长将快于终端用电需求。同时,非化石能源发电占比将快速提升,2060年达到83%-91%。
为了实现高水平的电气化,中国需要巨大的新投资。中石油报告预计,随着电力装机容量的不断扩大,未来供电投资成本仍将保持在较高水平。 2060年前基本保持在每年1万亿元至2万亿元之间,并呈现先低后高的趋势。 .
壳牌报告估计,中国在 2020 年至 2060 年间需要投资 12.5 万亿美元(近 80 万亿元人民币),并且需要在未来 20 年内完成其中一半以上的投资。这些必要的投资确保了电力部门的早期脱碳,以促进终端使用行业的低碳电力,从而实现终端使用行业的脱碳。
电力专家认为,石油公司的研究报告对新型电力系统的建设有新的启示。国网能源研究院副院长蒋丽萍表示,壳牌报告特别关注氢能、生物质能和CCUS。这三种流行的技术仍然存在很大的不确定性,所以如果这三种技术中的任何一种、两种甚至三种能够取得快速进展,那么整个电力系统的架构以及其他系统之间的协同作用都需要重新审视。如果报告中预测的情况发展,未来中国在建设新的电力系统时可能需要调整一些问题。
碳去除技术和碳价格的预测
实现碳中和一方面是减少排放,另一方面是消除已经排放的温室气体。
碳捕集、利用和封存(CCUS)技术尚未大规模商业化应用,但石油公司在该领域具有深厚的积累和技术优势。因此,石油企业普遍看好CCUS的前景,并加大了投资力度。
壳牌报告认为,中国需要面对过去十年建成的大量燃煤发电设施和重工业设施,这些设施拥有多年的经济寿命。使用 CCUS 技术改造这些现有的燃煤电厂以及化工厂、水泥厂和钢铁厂等工业设施可以实现减排,而无需提前退役这些资产。
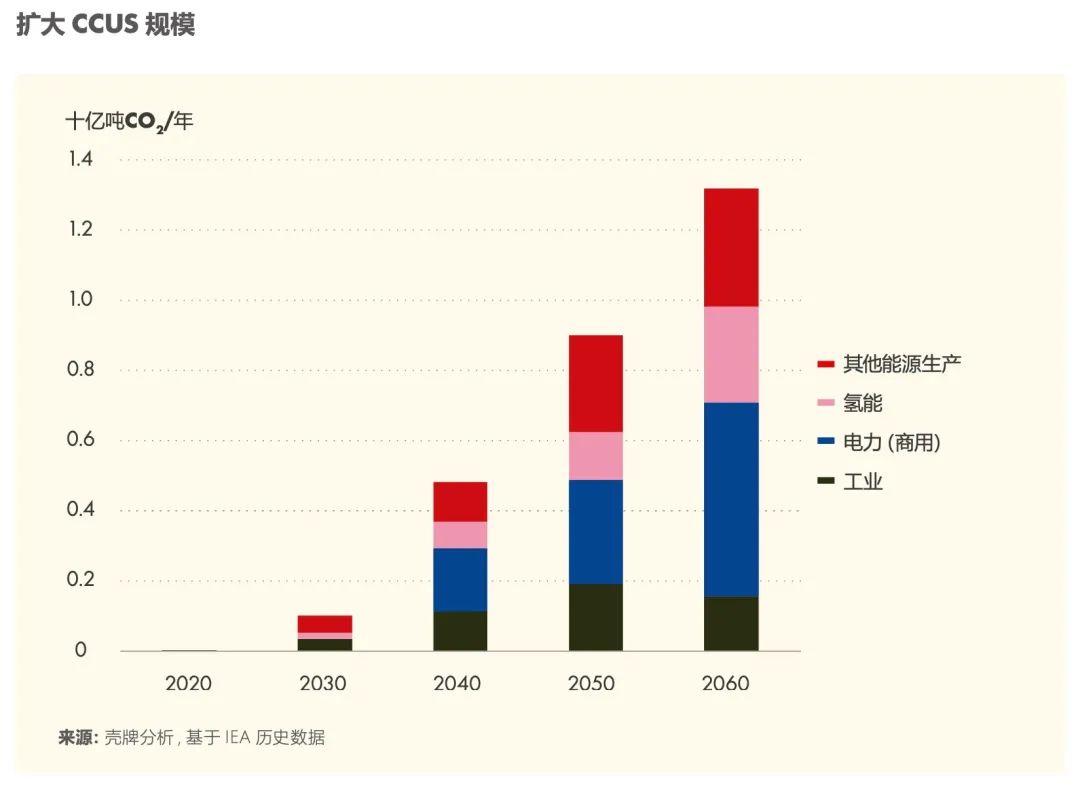
报告称,中国在碳封存方面具有巨大的地质潜力。估计有 2.4 万亿吨可以储存在地下,仅次于美国。中国目前有40多个CCUS试点项目,总库容300万吨。其中许多项目都是与提高石油采收率相关的小型开发项目。未来40年,中国的二氧化碳储存能力需要增加400倍以上。中国许多CCUS技术即将或已经商业化,主要挑战是如何创造条件支持利益相关者投资建设大型CCUS设施(特别是作为工业脱碳解决方案的CCUS设施)。
中石油报告认为,CCUS是实现碳中和目标的重要选择。如果CCUS技术取得重大突破,可以在实现碳中和的同时保留更多的化石能源。从具体领域看,2060年电力部门脱碳规模为10亿-19亿吨,工业部门脱碳规模为400-5亿吨。
壳牌报告的另一个亮点是对中国碳价格的较高预测。报告称,较高的碳价格对于确保中国到 2060 年实现净零排放至关重要。碳价格(包括显性碳税/价格和隐性监管成本)将在 2030 年的十年间缓慢上升至 300 元/吨。在随后的几十年中,将加速至 2060 年的 1,300 元/吨。
壳牌报告称,做出这一预测的原因是,不断上涨的碳价格是平衡低碳能源竞争环境的关键杠杆,并将促使交通、建筑和工业等行业采取更多措施来提高能源效率和排放。 .高效的。在欧洲,碳定价尤其被证明在推动煤炭退出方面是有效的。中国系统性地发展和实施全国碳排放交易市场是中国走上具有成本效益的碳中和道路的关键。
作者为《财经》记者
Responsible editor: Deng Jian
关注“双碳时间”公众号,获得一手资讯!

 绿豆芽“碳小屋”致力实现“碳中和”价值
 氢气发电的原理(氢气发电的原理图解)
 有序推进碳达峰碳中和 山东力争2035年实现所有城市环境空气质量稳定达标
 从促销费到碳中和 长安汽车积极响应号召践行国企担当
 烟草行业如何做好碳达峰碳中和工作?国家局印发实施意见
 两会环保议题:受访者普遍关注绿色出行及碳中和

 三部门:新增14个地区开展二手车出口业务
